
L’essentiel en bref
- Le communiqué de presse 2026 de Visa sur la résolution des litiges a indiqué le traitement de 106 millions de litiges dans le monde en 2025, soit une hausse de 35 % depuis 2019 ; l’augmentation du volume de litiges de rétrofacturation est donc une réalité opérationnelle à l’échelle du secteur, et non le signe qu’une entreprise est ciblée de manière particulière.
- Aux États-Unis, les règles relatives aux erreurs de facturation sur carte de crédit accordent aux consommateurs 60 jours calendaires après l’apparition d’un débit sur un relevé pour envoyer un avis écrit, tandis que le guide de référence des litiges aux États-Unis d’American Express précise que les titulaires de carte disposent de jusqu’à 120 jours à compter de la date de la transaction.
- Le même guide American Express indique que les commerçants disposent de 20 jours pour répondre, et la page Visa sur la résolution des litiges recommande de répondre rapidement lorsque votre acquéreur vous contacte. Utilisez toujours plutôt la date limite de réponse propre au dossier.
- Selon la réglementation du CFPB 12 CFR Part 1005.11 : Procedures for Resolving Errors, les institutions financières doivent respecter un délai d’enquête de 10 jours ouvrables, prolongeable à 45 jours avec un crédit provisoire, ou jusqu’à 90 jours pour le débit au point de vente et certaines transactions.
- Le guide de rétrofacturation de Mastercard, édition commerçant prévoit une fenêtre de seconde présentation de 45 jours calendaires à compter de la date de règlement de la rétrofacturation, avec acceptation ou rejet en pré-arbitrage requis dans les 30 jours calendaires.
Comprendre le processus de rétrofacturation et le calendrier des litiges
Selon la page Visa sur la résolution des litiges, une rétrofacturation par carte de crédit est l’annulation de tout ou partie de la valeur d’une transaction, initiée par l’émetteur de la carte, renvoyée via l’acquéreur et, le plus souvent, répercutée au commerçant.
Cette définition est importante, car elle explique pourquoi il n’existe pas de réponse unique à la question que se pose chaque commerçant lorsqu’un avis de litige arrive : combien de temps cela va-t-il prendre ?
Le processus de rétrofacturation implique un client, une banque émettrice, un réseau de cartes, un acquéreur ou un processeur, et le commerçant. Chacune de ces parties fonctionne selon son propre calendrier. Chez DigitechPaiements, nous travaillons avec des commerçants partout aux États-Unis et au Canada, en magasin et en ligne, et le constat est constant : un client peut disposer de semaines ou de mois pour déposer une rétrofacturation par carte de crédit.
Une fois l’avis parvenu au commerçant, le délai de réponse se mesure souvent en jours. Ce déséquilibre est le malentendu le plus coûteux en gestion des litiges.
Ce guide passe en revue l’ensemble du calendrier d’un litige de rétrofacturation, étape par étape. Nous aborderons :
- Quand un client peut déposer un litige
- Comment les émetteurs enquêtent
- Ce que signifie réellement le crédit provisoire
- Combien de temps les commerçants ont pour répondre
- Ce qui se passe lorsqu’un dossier s’aggrave
Aucun tarif, aucun discours sur les frais : uniquement les mécanismes opérationnels nécessaires pour gérer un processus de litige plus rigoureux.
Qu’est-ce qu’une rétrofacturation, et pourquoi n’existe-t-il pas un seul calendrier ?
Une rétrofacturation est une annulation forcée de la valeur d’une transaction, initiée par la banque émettrice du titulaire de la carte plutôt que par le commerçant.
Contrairement à un remboursement, que le commerçant contrôle, une rétrofacturation fait remonter l’argent dans la chaîne des paiements, que le commerçant soit d’accord ou non avec la réclamation. La page Visa sur la résolution des litiges la décrit comme l’annulation de tout ou partie de la valeur d’une transaction par l’émetteur vers l’acquéreur, puis généralement de la banque du commerçant vers le commerçant.
S’il n’existe pas de délai moyen unique pour une rétrofacturation, c’est parce que quatre ensembles de règles distincts peuvent s’appliquer à une même transaction. Chaque cadre a son propre déclencheur, son propre point de départ et sa propre limite maximale :
- Les règles américaines relatives aux erreurs de facturation sur carte de crédit se calculent à partir de la date du relevé.
- Les règles américaines relatives au débit et aux transferts électroniques de fonds se calculent à partir du moment où l’institution envoie pour la première fois le relevé reflétant l’erreur, et peuvent être prolongées pour les transactions de débit au point de vente.
- American Express suit son propre parcours de litige avec ses propres dates limites de réponse.
- Les règles de représentation de Mastercard se calculent à partir des dates de règlement.
C’est pourquoi, lorsqu’un commerçant demande combien de temps prend une rétrofacturation, il pose en réalité quatre questions à la fois. La réponse honnête est une plage d’étapes, pas un nombre de jours garanti.
La date de départ varie aussi selon le type de litige. Le délai lié à une erreur de facturation sur carte de crédit se calcule à partir du moment où l’erreur apparaît sur un relevé, selon le guide du CFPB sur les litiges de carte de crédit. À l’inverse, certains dossiers Mastercard liés aux biens ou services se calculent à partir de la dernière date de livraison ou d’exécution prévue. Ce sont des points d’ancrage totalement différents. Une vente de février avec une livraison en juin ne cesse pas d’être contestable en avril.
Pour une entreprise, la conséquence pratique est une discipline de tenue des dossiers, pas une règle de calendrier. Conservez la date de commande, la date d’autorisation, la date de règlement, la date d’expédition, la date de livraison, la date d’annulation et la date de remboursement pour chaque transaction.
Lorsqu’un litige arrive, le commerçant ne saura pas à l’avance laquelle de ces dates gouverne le dossier. Les avoir toutes est la seule façon de répondre avec assurance au code motif réellement reçu.
Combien de temps après un achat un client peut-il déposer un litige de rétrofacturation ?
Plus longtemps que la plupart des commerçants ne l’imaginent. Comme les délais varient selon le réseau et le type de paiement, un achat effectué tôt dans un cycle de facturation reste souvent exposé à un litige bien au-delà de deux mois après la date réelle de la transaction.
Voici comment se répartissent les fenêtres de dépôt côté client selon les principaux cadres :
- Règles américaines relatives aux erreurs de facturation sur carte de crédit : Dans ce cadre, un consommateur doit envoyer un avis écrit dans les 60 jours calendaires suivant l’apparition du débit sur le relevé, selon le guide du CFPB sur les litiges de carte de crédit. Le délai démarre au relevé, pas à la vente.
- Erreurs de débit et de transfert électronique de fonds (EFT) : Elles suivent une logique similaire. La réglementation du CFPB 12 CFR Part 1005.11 : Procedures for Resolving Errors impose à une institution financière d’appliquer ses procédures de résolution des erreurs lorsqu’elle reçoit un avis admissible au plus tard 60 jours après l’envoi du relevé reflétant pour la première fois l’erreur alléguée. Là encore, basé sur le relevé, pas sur la vente.
- American Express : Ce réseau va plus loin. Le guide de référence des litiges aux États-Unis d’American Express indique que les titulaires de carte disposent de jusqu’à 120 jours à compter de la date de la transaction pour contester un débit, sous réserve d’exceptions. Ces exceptions incluent les biens ou services non reçus, les biens et services retournés ou annulés, ainsi que les recontestations, pour lesquelles le délai applicable varie.
- Mastercard et exécution différée : L’exécution différée allonge le plus la fenêtre. Pour certains litiges liés à des marchandises ou services, le guide de rétrofacturation de Mastercard, édition commerçant autorise une fenêtre de rétrofacturation dans les 120 jours calendaires suivant la dernière date de livraison ou d’exécution prévue indiquée par le commerçant. Pour les services continus qui s’arrêtent, le guide décrit une fenêtre qui démarre lorsque le titulaire de la carte prend connaissance de l’arrêt du service, sous réserve d’une limite maximale indiquée dans le guide.
Une nuance supplémentaire à connaître : payer un débit contesté n’empêche pas un consommateur de le contester.
Le guide du CFPB précise que le remboursement n’intervient qu’une fois que l’émetteur statue en faveur du consommateur, mais que le paiement, à lui seul, ne ferme pas la porte. Une facture réglée ne doit pas être considérée comme un risque clos.
Les commerçants qui vendent des abonnements, des commandes sur mesure, des précommandes, des billets d’événement ou tout produit avec un décalage entre paiement et livraison sont réellement exposés, avec un risque ancré sur la date de livraison ou d’exécution promise. Cette date doit être documentée clairement, ainsi que toute modification.
Que se passe-t-il pendant l’enquête de l’émetteur ?
L’enquête de l’émetteur est une étape juridique du processus de rétrofacturation, tournée vers le client, qui se déroule largement sans intervention du commerçant ; ses délais ne sont pas ceux du commerçant. Comprendre cette étape évite une erreur fréquente : supposer que le silence d’un processeur signifie que le dossier est mort.
Voici comment les délais d’enquête diffèrent selon le moyen de paiement :
- Erreurs de facturation sur carte de crédit aux États-Unis : La « Regulation Z » du CFPB (12 CFR Part 1026.13 : Billing Error Resolution) impose à un créancier d’envoyer ou de remettre un accusé de réception d’un avis admissible d’erreur de facturation dans les 30 jours suivant sa réception. La règle exige ensuite une résolution dans un délai de deux cycles de facturation complets et au plus tard 90 jours après l’avis. Il s’agit d’un délai de protection du consommateur côté émetteur, et non d’une promesse que le litige réseau se clôture selon le même calendrier.
- Erreurs de débit et de transfert électronique de fonds (EFT) : Côté débit, le démarrage est plus rapide. La réglementation du CFPB 12 CFR Part 1005.11 : Procedures for Resolving Errors accorde à une institution financière 10 jours ouvrables pour enquêter. Si l’institution conclut qu’une erreur s’est produite, elle doit la corriger dans un délai d’un jour ouvrable après cette conclusion et communiquer les résultats dans les trois jours ouvrables.
Lorsque 10 jours ouvrables ne suffisent pas pour une enquête sur un débit, la règle autorise une prolongation. L’institution peut généralement prendre jusqu’à 45 jours, mais doit accorder un crédit provisoire dans les 10 jours ouvrables afin que le consommateur dispose pleinement de ces fonds pendant la poursuite de l’enquête.
Certains litiges s’étirent davantage encore. Jusqu’à 90 jours peuvent s’appliquer aux transactions initiées hors d’un État, aux transactions de carte de débit au point de vente et aux transactions impliquant des comptes dans les 30 jours suivant le premier dépôt.
Cette fenêtre de 90 jours pour le débit surprend les commerçants, car le débit au point de vente est précisément ce qu’un restaurant, un salon ou un comptoir de détail traite toute la journée. Un litige de débit en présence de la carte, issu d’un samedi très fréquenté, peut légitimement rester ouvert pendant trois mois.
L’enseignement de cette section est un changement d’état d’esprit. Pendant l’enquête de l’émetteur, le dossier se construit autour du compte du client, pas du compte du commerçant. Le moment du commerçant arrive lorsque le litige est soumis via le réseau et que l’acquéreur envoie une notification. Jusque-là, le travail utile consiste à conserver les preuves, pas à attendre.
Le crédit provisoire signifie-t-il que vous avez déjà perdu la rétrofacturation ?
Non. Le crédit provisoire est un crédit temporaire porté au compte du titulaire de la carte pendant que l’émetteur poursuit son enquête. C’est un mécanisme lié au compte client, pas un verdict sur les preuves du commerçant.
La réglementation du CFPB 12 CFR Part 1005.11 : Procedures for Resolving Errors autorise une institution qui ne peut pas terminer dans la période initiale à prendre jusqu’à 45 jours, à condition d’accorder un crédit provisoire dans les 10 jours ouvrables et de permettre au consommateur d’utiliser pleinement ces fonds.
Point crucial : la même règle autorise l’institution à débiter ce crédit provisoire si elle conclut qu’aucune erreur ne s’est produite, à condition de fournir l’avis requis et les protections associées au débit. Temporaire signifie temporaire dans les deux sens.
Les commerçants confondent souvent trois mouvements d’argent différents pendant le processus de rétrofacturation. Ce sont des événements distincts, qui se produisent selon des calendriers distincts :
- Crédit provisoire au client : Un dépôt temporaire accordé au titulaire de la carte pendant que l’émetteur enquête sur la réclamation.
- Un débit sur le compte commerçant : Le retrait immédiat des fonds contestés du solde de règlement de l’entreprise.
- Une décision finale de responsabilité : La décision définitive qui détermine si le commerçant ou le titulaire de la carte conserve durablement les fonds.
Le guide de référence des litiges aux États-Unis d’American Express illustre directement ce point : il explique qu’un litige commence soit comme une demande d’information, où Amex sollicite des renseignements parce qu’elle ne peut pas résoudre la question avec les éléments dont elle dispose, soit comme une rétrofacturation immédiate, où elle débite le compte commerçant parce qu’elle estime déjà disposer de suffisamment d’informations pour avancer.
Un débit immédiat n’est pas une décision finale. Le même guide indique qu’une réponse suffisante et transmise dans les délais empêche une rétrofacturation sur le parcours « demande d’information », ou annule une rétrofacturation immédiate après fourniture des pièces justificatives.
Ainsi, oui : un commerçant peut gagner une rétrofacturation après que le compte a déjà été débité. La sortie d’argent du règlement est un événement de trésorerie à rapprocher, pas un signal d’arrêter de traiter le dossier.
Là où cela devient coûteux, c’est lorsqu’une entreprise considère le débit comme définitif, saute la réponse et n’apprend jamais si la réclamation était légitime. Deux choses se produisent immédiatement. D’abord, un chiffre d’affaires récupérable est perdu. Ensuite, des informations diagnostiques critiques disparaissent : le commerçant ne découvre jamais si le litige provient d’un schéma de fraude amicale, d’un problème de libellé (descriptor) ou d’une défaillance d’exécution.
Chaque dossier exige un rapprochement avec les rapports de règlement. Cela permet au commerçant de savoir avec certitude si des fonds ont été débités, si une rétrofacturation a été annulée ou si l’affaire reste ouverte. Considérer le débit comme temporaire et poursuivre avec vos preuves est un pilier d’une protection efficace contre les rétrofacturations.
Combien de temps les commerçants ont-ils pour répondre à une rétrofacturation ?
Utilisez la date limite de réponse indiquée sur l’avis de litige. Cette date propre au dossier prime sur tout chiffre général dans ce guide ou ailleurs.
Cela dit, les repères publiés donnent une idée de la compression des délais. Le guide de référence des litiges aux États-Unis d’American Express contient un organigramme de litige indiquant clairement que les commerçants disposent de 20 jours pour répondre.
Les recommandations de Visa aux commerçants sont moins chiffrées et plus directes : lorsque l’acquéreur contacte un commerçant au sujet d’un litige, répondre rapidement est la meilleure voie, selon la page Visa sur la résolution des litiges.
La conséquence d’un dépassement de délai n’a rien d’ambigu. La page American Express « Managing a Disputes Case » indique que si un commerçant ne peut pas prouver la validité du débit avant la date limite affichée dans son outil, une rétrofacturation est émise sur le compte commerçant. Aucune prolongation, aucun réexamen du fond.
Voici la partie que les commerçants sous-estiment. Un processeur ou un acquéreur peut imposer une échéance opérationnelle antérieure à la limite du réseau, car il lui faut du temps pour constituer et transmettre la réponse.
Si l’avis indique 20 jours et que le processeur a besoin du dossier au jour 14, la vraie échéance est le jour 14. Les commerçants devraient demander à leur prestataire quelle est la date limite interne avant même de recevoir un litige de rétrofacturation, et la garder visible.
Mettez maintenant les deux horloges côte à côte pour voir l’asymétrie du processus de rétrofacturation :
- L’horloge du client : Un client dispose de 60 jours à partir d’une date de relevé, jusqu’à 120 jours à partir d’une date de transaction, ou 120 jours à partir d’une date de livraison prévue pour déposer une rétrofacturation par carte de crédit.
- L’horloge du commerçant : Un commerçant dispose de 20 jours ou moins pour constituer un dossier de preuves répondant à une allégation précise concernant une vente réalisée il y a des mois.
Cette asymétrie est l’argument central en faveur de la mise en place d’un système de conservation des preuves avant d’en avoir besoin, afin d’assurer une protection complète contre les rétrofacturations.
C’est l’un des domaines où une relation de services aux commerçants prouve sa valeur. Que vous exploitiez un magasin classique ou un environnement e-commerce complexe, une configuration de paiement adaptée vous permet d’être prêt avant même qu’un litige ne survienne.
En 15 ans de services aux commerçants, le schéma que nous observons encore et encore est le suivant : les commerçants qui répondent calmement sont ceux dont les dossiers étaient déjà organisés lorsque l’avis est arrivé. Forts de plus de 1 000 avis et d’une note de 4,4 sur 5, notre expérience montre que personne ne constitue un dossier propre à partir de zéro en 72 heures pendant une semaine chargée.
Que se passe-t-il après la première réponse dans le processus de rétrofacturation ?
La première réponse ne marque pas toujours la fin du processus de rétrofacturation. Si l’émetteur accepte les preuves, le dossier se clôture. Sinon, les règles du réseau prévoient d’autres étapes, chacune avec son propre délai.
Voici les trois principales étapes d’escalade après une réponse initiale :
- Seconde présentation (représentation) : le guide de rétrofacturation de Mastercard, édition commerçant utilise un délai de 45 jours calendaires pour de nombreuses situations de litige. La seconde présentation doit être réglée au plus tard le 45e jour calendaire à compter de la date de règlement de la rétrofacturation. À ce stade, l’acquéreur représente la transaction avec des preuves à l’appui.
- Pré-arbitrage : Si l’émetteur n’est toujours pas d’accord, le pré-arbitrage suit. Ce guide Mastercard décrit le pré-arbitrage comme une étape de dépôt de dossier au cours de laquelle l’acquéreur accepte le dossier, ne prend aucune mesure ou le rejette avec une réfutation et la documentation pertinente. L’acceptation ou le rejet doit intervenir dans les 30 jours calendaires. Ne rien faire entraîne une acceptation automatique ; le silence est une décision.
- Arbitrage : Au-delà, vient l’arbitrage. Le même guide Mastercard décrit le dépôt d’un dossier d’arbitrage comme une étape supplémentaire de résolution des litiges, en précisant que, dans certains cas, le pré-arbitrage est facultatif et qu’un émetteur passe directement à l’arbitrage.
En empilant ces étapes, le calcul devient évident. Un litige de rétrofacturation déposé des mois après une vente, enquêté par l’émetteur pendant des semaines, répondu dans les 20 jours, représenté dans les 45 jours calendaires, puis poussé en pré-arbitrage avec une période de réponse de 30 jours calendaires s’étale facilement sur un semestre entre la transaction initiale et l’écriture comptable finale.
Tous les dossiers ne suivent pas ce parcours. Une rétrofacturation par carte de crédit se résout rapidement lorsque le commerçant accepte une réclamation valide ou que l’émetteur la retire. Les dossiers longs sont ceux qui sont contestés et où les preuves sont remises en cause.
C’est pourquoi la décision d’accepter ou de contester au départ est si importante. Contester une réclamation qui ne peut pas être étayée par des preuves concordantes achète des mois de travail administratif pour le même résultat.
Pour assurer une protection complète contre les rétrofacturations, conservez le dossier de preuves complet, les fichiers téléversés, le numéro de confirmation et les notes internes de la première réponse. Si le dossier s’aggrave, ce sont précisément ces éléments que l’acquéreur utilisera, et les reconstituer plus tard est bien plus difficile que de les stocker une seule fois.
Quels documents faut-il pour contester une rétrofacturation et gagner ?
Des preuves qui répondent directement au code motif indiqué. Un dossier générique de confirmations de commande et de captures d’écran est la raison la plus fréquente d’échec d’une réponse pourtant bien fondée. Les directives Visa sur la gestion des litiges pour les commerçants définissent des approches de réponse différentes selon la raison de la contestation. Pour une réclamation de présentation tardive, les exemples incluent un reçu de transaction prouvant la date d’achèvement, la preuve qu’un crédit ou une annulation a été traité, ou une lettre/un e-mail du titulaire de la carte indiquant que le client ne conteste plus la transaction.
Remarquez à quel point chacun de ces éléments est étroit et spécifique. Un dossier de présentation tardive porte sur le timing : ce sont donc des preuves de timing qui le gagnent. Une preuve de livraison n’y change rien.
Pour une protection optimale contre les rétrofacturations, faites correspondre votre documentation directement à l’allégation :
- Débit en double : Journaux de traitement et relevés de règlement montrant une seule autorisation et une seule capture.
- Marchandises non reçues : Confirmation d’expédition, suivi, confirmation de livraison et tout accusé de réception du client.
- Remboursement non reçu : L’enregistrement de la transaction de remboursement et la date d’émission.
- Transaction non reconnue : Le libellé (descriptor) soumis à la compensation, ainsi que tout historique de compte client ou de commande.
- Litige d’annulation : Preuve que la politique a été divulguée et acceptée explicitement.
Le format compte autant que le fond. Le guide de rétrofacturation de Mastercard, édition commerçant exige des pièces justificatives en anglais ou accompagnées d’une traduction en anglais. Pour les commerçants canadiens opérant en français, et pour les vendeurs transfrontaliers dont les factures ou systèmes de commande génèrent des dossiers dans une autre langue, c’est une étape opérationnelle réelle à intégrer au flux de travail, et non un détail à traiter à la 19e heure d’une fenêtre de 20 jours.
Pour une rétrofacturation par carte de crédit admissible en mode carte non présente liée à la fraude, le document Visa « Compelling Evidence 3.0 Merchant Readiness » autorise l’utilisation de l’historique de transactions du client : il indique que le cadre exige une empreinte historique comprenant deux transactions antérieures répondant aux conditions listées. Ces deux transactions historiques doivent dater d’au moins 120 jours et de 365 jours au maximum, mesurés à partir de la date du litige, avec une exception mentionnée pour les transactions de crédit d’origine.
Les données doivent aussi concorder. Les critères de Visa exigent qu’au moins deux éléments de données clés correspondent entre les transactions historiques et la transaction contestée, par exemple l’identifiant utilisateur, l’adresse IP, l’adresse de livraison, ou l’identifiant de l’appareil et l’empreinte.
Point crucial : l’un des éléments concordants doit être l’adresse IP ou l’identifiant de l’appareil et l’empreinte. Si une plateforme e-commerce ne capture pas et ne conserve pas les données IP et appareil au moment du paiement, toute cette voie de preuve est fermée avant même qu’un litige de rétrofacturation ne soit déposé.
Les commerçants doivent-ils contester chaque rétrofacturation, ou en accepter certaines ?
En accepter certaines. Contester chaque rétrofacturation n’est pas un conseil pertinent, et ce n’est pas ainsi que fonctionnent les commerçants disciplinés. La bonne approche consiste à comparer l’allégation aux preuves disponibles, puis soit accepter un litige valide, soit soumettre une réponse structurée qui répond au motif indiqué.
Certaines réclamations sont tout simplement exactes. Les directives Visa sur la gestion des litiges pour les commerçants citent des situations où le problème vient du côté commerçant : une transaction a été dupliquée, des marchandises n’ont pas été livrées, un remboursement était dû et n’a pas été émis, ou une politique n’a jamais été correctement divulguée.
Contester ces dossiers consomme du temps d’équipe, retarde la résolution pour le client et produit le même résultat avec plus de friction. Savoir gérer un client qui conteste un débit signifie parfois accepter que vous avez commis une erreur.
Appliquer une règle de tri simple et cohérente permet de distinguer les dossiers que vous pouvez gagner de ceux que vous devriez accepter. Posez ces trois questions dans l’ordre :
- L’allégation décrit-elle quelque chose qui s’est réellement produit ?
- Existe-t-il des preuves qui la contredisent directement, dans un format exploitable par le décideur ?
- Si le dossier s’aggrave plus tard dans le processus de rétrofacturation, ces preuves tiendront-elles toujours ?
Si une réponse est non, acceptez et passez à autre chose.
La discipline paie deux fois. Elle concentre l’effort sur les dossiers réellement gagnables, et elle transforme le journal des litiges en rapport opérationnel. Lorsqu’un schéma de litiges valides se regroupe autour d’une gamme de produits, d’un couloir d’expédition, du terminal d’un employé ou d’une date de renouvellement d’abonnement, il s’agit d’un défaut de processus qui indique précisément où améliorer votre protection contre les rétrofacturations.
Le même tri aide à adapter la réponse au modèle d’affaires. Un détaillant en présence de la carte qui conteste un débit en double a besoin des journaux de traitement. Une entreprise d’abonnement qui conteste une réclamation d’annulation a besoin de l’enregistrement d’accusé de réception et de la politique d’annulation telle qu’elle apparaissait lors de l’inscription.
Un vendeur en mode carte non présente confronté à une réclamation de fraude a besoin de continuité des données appareil et IP. Le glossaire du PCI Security Standards Council identifie les canaux « carte présente » et « carte non présente », y compris l’e-commerce et les commandes par courrier ou téléphone, comme des canaux de paiement distincts.
Des canaux différents impliquent des ensembles de preuves différents et des conditions de gain réalistes différentes. Comme beaucoup de nos commerçants exploitent à la fois des canaux en personne et en ligne, la question des preuves a rarement une seule réponse par entreprise.
Les configurations en présence de la carte, mobile, passerelle, paiements récurrents et e-commerce génèrent chacune des dossiers différents. Mettre à niveau votre point de vente ou votre passerelle peut automatiser cette capture de données.
Vous pouvez consulter les outils de paiement et le matériel disponibles sur notre page produits pour trouver la solution adaptée à vos canaux. Bien configurer la capture et la conservation dès l’installation coûte bien moins cher que de découvrir une lacune en plein litige.
Comment gérer un client qui conteste un débit avant qu’il ne devienne une rétrofacturation
La rétrofacturation la moins coûteuse est celle qui n’est jamais déposée. Lorsqu’un client contacte un commerçant, confus ou mécontent d’un débit, il existe une fenêtre pour le résoudre directement, et le travail de prévention en amont réduit la fréquence à laquelle cet appel devient un litige formel.
La page Visa « Post-Purchase Solutions for Merchants » décrit le partage d’informations avant litige comme un moyen de dissiper la confusion avant qu’elle ne devienne une rétrofacturation, en précisant qu’Order Insight fournit des détails de transaction aux émetteurs et aux clients au moment de la demande d’information, afin que des débits inconnus mais légitimes soient clarifiés tôt. Beaucoup de litiges ne sont pas de la fraude. Ce sont des échecs de reconnaissance.
Plusieurs contrôles de prévention méritent d’être audités ce trimestre, tous tirés de la page Visa sur la résolution des litiges :
- Clarté du libellé (descriptor). Le nom soumis à la compensation et au règlement doit être le nom du commerçant le plus visible et le plus reconnaissable pour le titulaire de la carte. Si l’entité juridique diffère de l’enseigne ou de la marque du site web, corrigez le libellé.
- Gestion des doublons. Saisir la même transaction plus d’une fois, déposer à la fois les copies commerçant et banque du reçu, ou déposer la même transaction via plus d’une banque acquéreuse peut provoquer des litiges pour transaction en double. Formez le personnel à vérifier l’état avant de retenter une vente refusée ou expirée.
- Expédition avant dépôt. Ne déposez pas les transactions tant que la marchandise associée n’a pas été expédiée, car les clients peuvent contester lorsque le débit apparaît avant l’arrivée des biens.
- Communication en cas de livraison retardée. Informez les titulaires de carte en cas de retard, communiquez la nouvelle date de livraison ou de service et demandez un accusé de réception après la livraison ou l’achèvement du service.
- Soumission rapide. Soumettez les transactions à l’acquéreur ou au processeur dès que possible, idéalement dans les 1 à 5 jours suivant la date de transaction, ce qui réduit aussi l’exposition à la présentation tardive.
La divulgation des politiques mérite une note à part. Les directives Visa sur la gestion des litiges pour les commerçants recommandent de divulguer clairement les politiques de retour et d’annulation près de la ligne de signature sur les reçus ou sur un contrat lié à la transaction.
Pour les transactions internet, le site web doit communiquer la politique de remboursement et exiger l’accusé de réception du titulaire de la carte via un clic d’acceptation, une case à cocher ou une signature électronique. La disponibilité n’est pas un accusé de réception. Une politique enfouie dans un lien de pied de page constitue une preuve bien plus faible qu’une case à cocher horodatée, liée au dossier de commande.
Gérez la conversation directe de la même manière que le dossier de litige : obtenez le numéro de commande, confirmez ce que le client pense qu’il s’est passé, vérifiez l’enregistrement, puis corrigez ou expliquez avec des éléments précis.
Pourquoi la sécurité de la page de paiement e-commerce doit faire partie d’un plan de protection contre les rétrofacturations
La protection contre les rétrofacturations n’est pas seulement un exercice de documentation. Pour les commerçants en mode carte non présente, l’intégrité de la page de paiement elle-même influence à la fois l’exposition à la fraude et la crédibilité des preuves soumises ensuite.
Le nouveau supplément d’information du PCI SSC indique que les scripts de page de paiement doivent être autorisés, contrôlés pour leur intégrité et surveillés contre toute altération, conformément aux recommandations PCI DSS v4.x, afin de prévenir l’e-skimming.
Les scripts de skimming collectent les données de compte au moment du paiement sur des pages qui semblent et fonctionnent normalement. Les transactions frauduleuses qui en résultent génèrent des litiges de fraude en mode carte non présente chez de nombreux commerçants, et les propres données de transaction du commerçant compromis deviennent peu fiables comme preuves.
Une hypothèse répandue doit être corrigée ici. Utiliser un paiement hébergé ou intégré par un tiers ne transfère pas toute la responsabilité hors du site du commerçant.
La FAQ 1588 du PCI SSC sur les scripts de page de paiement indique qu’un commerçant e-commerce utilisant la page de paiement intégrée ou l’iframe d’un processeur tiers doit agir. Il doit soit utiliser des techniques pour protéger sa propre page web contre des scripts visant les données de compte, soit obtenir une confirmation de son processeur de paiement conforme PCI DSS indiquant que la solution mise en œuvre inclut une protection des scripts.
Soit le commerçant le fait, soit il confirme par écrit que le prestataire le fait. Supposer n’est pas une option. Si vous n’êtes pas certain que votre configuration actuelle respecte ces normes rigoureuses, nos solutions de paiement complètes incluent des passerelles sécurisées et conformes, conçues pour protéger la continuité de vos données.
Reliez cela aux preuves. Les critères de « compelling evidence » de Visa reposent sur la continuité des données, par exemple la correspondance de l’adresse IP et de l’identifiant de l’appareil ou de l’empreinte entre les transactions historiques et la transaction contestée. Savoir gérer un client qui conteste un débit suppose de disposer de données propres et fiables à présenter.
Un environnement de paiement avec des scripts tiers non gérés, une gestion de session incohérente ou des lacunes de capture de données compromet précisément la continuité exigée par ce cadre. L’hygiène de sécurité et la qualité des preuves sont le même projet, vu sous deux angles.
L’ampleur du problème plaide pour traiter cela comme un travail continu plutôt que comme une tâche de configuration ponctuelle. Le communiqué de presse 2026 de Visa sur la résolution des litiges a indiqué 106 millions de litiges traités dans le monde en 2025, soit une hausse de 35 % depuis 2019. Ce chiffre sert de diagnostic des tendances du secteur, en montrant la direction prise par le marché.
Pour sécuriser votre processus de rétrofacturation, vous devez être proactif. Suivez ces étapes pratiques pour sécuriser votre paiement :
- Inventoriez chaque script : Documentez chaque script actuellement exécuté sur la page de paiement.
- Vérifiez l’autorisation : Sachez exactement qui a autorisé chacun d’eux.
- Surveillez les altérations : Détectez activement toute modification non autorisée du code.
- Obtenez une confirmation écrite : Si vous vous appuyez sur un formulaire intégré, obtenez la confirmation écrite de votre processeur concernant les techniques de protection.
- Confirmez la conservation des données : Assurez-vous que la plateforme conserve les données IP et appareil suffisamment longtemps pour étayer un litige de rétrofacturation ou une rétrofacturation par carte de crédit déposée des mois après la vente initiale.
Quatre calendriers de litige que les commerçants ne doivent pas confondre
La plupart des confusions sur la durée des rétrofacturations viennent du mélange de cadres qui se ressemblent, mais qui régissent des choses différentes :
- Délai d’erreur de facturation de la Regulation Z : Il s’agit d’une obligation de l’émetteur envers un consommateur. Ce n’est pas le délai de réponse du commerçant.
- Règle de crédit provisoire de la Regulation E : Elle décrit comment une banque gère le compte d’un client pendant une enquête. Elle ne dit rien sur le moment où un compte commerçant est débité.
- American Express : Amex gère un processus de litige de bout en bout en tant que réseau et émetteur, ce qui signifie que ses dates limites de réponse s’appliquent directement aux commerçants.
- Délais de représentation et d’escalade de Mastercard : Ils régissent ce qui se passe après la première réponse, et se calculent à partir des dates de règlement plutôt qu’à partir des dates de relevé.
Le tableau ci-dessous distingue ces quatre cadres afin que le délai approprié puisse être identifié pour chaque cas particulier.
Considérez-le comme une orientation plutôt que comme un règlement strict. Les règles des réseaux changent ; les États-Unis et le Canada ont des cadres juridiques différents ; et la documentation spécifique à un dossier fournit toujours un calendrier plus précis que n’importe quelle référence générale.
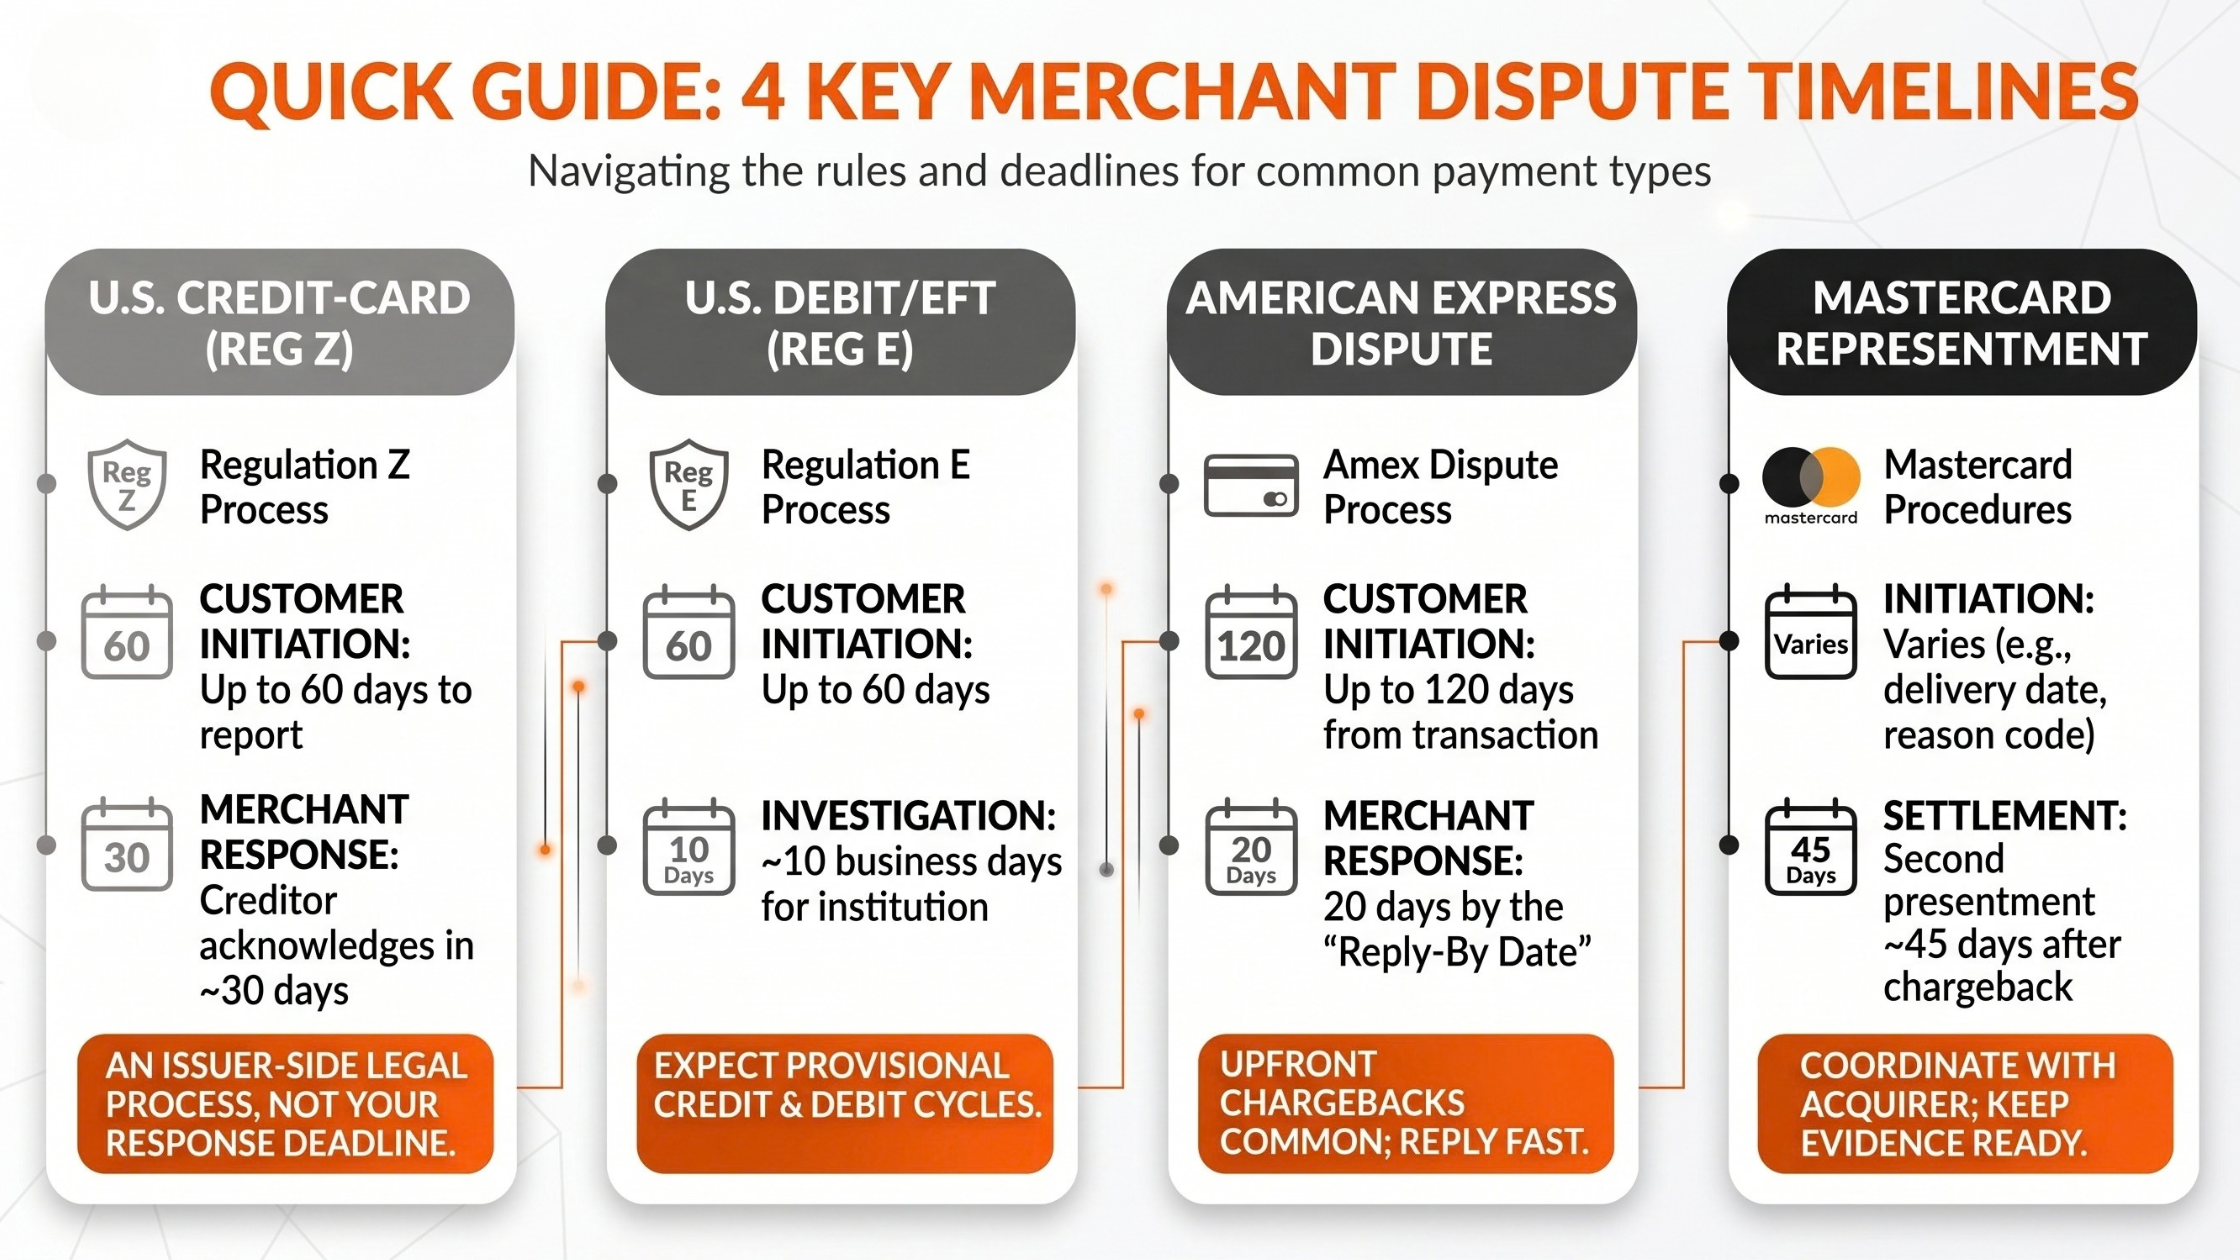
| Dimension | Erreur de facturation carte de crédit É.-U. | Erreur débit/TEF É.-U. | Litige marchand American Express | Représentation/escalade Mastercard |
|---|---|---|---|---|
| Cadre principal | Processus d’erreur de facturation Regulation Z | Processus de résolution d’erreur Regulation E | Processus de litige American Express | Procédures de litige du réseau Mastercard |
| Référence d’initiation client | Avis écrit généralement dans les 60 jours calendaires après l’apparition de l’erreur sur le relevé | Avis admissible généralement dans les 60 jours suivant le premier relevé reflétant l’erreur | Les titulaires de carte peuvent disposer de jusqu’à 120 jours à compter de la date de transaction, avec des exceptions | Varie selon le code de motif ; les cas de biens/services peuvent dépendre de la date de livraison ou de prestation prévue |
| Référence d’enquête ou de réponse | Le créancier accuse généralement réception dans les 30 jours | L’institution enquête généralement dans les 10 jours ouvrables | Le guide de référence indique que le commerçant a 20 jours pour répondre ; utilisez la date limite de réponse du dossier | Règlement de la seconde représentation généralement au plus tard le 45e jour calendaire suivant le règlement de la rétrofacturation |
| Traitement provisoire | Ne supposez pas l’existence d’une règle universelle de crédit provisoire ici | L’institution peut prendre plus de temps si elle crédite provisoirement le consommateur selon les conditions énumérées | Amex peut émettre une rétrofacturation immédiate et débiter le compte marchand avant l’examen des documents | La responsabilité financière peut changer à nouveau lors de la représentation et de l’escalade |
| Durée d’ouverture possible | Jusqu’à deux cycles de facturation complets, au plus tard 90 jours après l’avis admissible | Jusqu’à 45 jours généralement, ou jusqu’à 90 jours dans les situations énumérées | La documentation du dossier fournit le délai exact | Peut se prolonger par une seconde représentation, un pré-arbitrage et potentiellement un arbitrage |
| Ce que cela signifie pour vous | Un processus juridique côté émetteur, pas la date limite de réponse | Attendez-vous à un crédit provisoire et à des fenêtres d’enquête plus longues pour le débit | Examinez immédiatement la date limite de réponse et les documents demandés | Coordonnez avec l’acquéreur et gardez les preuves prêtes pour les étapes ultérieures |
Une liste de contrôle en 12 étapes pour gérer une nouvelle rétrofacturation
- Ouvrez l’avis de litige le jour même de sa réception. Repérez le numéro de dossier, le montant de la transaction, la date de la transaction, le code de motif, la date limite de réponse et la documentation spécifique demandée. Ne remplacez jamais la date imprimée sur l’avis par une échéance générique lue ailleurs, car c’est la date spécifique au dossier qui régit l’issue.
- Confirmez le système de paiement et les parties impliquées. Déterminez si le dossier concerne une carte de crédit, une carte de débit, une transaction American Express, Visa, Mastercard ou une autre méthode. Le flux de travail applicable, les attentes en matière de preuves et le parcours d’escalade dépendent tous du système et de la relation d’acquisition.
- Lisez le code de motif avant de collecter le moindre document. Un débit en double, une transaction non reconnue, une allégation de remboursement non reçu, une réclamation pour marchandise non reçue et un litige pour présentation tardive nécessitent chacun des dossiers différents. Soumettre un dossier standard pour chaque code de motif est le moyen le plus rapide de perdre un dossier qui aurait dû être gagné.
- Conservez chaque horodatage pertinent. Saisissez les dates d’autorisation, de transaction, de règlement, de commande, d’expédition, de livraison, d’annulation, de remboursement et de contact client. Différents ensembles de règles se basent sur les dates de relevé, de règlement ou les dates prévues de livraison et de prestation, et celle qui prévaut n’est connue qu’une fois le code de motif identifié.
- Décidez honnêtement si la réclamation du client est valide. Si la transaction a été dupliquée, si les marchandises n’ont jamais été livrées, si un remboursement était dû ou si la politique n’a pas été correctement divulguée, accepter le litige est généralement la meilleure décision commerciale. Enregistrez-le comme une réclamation valide afin que la tendance apparaisse dans l’examen mensuel.
- Si la réclamation est invalide, rassemblez les preuves qui y répondent directement. Selon le cas, cela peut inclure le reçu, la confirmation de commande, l’accusé de réception du client, la confirmation d’expédition et de livraison, l’historique des messages, les dossiers de remboursement, la preuve d’acceptation de la politique d’annulation ou les données de transaction historiques admissibles selon les critères du réseau de cartes.
- Vérifiez que chaque document est lisible, complet et utilisable. Mastercard exige une documentation justificative en anglais ou accompagnée d’une traduction en anglais, ce qui est important pour les commerçants canadiens travaillant en français et pour les vendeurs transfrontaliers dont les systèmes génèrent des dossiers dans d’autres langues. Intégrez le temps de traduction dans le délai interne.
- Soumettez via le processeur ou l’acquéreur avant la date limite indiquée. Visa conseille aux commerçants de collaborer avec leur acquéreur ou processeur sur les pratiques de litige, et American Express demande aux commerçants de répondre avant la date limite de réponse dans son outil marchand. Demandez au fournisseur son propre délai interne et considérez-le comme la véritable date d’échéance.
- Sauvegardez la réponse soumise et la confirmation. Conservez le dossier de preuves complet, les fichiers téléchargés, le numéro de confirmation et les notes internes en un seul endroit. Si le dossier passe en représentation ou en pré-arbitrage, ces dossiers seront la base de travail de l’acquéreur dans un délai serré.
- Surveillez toute décision, demande d’information ou escalade. Certains dossiers se ferment après la première réponse. Les questions contestées peuvent se poursuivre par une seconde représentation, un pré-arbitrage ou un arbitrage, et chaque étape comporte sa propre période de réponse qu’un membre de l’équipe doit prendre en charge nommément.
- Rapprochez le dossier avec les rapports de règlement. Confirmez si les fonds ont été débités, si une rétrofacturation a été annulée ou si l’affaire est toujours en attente. Sans ce rapprochement, la visibilité sur les flux de trésorerie est perdue et les dossiers comptables s’éloignent de la réalité du compte marchand.
- Transformez chaque litige en une mesure de prévention. Demandez-vous si le dossier révèle un libellé peu clair, une communication de traitement retardée, un manque d’acceptation de la politique de remboursement, une gestion des transactions en double, des failles de sécurité sur la page de paiement ou une absence de conservation des preuves. Une cause profonde corrigée prévient de nombreux litiges futurs.
En résumé : Le rôle d’un partenaire de services marchands
La gestion des rétrofacturations ne consiste pas seulement à contester les réclamations des clients ; c’est un projet documentaire régi par des délais. Annuler une rétrofacturation revient à saisir les bons horodatages, à comprendre le code de motif exact et à soumettre une documentation propre et précise avant que le temps imparti par le réseau ne s’écoule. Les commerçants qui protègent leurs revenus sont ceux qui bâtissent leurs systèmes de preuves avant même que le litige ne survienne.
C’est là qu’un partenaire de services marchands proactif change la donne. DigitechPaiements aide les commerçants à travers les États-Unis et le Canada à naviguer dans les environnements de vente en personne et de commerce électronique. Bâtir notre réputation, avec 15 ans d’activité, plus de 1 000 avis et une note de 4,4 sur 5, ne s’est pas fait en rivalisant sur les prix ; cela s’est fait en offrant un soutien personnalisé lorsque le financement est retardé, lorsqu’un litige complexe survient ou lorsqu’une fraude est suspectée.
Si vous souhaitez qu’un expert examine votre processus de litige actuel, parlons-en. Nous vous aidons à naviguer dans le système et nous tenons à vos côtés lorsqu’un litige survient, en veillant à ce que vous disposiez des outils exacts nécessaires pour les gérer efficacement. Contactez-nous dès aujourd’hui pour mettre en place un processus de paiement plus rigoureux et plus rentable. Nous sommes prêts à vous aider.
Questions fréquemment posées
1. De combien de temps disposé-je pour répondre à une rétrofacturation ?
Utilisez la date limite de réponse indiquée dans l’avis de litige ou le portail marchand, car c’est cette date spécifique qui régit le dossier. Le guide de référence marchand d’American Express stipule que les commerçants ont 20 jours pour répondre, et Visa conseille aux commerçants de répondre rapidement dès que l’acquéreur prend contact. Un processeur ou un acquéreur peut fixer une échéance opérationnelle antérieure au délai final du réseau afin d’avoir le temps de préparer et de transmettre les preuves. Confirmez ce délai interne avec le fournisseur avant même qu’un litige ne survienne.
2. Comment contester une rétrofacturation et gagner ?
Gagner revient à répondre à l’allégation spécifique avec des preuves précises, soumises avant la date limite. Lisez d’abord le code de motif, puis rassemblez uniquement les dossiers qui contredisent cette réclamation particulière, comme une preuve de délai pour un cas de présentation tardive ou une confirmation de livraison pour un cas de marchandise non reçue. Une réponse suffisante et ponctuelle peut prévenir une rétrofacturation lors d’une demande d’information American Express ou annuler une rétrofacturation immédiate après la fourniture des documents. Laissez de côté les cas où le client a raison et concentrez vos efforts là où les preuves sont solides.
3. De quelle documentation ai-je besoin pour contester une rétrofacturation ?
La documentation doit correspondre au motif du litige. Les directives de Visa pour une réclamation de présentation tardive, par exemple, indiquent un reçu de transaction prouvant la date d’achèvement, une preuve qu’un crédit ou une annulation a été traité, ou une lettre du titulaire de carte indiquant que le client ne conteste plus le débit. Pour les litiges relatifs à la fraude en l’absence de carte admissibles, les critères CE3.0 de Visa exigent deux transactions antérieures datant généralement d’au moins 120 jours et de pas plus de 365 jours à compter de la date du litige, avec au moins deux éléments de données correspondants, dont l’un doit être l’adresse IP ou l’identifiant de l’appareil.
4. Comment gérer un client qui conteste un débit ?
Résolvez le problème directement avant qu’il ne devienne une rétrofacturation formelle chaque fois que possible. Consultez le dossier de commande, confirmez ce que le client pense s’être passé, et soit corrigez l’erreur, soit expliquez le débit avec des précisions telles que la date, les articles et le libellé utilisé. Visa décrit le partage d’informations pré-litige, y compris Order Insight, comme un moyen de clarifier les débits méconnus mais légitimes au moment de la demande. De nombreux litiges sont des échecs de reconnaissance plutôt que des fraudes, et un libellé clair accompagné d’une réponse rapide met souvent fin à l’affaire.
5. Que se passe-t-il si mon taux de rétrofacturation est trop élevé ?
Une augmentation de l’activité de litige est un signal opérationnel à prendre au sérieux, et le volume du secteur augmente globalement. Visa a déclaré avoir traité 106 millions de litiges dans le monde en 2025, soit une augmentation de 35 % depuis 2019, bien que ce chiffre ne doive pas être utilisé pour prédire le volume d’un commerçant individuel. Traitez un taux en hausse comme un diagnostic : examinez les libellés, la gestion des transactions en double, la communication sur le traitement des commandes, l’acceptation de la politique de remboursement et la sécurité de la page de paiement. Parlez tôt à un fournisseur de services marchands, car les tendances sont beaucoup plus faciles à corriger avant qu’elles ne s’aggravent.
Ouvrages cités
- American Express. US Disputes Reference Guide. American Express, 2024.
- American Express. Managing a Disputes Case. American Express Merchant Support Center, n.d.
- Consumer Financial Protection Bureau (CFPB). How Do I Dispute a Charge on My Credit Card Bill?. Consumer Financial Protection Bureau, 2024.
- Consumer Financial Protection Bureau (CFPB). 12 CFR Part 1026.13: Billing Error Resolution. Consumer Financial Protection Bureau, n.d.-a.
- Consumer Financial Protection Bureau (CFPB). 12 CFR Part 1005.11: Procedures for Resolving Errors. Consumer Financial Protection Bureau, n.d.-b.
- Mastercard. Chargeback Guide, Merchant Edition. Mastercard, 2025.
- PCI Security Standards Council (PCI SSC). New Information Supplement: Payment Page Security and Preventing E-Skimming. PCI Security Standards Council Blog, 2025a.
- PCI Security Standards Council (PCI SSC). FAQ 1588: Payment Page Scripts. PCI Security Standards Council, 2025b.
- PCI Security Standards Council (PCI SSC). Glossary. PCI Security Standards Council, n.d.
- Visa. Visa Dispute Resolution Press Release. Visa Newsroom, 2026.
- Visa. Merchants Dispute Management Guidelines. Visa, 2024.
- Visa. Compelling Evidence 3.0 Merchant Readiness. Visa, 2023.
- Visa. Dispute Resolution. Visa, n.d.-a.
- Visa. Post-Purchase Solutions for Merchants. Visa, n.d.-b.

