
En bref : 5 choses à savoir avant de comparer les modèles de tarification
- L’interchange n’est pas votre facture. Le guide de Visa sur les règlements et les frais pour les petites entreprises définit les frais de remboursement d’interchange comme des transferts entre les banques acquéreuses et émettrices. Vous payez un escompte de commerçant à votre fournisseur, et non l’interchange directement à un réseau.
- Le taux forfaitaire est prévisible, mais pas nécessairement le moins cher. L’Aperçu du traitement des paiements par carte de l’ACFC l’appelle tarification mixte et confirme que les plans mixtes varient selon la marque de la carte, le type de carte et le type de transaction en fonction de votre entente.
- L’interchange-plus sépare les coûts des cartes des frais du fournisseur, ce qui rend les relevés plus détaillés. Le guide des frais de traitement des cartes de crédit de Bank of America indique que la meilleure structure dépend de vos types de transactions courants et de votre volume.
- Votre combinaison de cartes génère plus de variations de coûts que votre modèle de tarification. Les taux d’interchange pour les commerçants de Mastercard listent la catégorie de commerçant, le délai entre l’autorisation et la compensation, les données enrichies et le volume des ventes parmi les critères de qualification à l’interchange.
- Les frais au niveau du compte se situent entièrement en dehors de la structure de transaction. Les relevés de traitement des paiements standards présentent des sections distinctes pour l’interchange, les frais de service, l’activité de tiers et les frais de compte.
Comprendre votre processeur de paiement : pourquoi les frais de traitement des cartes de crédit sont-ils si confus ?
Tout commerçant ayant déjà comparé deux propositions de traitement côte à côte a rencontré le même problème : les chiffres semblent comparables, mais pas les structures, et personne n’explique pourquoi.
Un processeur de paiement est une entreprise qui achemine les données de transaction par carte entre votre entreprise, les réseaux de cartes et les banques de vos clients, puis dépose les fonds dans votre compte. C’est dans la manière dont ce processeur vous facture ce travail que les modèles forfaitaire et interchange-plus divergent, et c’est là que de nombreux commerçants finissent par procéder par suppositions.
Ce guide explique les deux modèles en langage clair. Non pas pour dire lequel est le « meilleur », car cette question n’a pas de réponse universelle, mais pour montrer comment chacun se comporte, ce qu’il cache et ce que votre propre historique de traitement doit vous révéler avant de pouvoir juger l’un ou l’autre.
Chez DigitechPaiements, nous faisons cela depuis 2011, ce qui signifie 15 ans d’analyse de relevés de commerçants à travers le Canada et les États-Unis, dans le commerce de détail, le commerce électronique, les services et tout ce qui se trouve entre les deux. Le modèle que nous voyons le plus souvent n’est pas celui de commerçants qui paient trop cher parce qu’ils ont choisi le mauvais modèle. Ce sont des commerçants qui paient trop cher parce que personne ne leur a jamais expliqué leur relevé ligne par ligne.
Faisons donc cela ensemble.
Qu’est-ce que l’interchange et pourquoi n’est-ce pas la même chose que vos coûts de traitement ?
L’interchange est un frais de transfert payé entre institutions financières sur chaque transaction par carte, et non un frais que vous payez directement à Visa ou Mastercard.
Selon le guide de Visa sur les règlements et les frais pour les petites entreprises, les frais de remboursement d’interchange circulent entre les banques acquéreuses et les banques émettrices pour chaque transaction. Visa stipule clairement que les commerçants ne paient pas ces frais directement. Ce que vous payez est un escompte de commerçant négocié avec votre institution financière ou votre fournisseur de services de paiement, et cet escompte regroupe plusieurs services de traitement.
Cette distinction est plus importante qu’il n’y paraît. Lorsqu’un commerçant nous dit « mon interchange est trop élevé », il veut généralement dire « mes frais totaux de traitement de cartes de crédit sont trop élevés », et ce sont des problèmes différents avec des solutions différentes. L’interchange est un coût de gros situé sous votre tarification. Les taux d’interchange pour les commerçants de Mastercard définissent l’interchange comme une composante du taux d’escompte du commerçant établi par l’acquéreur. Une composante. Pas la totalité.
Le reste de vos coûts provient d’ailleurs. L’Aperçu du traitement des paiements par carte de l’ACFC distingue trois catégories de frais distinctes :
- Frais de l’acquéreur et du processeur : Les frais directs appliqués par votre fournisseur de services aux commerçants pour la gestion de la transaction.
- Frais de base de l’exploitant du réseau : Les coûts sous-jacents et les évaluations fixés par les réseaux de cartes.
- Autres frais : Coûts additionnels liés à des services optionnels ou à des pénalités de non-conformité évitables.
Un chiffre de transaction global ne concerne qu’une partie de l’une de ces catégories.
Voici la conséquence pratique. Deux propositions de fournisseurs de services aux commerçants peuvent citer ce qui semble être le même coût de transaction tout en traitant les frais de réseau, les frais de compte mensuels, l’accès à la passerelle et le soutien à la conformité de manières complètement différentes.
L’un les dissimule, l’autre les détaille, et le commerçant qui ne compare que le chiffre principal dans la présentation n’a aucun moyen de savoir lequel est lequel. Ce n’est pas un problème de modèle de tarification. C’est un problème de divulgation, et cela se manifeste tant dans les arrangements forfaitaires que dans ceux en interchange-plus.
Avant de pouvoir évaluer un modèle, vous devez accepter un principe de base : l’interchange est un coût d’entrée, pas un coût total. Tout le reste de ce guide repose sur cela.
Comment un paiement par carte circule-t-il réellement de la caisse à votre compte bancaire ?
Un paiement par carte passe par au moins cinq parties, et comprendre qui fait quoi est la base de l’évaluation de tout processeur de paiement. L’Aperçu du traitement des paiements par carte de l’ACFC identifie les participants suivants dans une transaction typique :
- Le client : L’individu qui initie le paiement.
- Le commerçant : Votre entreprise qui accepte la transaction.
- Le processeur de paiement : L’entreprise qui déplace les données et règle les fonds.
- Le réseau de cartes : L’infrastructure de la marque (comme Visa ou Mastercard) reliant le processeur et la banque.
- L’émetteur de la carte : La banque du client qui approuve ou refuse les fonds.
Dans certains arrangements de réseau à trois parties, le processeur et l’émetteur agissent comme une seule et même organisation.
La transaction se déroule en deux étapes distinctes, et les commerçants les confondent régulièrement.
Lors de l’autorisation, les détails de la transaction voyagent de vos produits de traitement des paiements, comme votre terminal physique ou votre page de paiement en ligne, via votre processeur et le réseau de cartes jusqu’à la banque émettrice, qui approuve ou refuse. Rien n’a encore bougé.
L’argent circule lors du règlement, qui se produit après, lorsque les lots de transactions sont soumis pour le mouvement des fonds.
Le traitement par lots est l’endroit où commence une grande partie de la confusion sur les flux de trésorerie. L’aperçu de l’ACFC explique que les transactions sont généralement regroupées par votre terminal, appareil ou plateforme avec d’autres transactions de la même journée ouvrable, puis soumises pour commencer le règlement.
Si l’heure de fermeture de votre lot tombe avant vos heures les plus occupées, votre argent se déplace un jour plus tard que vous ne le pensiez. C’est un paramètre opérationnel, pas une condition de tarification, et la plupart des propositions ne le mentionnent jamais.
Il y a ensuite la manière dont l’argent arrive. Les directives de l’ACFC notent que certains processeurs déposent le montant total de la transaction et perçoivent leurs frais plus tard, tandis que d’autres déduisent les frais avant de vous financer. Même coût total, mais expérience de trésorerie complètement différente. Une entreprise avec une paie hebdomadaire serrée ressent cette différence chaque vendredi.
C’est pourquoi nous disons aux commerçants qu’une comparaison de traitement de cartes de crédit basée uniquement sur le prix de la transaction est incomplète par nature. Vous n’achetez pas un taux. Vous achetez la fiabilité de l’autorisation, la gestion des lots, le délai de règlement, la présentation du financement et un numéro de téléphone auquel on répond lorsqu’un dépôt n’arrive pas.
Savoir quelle partie possède chaque pièce de cette chaîne vous indique qui appeler en cas de problème, et vous indique si l’entreprise qui vous vend le contrat est réellement celle qui est responsable du résultat.
Comment fonctionne le traitement à taux forfaitaire et à qui convient-il ?
Le traitement à taux forfaitaire applique des frais constants et prévisibles aux transactions de paiement par carte plutôt que de faire varier les frais en fonction des caractéristiques sous-jacentes de chaque transaction. Les directives réglementaires canadiennes utilisent le terme tarification mixte pour la même idée. L’Aperçu du traitement des paiements par carte de l’ACFC stipule que dans le cadre d’un plan forfaitaire ou mixte, un commerçant paie des frais fixes pour les transactions de paiement par carte.
L’attrait est réel et ne doit pas être ignoré. Le guide des frais de traitement des cartes de crédit de Bank of America définit la tarification forfaitaire comme facile à comprendre et prévisible parce que le prix est fixe plutôt que de changer transaction par transaction. Si vous prévoyez des coûts mensuels pour un conseil d’administration, un prêteur ou votre propre tranquillité d’esprit, cette stabilité a une valeur qui n’apparaît pas dans un tableur de coûts.
Le taux forfaitaire vaut la peine d’être évalué sérieusement lorsque vous priorisez des prévisions simples, lorsque vous êtes nouveau et que vous n’avez pas encore assez d’historique de paiement fiable pour analyser votre combinaison de cartes avec confiance, ou lorsque vous ne voulez tout simplement pas de variabilité au niveau du relevé d’une transaction à l’autre. Ce sont des préférences commerciales légitimes, pas de la naïveté.
Deux mises en garde, cependant :
- Une présentation forfaitaire ne garantit pas une réalité forfaitaire : L’aperçu de l’ACFC note qu’un plan forfaitaire ou mixte change également en fonction de la marque de la carte de paiement, du type de carte et du type de transaction. « Forfaitaire » décrit la manière dont les frais sont présentés, et non une promesse que chaque transaction est tarifée de manière identique. Lisez l’entente, pas l’argumentaire de vente.
- La structure de transaction forfaitaire couvre rarement tout : Les relevés de processeurs transparents montrent que les frais au niveau du compte existent de manière entièrement distincte des frais de transaction, avec des exemples tels que les frais mensuels, de relevé et les frais liés au minimum.
Si vous évaluez une offre à taux forfaitaire, votre question de diligence raisonnable est simple à poser et révélatrice à entendre : quels frais restent en dehors de la structure de transaction forfaitaire ?
Le principal risque du taux forfaitaire n’est pas le modèle. C’est de supposer que le chiffre de transaction affiché représente tous les coûts que vous encourrez.
Cette supposition est aussi exactement la manière dont fonctionne la tarification d’appel généralement dans cette industrie : un chiffre qui semble net à la signature gonfle une fois que les frais au niveau du compte, les conditions de l’équipement et les services optionnels apparaissent sur le troisième relevé. Demandez une vue d’ensemble dès le départ, et le taux forfaitaire peut être un choix judicieux et raisonnable.
Comment fonctionne la tarification interchange-plus et que vous montre-t-elle réellement ?
La tarification interchange-plus sépare le coût d’interchange fixé par les réseaux de paiement des frais imposés par votre fournisseur de services aux commerçants, puis présente les deux.
Le guide des frais de traitement des cartes de crédit de Bank of America définit la structure exactement de cette manière : l’interchange fixé par le réseau ajouté aux frais du fournisseur. La présentation séparée permet de voir plus facilement quelle partie de votre coût est liée à l’écosystème des cartes et laquelle est liée à la relation avec le fournisseur.
Pour les commerçants qui souhaitent auditer leurs propres coûts, cette visibilité est l’objectif. Des relevés interchange-plus bien structurés comportent des sections distinctes pour les frais d’interchange, les frais de service et les frais de compte, et notent que les frais totaux incluent les services de traitement, les frais liés aux logiciels et les frais au niveau du compte.
Lorsque chaque catégorie est détaillée, un changement dans vos coûts a une cause traçable. Vous pouvez savoir si votre combinaison de cartes a changé, si un coût de réseau a évolué ou si votre fournisseur a ajusté quelque chose.
L’interchange-plus vaut la peine d’être évalué lorsque :
- Vous avez suffisamment d’historique de relevés : Vous avez besoin de données de base pour analyser réellement votre combinaison de cartes, votre canal de vente, la taille des transactions et le volume.
- Vous avez une activité de paiement variée : Le modèle convient aux entreprises où le type de carte spécifique ou la méthode d’acceptation affecte matériellement les résultats.
- Vous voulez des rapports détaillés : Cela nécessite des commerçants prêts à lire des relevés granulaires plutôt que de se fier à une seule ligne de résumé.
Passons maintenant à la partie honnête, car c’est là que beaucoup de contenus dans cette catégorie font de la survente. L’interchange-plus ne coûte pas automatiquement moins cher. Une structure de tarification est plus détaillée sans être forcément moins chère.
Le guide de Bank of America stipule que la meilleure structure de tarification dépend de vos types de transactions courants et de votre volume, et conseille de tenir compte des frais ponctuels, divers et mensuels typiques. Le détail des frais est un outil de diagnostic, pas un rabais.
La question de diligence raisonnable pour l’interchange-plus est donc différente de celle du taux forfaitaire : quels coûts sont refacturés, quels sont les frais du fournisseur et comment sont-ils exactement présentés sur le relevé ? Et le risque à éviter est de supposer que la transparence seule garantit le coût total le plus bas.
L’interchange-plus met également plus de variabilité sous vos yeux. Votre coût mensuel évoluera au fur et à mesure que votre combinaison de cartes changera. Certains commerçants trouvent cela informatif. D’autres y voient une distraction par rapport à la gestion de l’entreprise. Les deux réactions sont valables, et la bonne réponse dépend de la manière dont vous opérez réellement, et non du modèle qui semble le plus sophistiqué.
Pourquoi la combinaison de cartes et le canal de transaction changent-ils la donne ?
La combinaison de cartes et le canal d’acceptation modifient vos coûts de traitement plus que ce que la plupart des commerçants imaginent, c’est pourquoi une seule moyenne mixte vous en dit très peu. L’Aperçu du traitement des paiements par carte de l’ACFC note que dans les plans non forfaitaires, les frais varient en fonction de la marque de la carte de paiement, du type de carte (comme premium ou standard) et du type de transaction.
Mastercard va plus loin sur ce qui motive réellement la qualification. Les taux d’interchange pour les commerçants de Mastercard listent les éléments suivants parmi les critères de qualification :
- Catégorie de commerçant : Le code de classification sectorielle spécifique (MCC) attribué à votre entreprise.
- Délai entre l’autorisation et la compensation : La rapidité avec laquelle votre système soumet les lots de transactions pour le règlement après l’approbation initiale.
- Présence ou absence de données de bande magnétique : Si la carte physique était présente et capturée électroniquement (glissée, insérée ou tapée) par opposition à une saisie manuelle.
- Données de transaction enrichies : La quantité d’informations détaillées par ligne (telles que les données de niveau 2 ou de niveau 3) transmises avec le paiement au réseau.
- Ventes du commerçant et volume de transactions : Le montant total en dollars et le nombre global de transactions traitées par votre entreprise.
Relisez cette liste. La moitié de ces éléments sont opérationnels, pas commerciaux. La rapidité avec laquelle vous compensez un lot et les données que vous transmettez avec la transaction affectent votre coût, quel que soit le modèle de tarification inscrit dans votre entente.
Le canal compte aussi, et c’est mesurable. Le rapport 2023 sur les revenus des frais d’interchange du Federal Reserve Board prouve que l’activité sans présence de carte et avec présence de carte diffère en valeur de transaction moyenne pour les transactions de débit et prépayées à usage général aux États-Unis.
Si vous vendez à la fois en magasin et en ligne, mélanger ces deux flux en une seule moyenne occulte ce que vous avez le plus besoin de voir. Séparez-les avant de comparer toute proposition.
Le rapport de la Réserve fédérale sépare également les données de transaction et d’interchange entre le débit non prépayé, le prépayé, le couvert, l’exempté, le double message et le message unique catégories. Cette granularité existe parce que ces catégories se comportent réellement différemment.
Un commerçant dont les clients utilisent principalement le débit a un profil de coût différent de celui qui traite des cartes de crédit avec récompenses premium sur des abonnements récurrents, même à volume mensuel identique.
C’est la raison pratique pour laquelle deux entreprises ayant des ventes similaires peuvent recevoir des frais de traitement de cartes de crédit très différents. Ce n’est pas du favoritisme, ni de la chance. C’est une combinaison de cartes différente, des canaux différents, des tailles de transactions différentes, des résultats de qualification différents.
Pour les commerçants de multiples secteurs au Canada et aux États-Unis utilisant nos diverses solutions de paiement, la leçon est procédurale. Avant d’évaluer le taux forfaitaire par rapport à l’interchange-plus, suivez ces deux étapes :
- Séparez votre historique par canal : Ventilez votre activité en personne, commerce électronique, saisie manuelle, récurrent, facture et mobile.
- Cartographiez les détails de vos cartes : Identifiez les marques de cartes, le débit par rapport au crédit, et le premium par rapport au standard là où votre relevé l’indique.
Cette cartographie est l’élément qui rend une comparaison de tarification significative. Sans elle, vous comparez des textes publicitaires.
La taille moyenne des transactions change-t-elle le modèle qui convient ?
Oui. La taille moyenne des transactions modifie la manière dont les frais par transaction se comportent dans la pratique, et l’ignorer est l’un des moyens les plus rapides de mal juger une proposition.
Un chiffre de type pourcentage seul ne peut pas vous indiquer votre coût effectif, car des frais fixes par transaction pèsent très différemment sur une petite vente que sur une grande. Les mêmes frais qui sont insignifiants sur une grosse facture sont importants sur une vente de café à petit prix, et aucun pourcentage global ne reflète cela.
Le Code du Canada reconnaît cela en exigeant les deux mesures dans les rapports aux commerçants. Le Code de conduite de l’ACFC pour l’industrie des cartes de crédit et de débit exige que le nombre de transactions et le volume des transactions apparaissent, et pas seulement l’un ou l’autre. Les dollars et les nombres sont des signaux distincts, et un commerçant a besoin des deux pour comprendre sa propre structure de coûts.
Le volume compte à deux niveaux à la fois, ce qui peut prêter à confusion :
- Adéquation du modèle de tarification : Le guide des frais de traitement des cartes de crédit de Bank of America stipule que le volume détermine quelle structure de tarification convient à vos types de transactions courants.
- Qualification du taux d’interchange : Les taux d’interchange pour les commerçants de Mastercard listent le volume parmi les critères déterminant quel taux d’interchange sous-jacent s’applique à une transaction.
Le volume influence donc à la fois votre position de négociation et le coût sous-jacent de vos transactions. C’est pourquoi nous présentons la tarification comme transparente et personnalisée plutôt que publiée.
Les conditions sont négociées en fonction de votre volume réel et de vos types de transactions, car ce sont les variables qui déterminent ce qui vous est réellement accessible. Une offre universelle publiée sur un site Web ne peut pas tenir compte d’une entreprise qui traite des factures à montant élevé et faible volume par rapport à une autre effectuant des milliers de petits paiements par jour. Tout chiffre cité avant que quelqu’un ne lise vos relevés est une supposition déguisée en offre.
Voici un exercice utile : prenez vos derniers mois d’historique de traitement et calculez, séparément, votre nombre de transactions et vos ventes totales pour chaque canal. Regardez où se situent vos volumes pour déterminer ce qu’il faut examiner :
- Nombre élevé de transactions, petite taille de transaction : Examinez de près les frais par transaction, car les frais fixes en cents par transaction consomment une part plus importante des petites ventes.
- Faible nombre de transactions, grande taille de transaction : Examinez les composantes basées sur un pourcentage et les frais de compte liés au minimum, car les points de pourcentage ont un impact bien plus important sur les coûts totaux que les cents fixes par transaction.
Si vous voulez que cette analyse soit faite sur vos chiffres réels plutôt que sur une hypothèse, apportez vos relevés à votre courtier pour une soumission personnalisée. C’est la seule façon de tenir compte honnêtement de la taille des transactions.
Que devez-vous réellement rechercher sur un relevé de traitement des paiements ?
Un relevé de traitement des paiements doit vous permettre de séparer les coûts liés au réseau de cartes, les frais de service du fournisseur et les frais au niveau du compte ; si ce n’est pas le cas, c’est déjà une conclusion en soi.
Un relevé transparent présente la structure à laquelle on est en droit de s’attendre : des sections distinctes pour les frais d’interchange, les frais de service et les frais de compte, avec des frais totaux couvrant les services de traitement, les frais liés aux logiciels et les frais au niveau du compte.
Commencez par la section au niveau du compte, car c’est celle que la plupart des commerçants ignorent. Ces frais se situent entièrement en dehors des transactions individuelles, avec des exemples incluant les frais mensuels, de relevé et les frais liés au minimum. Ils ne sont pas proportionnels à vos ventes, ce qui signifie que lors d’un mois tranquille, ils représentent une part plus importante de votre coût total que vos frais de transaction.
Une proposition qui cite une tarification de transaction sans divulguer cette section n’est pas complète.
Ensuite, recherchez l’activité de tiers. Des relevés de traitement clairs incluent une section distincte pour les transactions de tiers couvrant l’activité transmise à des fournisseurs de services externes pour le traitement et le financement. Cette section répond à une question qui mérite d’être posée directement : quels services ce fournisseur assure-t-il lui-même, et lesquels sont sous-traités ? Cela change l’interlocuteur à appeler en cas de problème.
Les commerçants canadiens disposent de normes de divulgation auxquelles ils peuvent comparer leurs relevés. Le Code de conduite de l’ACFC pour l’industrie des cartes de crédit et de débit exige que les relevés donnent accès aux données suivantes :
- Taux d’escompte effectif du commerçant : Le taux calculé pour l’ensemble de chaque type de carte accepté.
- Taux pertinents et montants totaux : Les paliers de tarification spécifiques appliqués et le montant total perçu.
- Nombre et volume de transactions : Le nombre exact de ventes et la valeur totale en dollars traitée.
Pour les modèles mixtes ou forfaitaires spécifiquement, le Code exige que les commerçants reçoivent ou aient accès au taux par transaction ainsi qu’à la divulgation des autres frais applicables non inclus dans ce taux.
Notez cette dernière phrase. Autres frais applicables non inclus dans ce taux. Le régulateur suppose qu’il y aura des frais en dehors de la structure forfaitaire. Vous devriez en faire autant.
Pour les commerçants américains, ces exigences canadiennes ne s’appliquent pas automatiquement, mais elles constituent une excellente référence. Si un fournisseur peut fournir ce niveau de détail volontairement, vous en apprenez beaucoup sur sa façon d’opérer. S’il ne peut pas, ou ne veut pas, vous avez également appris quelque chose.
Quoi qu’il en soit, demandez une explication ligne par ligne avec un humain capable d’expliquer chaque section sans réciter un script. Un fournisseur qui ne peut pas vous lire son propre relevé à haute voix vous indique à quoi ressemblera son soutien technique dans six mois.
Comment le délai de financement et le règlement affectent-ils votre trésorerie ?
Le délai de financement est un risque opérationnel, pas un détail de tarification, et il mérite sa propre discussion lors de toute évaluation de processeur. Parce que le règlement implique le processeur, le réseau de paiement et les banques émettrices, vos dépôts dépendent d’un processus multipartite, comme le confirme l’Aperçu du traitement des paiements par carte de l’ACFC. Lorsqu’un maillon de cette chaîne bloque, votre solde bancaire le ressent avant que quiconque n’en explique la raison.
Pour protéger votre trésorerie, il y a trois détails opérationnels que vous devez couvrir lors de toute évaluation de processeur :
- Renseignez-vous d’abord sur les procédures de traitement par lots et de fermeture. Puisque les transactions sont regroupées par terminal, appareil ou plateforme pendant la journée ouvrable puis soumises pour règlement, votre heure de fermeture détermine directement le jour où une vente est déposée. Un restaurant fermant à minuit avec une heure de fermeture en début de soirée est systématiquement en retard d’un jour sur une part importante de ses revenus. Personne ne cite cela dans une proposition de tarification, mais cela façonne votre fonds de roulement chaque semaine.
- Demandez comment les frais interagissent avec le financement. L’aperçu de l’ACFC note que certains processeurs fournissent d’abord le montant total de la transaction et perçoivent leurs frais plus tard, tandis que d’autres déduisent les frais avant le financement. Aucune des deux approches n’est mauvaise, mais elles produisent un travail de conciliation différent pour votre comptable et des montants de dépôts quotidiens différents dans votre grand livre. Sachez à quoi vous vous engagez avant que la clôture de fin de mois ne vous force à le découvrir.
- Renseignez-vous sur les pratiques de réserve et les procédures d’escalade pour les dépôts retardés. Ce deuxième point est le plus important, et c’est là que la qualité du service se distingue de la qualité de la vente. Lorsqu’un dépôt n’arrive pas un vendredi, vous n’avez pas besoin d’un modèle de tarification. Vous avez besoin d’une personne désignée qui répond, connaît votre compte et peut retracer le lot à travers la chaîne sans vous demander de réexpliquer votre entreprise de zéro.
C’est la partie de la relation que nous considérons comme non négociable. Être présent lorsqu’un financement est retardé, lorsqu’un litige survient ou lorsque quelque chose ressemble à une fraude, c’est ce que signifie un service attentionné en termes pratiques. Une file d’attente de billets de soutien qui finit par répondre n’est pas la même chose qu’un appel proactif vous informant qu’un lot n’a pas été réglé et de ce qui est fait à ce sujet.
Lorsque vous évaluez un processeur de paiement, notez ces questions sur le financement et posez-les lors de la même réunion où vous discutez de la tarification :
- Lots et fermetures : À quelle heure le lot quotidien ferme-t-il, et quel est l’impact sur le jour où mes revenus arrivent ?
- Délai de dépôt : Combien de jours ouvrables faut-il pour que les fonds compensés atteignent mon compte bancaire ?
- Méthode de déduction : Les frais de traitement sont-ils déduits quotidiennement avant le financement, ou perçus en une somme globale à la fin du mois ?
- Pratiques de réserve (si pertinent) : Sous quelles conditions mes fonds sont-ils retenus, et pour combien de temps ?
- Voie d’escalade : Y a-t-il un contact désigné que je peux appeler directement pour retracer un lot manquant ?
Les réponses vous en diront plus sur vos deux prochaines années que la structure de transaction ne le fera.
Pourquoi le soutien en cas de rétrofacturation et de litige fait-il partie d’une comparaison de prix ?
Le soutien en cas de litige fait partie d’une comparaison de prix car un seul litige annule la valeur de la transaction tout au long de la chaîne de paiement, et aucun modèle de tarification ne vous protège contre cela.
L’aperçu de la résolution des litiges de Visa définit les litiges comme des annulations de tout ou partie de la valeur de la transaction par l’émetteur vers l’acquéreur, et généralement par la banque du commerçant vers le commerçant. L’argent s’en va. Votre structure de tarification n’a aucune importance pour savoir si vous le récupérerez.
Ce qui compte, c’est la rapidité et les preuves. L’aperçu de Visa conseille que lorsqu’un acquéreur contacte un commerçant au sujet d’un litige, le meilleur chemin du commerçant vers une résolution est une réponse rapide. Cette seule phrase doit redéfinir la manière dont vous évaluez les fournisseurs.
Une réponse rapide nécessite quatre éléments critiques :
- Notification rapide : Vous êtes alerté immédiatement lorsqu’un litige est déposé.
- Conseils clairs sur les preuves : Vous savez exactement quelle documentation est requise pour contester la rétrofacturation.
- Clarté des conditions du litige : Quelqu’un vous informe du code de raison ou de la condition spécifique qui s’applique.
- Gestion des échéances : Les délais critiques ne passent pas inaperçus dans une boîte de réception non surveillée.
Un fournisseur qui vous avertit tardivement décide effectivement du résultat pour vous.
La prévention est la moitié la moins chère de l’équation. Les directives de gestion des litiges pour les commerçants de Visa recommandent aux commerçants d’énoncer clairement les politiques de retour, de remboursement et d’annulation au moment de la transaction, y compris sur les reçus le cas échéant. C’est un changement opérationnel à faible coût avec un effet direct sur le volume des litiges, et cela s’applique que vous ayez un magasin physique ou une page de paiement.
Les deux canaux ont besoin de procédures réelles. Les directives de Visa ciblent explicitement les commerçants avec présence de carte et sans présence de carte, couvrant la prévention, les réponses, les conditions de litige, les preuves convaincantes, et la formation du personnel. La formation du personnel figure sur cette liste pour une raison. Votre équipe est souvent la première à savoir qu’une transaction semble suspecte.
Lorsque vous comparez une proposition à taux forfaitaire à une proposition interchange-plus, ajoutez ces questions sur les litiges à votre liste d’évaluation :
- Responsabilité : Qui gère un litige dans votre entreprise ?
- Processus de notification : Comment êtes-vous informé lorsqu’un litige est déposé ?
- Assemblage des preuves : Quelles preuves vous aident-ils à rassembler et à soumettre ?
- Délai de réponse : Quel délai strict s’applique à votre soumission ?
- Escalade humaine : Existe-t-il une voie d’escalade humaine désignée en cas de problème ?
Un fournisseur qui répond clairement à ces questions mérite une attention sérieuse. Un fournisseur qui vous renvoie vers un article de base de connaissances vous indique à quoi ressemblera une mauvaise semaine.
C’est là que la diligence raisonnable porte ses fruits d’une manière qu’un tableur ne peut capturer. En 15 ans et plus de 1 000 avis avec une note moyenne de 4,4 sur 5, le commentaire qui revient le plus souvent ne concerne pas la structure. Il s’agit de quelqu’un qui répond au téléphone lorsqu’un litige ou un dépôt retardé met de l’argent réel en péril.
Quel est le rapport entre la prévention de la fraude, les obligations PCI et le choix d’un processeur ?
La prévention de la fraude et la conformité PCI font partie de la décision du processeur car la technologie de votre fournisseur affecte directement la quantité de données de titulaires de cartes que votre entreprise manipule. Le document Merchants: The Payment Process du PCI SSC stipule que la sécurité des paiements est essentielle pour toute entité qui stocke, traite ou transmet des données de titulaires de cartes, et que les normes PCI établissent des exigences techniques et opérationnelles pour les organisations acceptant ou traitant des paiements. Cela vous inclut, quels que soient votre taille ou votre modèle.
Vous ne pouvez pas non plus vous soustraire à ce qui s’applique à vous. Le guide « Do All PCI DSS Requirements Apply to Every System Component? » du PCI SSC stipule que les exigences PCI DSS s’appliquent à tous les composants du système à moins qu’une exigence ne soit vérifiée comme inapplicable, et que les organisations ne peuvent pas choisir les exigences applicables à mettre en œuvre en fonction de leur propre perception du risque. « Nous sommes trop petits pour que cela compte » n’est pas une position reconnue par la norme.
Voici le lien avec votre choix de processeur. Le guide d’applicabilité du PCI SSC explique que l’application de certaines exigences dépend de la fonction d’un système et de son accès aux données des titulaires de cartes, aux données de compte stockées, aux clés cryptographiques ou aux mécanismes de chiffrement et de déchiffrement.
Cela signifie que l’architecture de votre configuration de paiement détermine votre périmètre de conformité. Une solution qui maintient les données de cartes hors de vos systèmes produit un profil d’obligation différent d’une solution qui les achemine à travers votre propre environnement.
Cela fait du périmètre PCI une véritable dimension de comparaison, au même titre que le coût. Demandez à tout fournisseur potentiel de répondre à ces questions directement et par écrit :
- Réduction du périmètre PCI : Comment votre solution affecte-t-elle les données de titulaires de cartes que mon entreprise manipule, et comment exactement votre technologie réduit-elle mon périmètre PCI global ?
- Outils de prévention de la fraude : Quels outils de surveillance accompagnent la configuration, et comment l’activité transactionnelle suspecte est-elle signalée et remontée au quotidien ?
- Facturation du soutien à la conformité : Le soutien à la conformité est-il inclus ou est-il facturé comme un service optionnel ? (C’est important car les frais de services optionnels apparaissent sur les relevés comme des frais au niveau du compte et doivent être inclus dans votre calcul du coût total.)
Rappelons que le Code canadien distingue les frais liés à des services optionnels de ceux liés à une non-conformité évitable. Évitable est le mot clé.
Les frais de non-conformité sont le genre de coût qui n’apparaît jamais dans une proposition et qui finit pourtant par se manifester, et un fournisseur qui vous maintient proactivement conforme vous fait économiser discrètement de l’argent qu’aucun modèle tarifaire ne prend en compte.
Demandez à tout fournisseur potentiel de répondre par écrit à ceci : comment sa technologie réduit-elle votre périmètre PCI, et comment fonctionne concrètement sa surveillance antifraude au quotidien? Un processeur de paiement qui considère la réduction du périmètre comme un élément central de sa conception, plutôt que comme une option payante, mérite d’être noté.
Tarification forfaitaire vs interchange-plus vs par paliers : comparaison côte à côte
Trois structures tarifaires reviennent le plus souvent dans les propositions destinées aux commerçants en Amérique du Nord : le forfait (aussi appelé tarif mixte ou « blended »), l’interchange-plus et le tarif par paliers. Le tableau ci-dessous les compare selon les dimensions qui déterminent réellement votre expérience, plutôt que celles qui font bonne figure dans une présentation commerciale.
Deux points à garder en tête à la lecture :
- Aucune de ces colonnes ne constitue une recommandation : la structure appropriée dépend de votre volume de transactions, de votre ticket moyen, de votre répartition des cartes, de vos canaux d’acceptation, de votre modèle d’affaires et du niveau de détail de relevé que vous êtes réellement disposé à examiner chaque mois.
- La ligne « question clé de diligence raisonnable » est la plus utile : ce sont les questions qui révèlent ce qu’une proposition omet, et elles fonctionnent avec n’importe quel fournisseur sur n’importe quel marché.
La tarification par paliers mérite sa propre colonne, car les commerçants y sont fréquemment confrontés et elle se comporte différemment des deux modèles mentionnés dans le titre de cet article.
Elle regroupe plusieurs résultats d’interchange en paliers définis par le fournisseur, ce qui peut sembler plus simple que le détail complet de l’interchange tout en étant plus difficile à vérifier de manière indépendante.
Cette structure n’est pas injuste en soi, mais elle exige plus de rigueur quant aux définitions et aux règles de classification que le forfait ou l’interchange-plus.
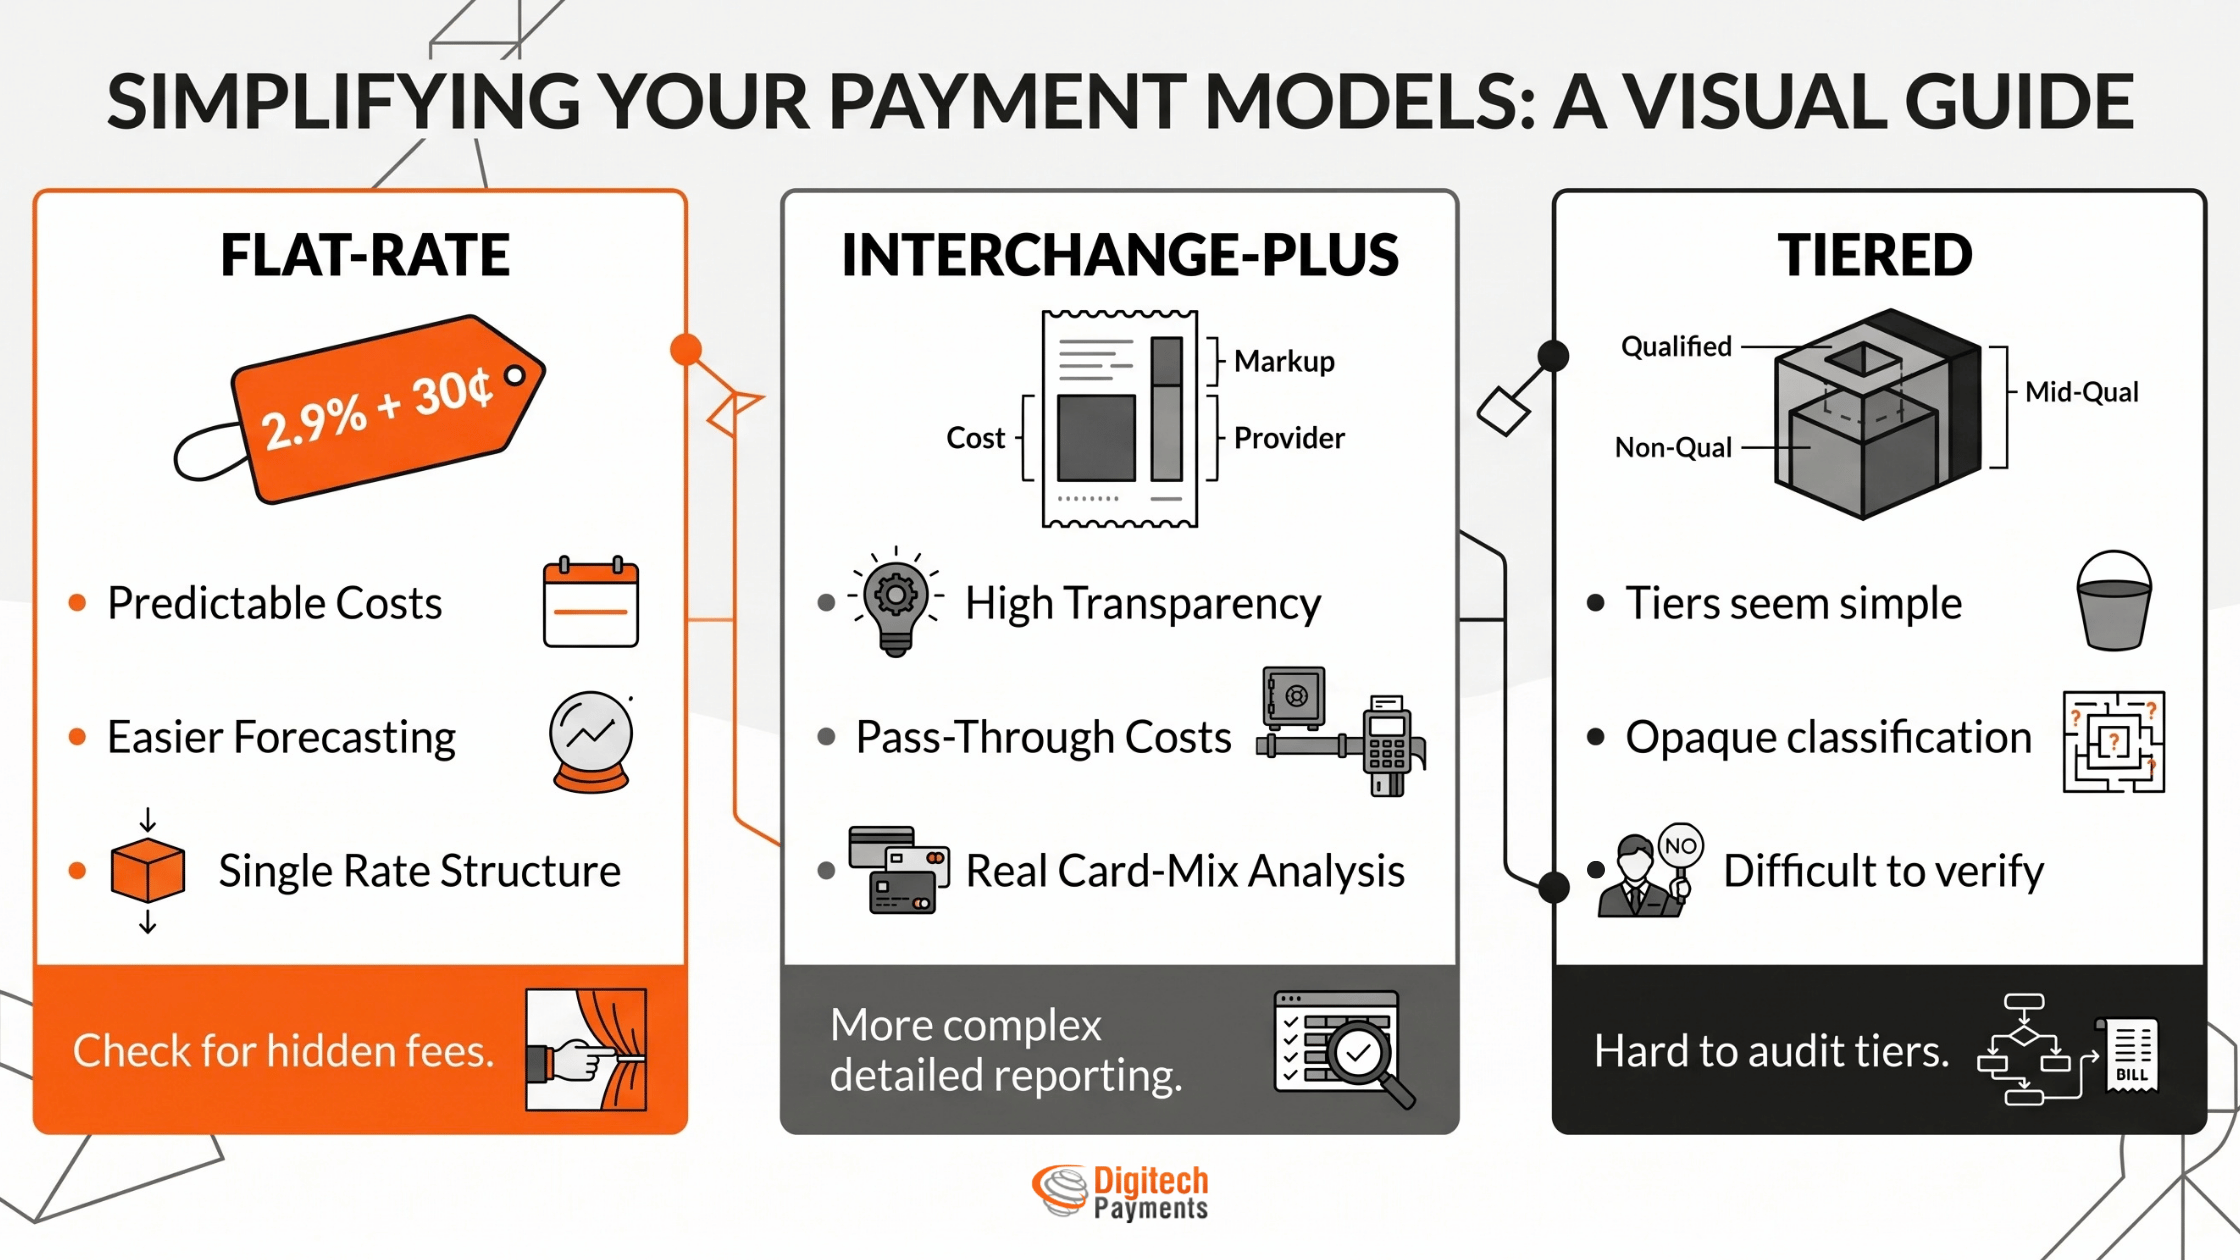
| Dimension de comparaison | Forfait / tarif mixte | Interchange-plus | Par paliers |
|---|---|---|---|
| Présentation des frais | Un frais forfaitaire peut s’appliquer aux transactions par carte | L’interchange est séparé des frais liés au fournisseur | Plusieurs résultats d’interchange regroupés en paliers définis par le fournisseur |
| Facilité de prévision | Généralement plus simple et plus prévisible au niveau de la transaction | Plus variable, car les caractéristiques de la transaction influencent l’interchange | Semble plus simple que le détail complet, mais la classification est plus difficile à vérifier |
| Visibilité du relevé | Vérifiez si d’autres frais sont divulgués en dehors du frais forfaitaire | Permet un examen détaillé de l’interchange, des frais de service et des frais de compte | Demandez comment les transactions sont admissibles à chaque palier et comment les exceptions sont gérées |
| Profil de commerçant à évaluer | La simplicité et la prévisibilité sont des priorités élevées | Un historique de transactions suffisant existe pour analyser la véritable répartition des cartes et les tendances | Exige une diligence approfondie sur les définitions des paliers et les règles d’attribution |
| Question clé de diligence raisonnable | Quels frais restent en dehors de la structure forfaitaire de transaction? | Quels coûts sont répercutés, lesquels sont des frais du fournisseur, et comment sont-ils présentés? | Comment chaque transaction devient-elle admissible à un palier, et puis-je le vérifier? |
| Risque d’une comparaison superficielle | Présumer que le chiffre affiché représente l’ensemble des coûts | Présumer que la transparence à elle seule garantit le coût total le plus bas | Présumer que peu de paliers rendent le modèle facile à vérifier |
Une liste de vérification en 12 étapes pour comparer les offres forfaitaires et interchange-plus
- Rassemblez vos relevés et rapports de traitement récents. Utilisez une période significative d’historique réel, et non un seul mois ni du matériel promotionnel. Plusieurs mois de données réelles révèlent la saisonnalité, les variations de répartition des cartes et les frais au niveau du compte qu’un aperçu d’un mois ou une fiche commerciale ne vous montrent pas.
- Séparez vos canaux de vente. Répartissez votre historique en activités en personne, en ligne, saisies manuellement, récurrentes, par facture et mobiles. Le rapport de la Réserve fédérale démontre que les transactions sans carte présente et avec carte présente diffèrent en valeur moyenne, de sorte que les mélanger en une seule moyenne masque la variation qui détermine votre coût réel.
- Documentez séparément le volume de transactions et le ticket moyen. Suivez à la fois les montants des ventes et le nombre de transactions. Le Code de conduite de l’ACFC exige les deux dans les rapports aux commerçants, et pour cause : les frais par transaction et les frais en pourcentage ont un impact très différent selon que vous effectuez beaucoup de petites ventes ou peu de grandes ventes.
- Dressez le portrait complet de votre répartition de paiements. Identifiez les marques de carte acceptées, le débit par rapport au crédit, l’activité premium par rapport à l’activité standard lorsque votre relevé l’indique, l’activité prépayée et les transactions nationales par rapport aux transactions transfrontalières. L’aperçu de l’ACFC confirme que les frais varient selon la marque, le type de carte et le type de transaction, tant dans les régimes forfaitaires que non forfaitaires.
- Identifiez chaque intervenant de votre chaîne de paiement. Demandez qui est l’acquéreur, qui est le processeur, et qui fournit la passerelle, le terminal et la facilitation de paiement, le cas échéant. Ajoutez votre contact pour le financement. Lorsqu’un dépôt est retardé, savoir qui est responsable de quel maillon vous fait gagner des heures à ne pas être transféré d’un service à l’autre.
- Demandez la documentation commerciale complète. Obtenez le contrat marchand, le barème tarifaire, le contrat d’équipement, le contrat logiciel, la procédure d’annulation, les conditions de renouvellement, les politiques de financement et le processus de litige. Un sommaire de proposition, c’est du marketing. Le contrat, lui, vous régit pour les prochaines années.
- Demandez une explication ligne par ligne du relevé. Faites en sorte que le fournisseur distingue les frais liés aux réseaux de cartes, les frais de service du fournisseur, les frais au niveau du compte, les services optionnels et l’activité de tiers. Les meilleures pratiques de l’industrie exigent que ces éléments figurent dans des sections distinctes; un fournisseur qui refuse de les séparer fait donc ce choix délibérément.
- Comparez le coût total, pas un chiffre vedette. Incluez les frais de transaction, les frais au niveau du compte, le logiciel, le matériel, la passerelle, les rapports, le soutien à la conformité et le soutien aux rétrofacturations. Les directives de Bank of America recommandent explicitement de tenir compte des frais ponctuels, divers et mensuels habituels avant de juger une structure.
- Demandez comment les frais sont déduits de votre financement. Confirmez si les frais sont prélevés avant ou après le dépôt des fonds, et précisez le calendrier de règlement ainsi que les heures limites de traitement des lots. L’aperçu de l’ACFC note que les processeurs diffèrent sur ce point, et cette différence modifie votre position de trésorerie quotidienne ainsi que votre travail de rapprochement.
- Testez le soutien aux litiges avant d’en avoir besoin. Demandez qui gère un litige, comment vous êtes avisé, quelles preuves sont requises, quel délai de réponse s’applique, et s’il existe une voie d’escalade nommée vers une personne réelle. L’aperçu de Visa indique qu’une réponse rapide du commerçant est la meilleure voie vers une résolution, et la rapidité dépend entièrement de la notification.
- Examinez en détail le soutien en matière de fraude et de sécurité. Demandez comment la solution protège les données de paiement, limite votre périmètre PCI dans la mesure du possible, appuie la prévention de la fraude, et gère l’activité suspecte. Le PCI SSC confirme que le périmètre dépend de la fonction du système et de l’accès aux données, de sorte que l’architecture constitue un point de comparaison légitime.
- Apportez le tout à un courtier pour obtenir une soumission personnalisée. Remettez les relevés et l’historique de transactions réels afin que la tarification soit évaluée en fonction de votre véritable répartition des cartes, de votre volume, de votre ticket moyen, de votre répartition des canaux et de vos besoins opérationnels. Toute soumission produite avant que quelqu’un n’examine vos données n’est qu’une estimation, pas une offre.
Une fois vos données rassemblées et vos questions préparées, apportez-les aux experts de DigitechPaiements. Nous examinerons vos relevés et élaborerons un plan de traitement transparent et personnalisé qui convient réellement à votre entreprise.
Des droits de transparence propres au Canada à connaître
Les commerçants canadiens bénéficient de protections en matière de divulgation et de retrait en vertu du Code de conduite destiné à l’industrie des cartes de paiement, ce qui leur confère plus de pouvoir de négociation dans une comparaison tarifaire que bien des gens ne le réalisent. L’Aperçu du traitement des paiements par carte de l’ACFC précise que l’objectif du Code est notamment d’aider les commerçants à comprendre les coûts d’acceptation des cartes, à prévoir leurs coûts mensuels d’acceptation des cartes, à encourager des modes de paiement à moindre coût, et à choisir les options de paiement qu’ils acceptent. Il s’agit d’un mandat de transparence rédigé pour votre bénéfice, et il vaut la peine d’y recourir.
Voici trois protections précises à connaître :
- Soumissions transparentes et justification : Le Code exige que les demandes, soumissions et propositions de traitement des cartes incluent la divulgation du coût par transaction ainsi que la divulgation des frais. Il exige également que les données et le raisonnement derrière la soumission, comme votre répartition des cartes et votre volume, soient fournis afin que vous puissiez comparer plus facilement les propositions. Cette dernière exigence est la plus puissante. Elle signifie que vous pouvez demander à un fournisseur canadien de démontrer ses hypothèses, et si deux propositions reposaient sur des hypothèses différentes concernant votre entreprise, vous pouvez le constater plutôt que de le deviner.
- Droit de préavis et de retrait pour les changements postérieurs à la signature : Le Code traite également des changements survenant après votre signature. Il exige un préavis dans un délai défini avant que certains nouveaux frais ou frais majorés ne soient répercutés, et il prévoit un droit de retrait sans pénalité lié à la date d’entrée en vigueur d’un changement visé. Cela contrecarre directement la tendance d’une structure initialement attrayante qui dérive à la hausse une fois le commerçant engagé. Vous avez droit à un préavis et, pour les changements visés, à une porte de sortie.
- Interdiction de l’acceptation par défaut : Un fournisseur ne peut ajouter un nouveau produit ou service de traitement de paiement sans votre consentement exprès. Si un service apparaît sur votre relevé sans que vous l’ayez accepté, ce n’est pas une anomalie de facturation au Canada. C’est une question relevant du Code qui mérite d’être soulevée.
Pour les commerçants aux États-Unis, rien de tout cela ne s’applique automatiquement, et nous vous déconseillons de présumer le contraire sans avis juridique. Mais ces exigences constituent une norme de transparence solide que vous pouvez appliquer volontairement.
Demandez à un fournisseur américain les mêmes divulgations qu’un fournisseur canadien est tenu de fournir : le coût par transaction, la divulgation des frais, et les hypothèses de répartition des cartes et de volume derrière la soumission. Un fournisseur à l’aise avec cette demande vous montre quelque chose d’utile. Celui qui se braque vous montre quelque chose aussi.
L’essentiel à retenir : aucun des deux modèles ne l’emporte à lui seul
La tarification forfaitaire offre une prévisibilité et une présentation plus simple au niveau de la transaction. L’interchange-plus offre une séparation entre les coûts liés aux cartes et les frais du fournisseur, ce qui favorise un examen plus détaillé. Aucun des deux n’est universellement moins cher, et toute source qui vous affirme le contraire omet l’étape où votre entreprise réelle est examinée en profondeur.
Ce qui détermine la réponse, ce sont vos propres données : le volume de transactions, le ticket moyen, la répartition des cartes et le fait que vous vendiez en personne ou en ligne. Ajoutez les conditions contractuelles, le soutien aux litiges et la posture de sécurité, car ce sont ces éléments qui déterminent le coût d’une mauvaise semaine, peu importe la structure.
Si vous cherchez un partenaire qui élabore une tarification transparente et personnalisée en fonction de vos chiffres réels, parlons-en. Chez DigitechPaiements, nous analysons les relevés de commerçants depuis 2011, en personnalisant les plans selon le volume et le type de transaction afin que vous ne payiez jamais trop. Nous passerons votre relevé en revue ligne par ligne et concevrons une structure tarifaire adaptée à vos besoins opérationnels. Contactez-nous dès aujourd’hui pour une soumission personnalisée basée sur votre véritable répartition des cartes, vos canaux et votre ticket moyen.
Questions fréquemment posées
1. Qu’est-ce que l’interchange, en termes simples?
L’interchange est un frais de transfert payé entre institutions financières lors des transactions par carte, et non une facture que vous recevez directement de Visa ou Mastercard. Visa précise que les commerçants ne paient pas directement les frais de remboursement d’interchange; vous négociez plutôt et payez un taux d’escompte commerçant à votre institution financière ou à votre fournisseur de paiement, qui regroupe plusieurs services de traitement. Mastercard définit l’interchange comme une composante du taux d’escompte commerçant établi par l’acquéreur. L’interchange est donc un coût sous-jacent à votre tarification, jamais le montant total que vous payez réellement.
2. Comment comparer les fournisseurs de services marchands au-delà du prix?
Comparez la clarté des relevés, les pratiques de financement, les conditions contractuelles, les procédures de renouvellement et d’annulation, la posture de sécurité, les outils de lutte contre la fraude, le soutien en cas de rétrofacturation, l’adéquation technologique, les besoins d’intégration, et l’accès à un interlocuteur humain compétent pour l’escalade. Demandez comment les frais sont déduits du financement et quand les lots sont clôturés, car l’ACFC note que les processeurs diffèrent sur ces deux points. Demandez ensuite une explication détaillée du relevé, ligne par ligne. Un fournisseur qui explique chaque section de son propre relevé démontre la qualité du service que vous recevrez après la signature.
3. Comment choisir un fournisseur de services aux commerçants au Canada ?
Utilisez le Code de conduite de l’industrie des cartes de paiement comme cadre de référence. Le Code de l’ACFC exige que les devis et propositions incluent la divulgation du coût par transaction, la divulgation des frais, ainsi que les données sur le mix de cartes et le volume qui sous-tendent le devis, ce qui rend les propositions véritablement comparables. Confirmez que vous recevez des relevés indiquant le taux d’escompte effectif du commerçant par type de carte, ainsi que les taux, les montants, le nombre de transactions et le volume. Vérifiez également les droits de préavis pour les augmentations de frais et l’interdiction d’ajouter des services sans votre consentement exprès.
4. Qu’est-ce qui fait un bon partenaire de traitement des paiements ?
Un bon partenaire de traitement des paiements explique votre relevé ligne par ligne, vous indique quels services il fournit directement ou par l’intermédiaire de tiers, et répond au téléphone en cas de retards de financement, de litiges et de fraudes suspectées. Il confirme les heures de clôture des lots, les délais de dépôt et si les frais sont déduits avant ou après le financement. L’aperçu de Visa conseille qu’une réponse rapide du commerçant est la meilleure voie pour la résolution des litiges, et cela n’est possible que si votre fournisseur vous informe rapidement avec un contact d’escalade nommé.
5. Comment bien évaluer une entreprise de traitement de cartes de crédit ?
Demandez la documentation commerciale complète, pas seulement le résumé des prix : accord commerçant, grille tarifaire, accords d’équipement et de logiciel, procédure d’annulation, conditions de renouvellement, politiques de financement et processus de litige. Demandez comment leur solution affecte votre périmètre PCI, car le PCI SSC confirme que les exigences s’appliquent à tous les composants du système, sauf si leur inapplicabilité est vérifiée. Apportez ensuite plusieurs mois de relevés réels afin que la tarification soit évaluée en fonction de votre mix de cartes et de votre volume réels plutôt que d’une hypothèse générique.
Ouvrages cités
- Bank of America. Credit Card Processing Fees. Bank of America Business, 2025.
- Agence de la consommation en matière financière du Canada (ACFC). Aperçu du traitement des paiements par carte. Gouvernement du Canada, 2025.
- Agence de la consommation en matière financière du Canada (ACFC). Code de conduite de l’industrie des cartes de paiement au Canada. Gouvernement du Canada, 2024.
- Federal Reserve Board. 2023 Interchange Fee Revenue, Covered Issuer Costs, and Covered Issuer and Merchant Fraud Losses Related to Debit Card Transactions. Board of Governors of the Federal Reserve System, 2023.
- Mastercard. Merchant Interchange Rates. Mastercard, s.d.
- PCI Security Standards Council (PCI SSC). Do All PCI DSS Requirements Apply to Every System Component?. PCI Security Standards Council, s.d.-a.
- PCI Security Standards Council (PCI SSC). Merchants: The Payment Process. PCI Security Standards Council, s.d.-b.
- Visa. Merchant Dispute Management Guidelines. Visa, 2024.
- Visa. Dispute Resolution. Visa, s.d.-a.
- Visa. Regulations and Fees for Small Business. Visa, s.d.-b.

