

L’essentiel en bref
-
Un commerçant ne peut pas empêcher un titulaire de carte de déposer un litige, mais les directives de Visa pour la gestion des litiges des commerçants exigent que le commerçant accepte ou rejette le litige après que le processeur l’ait transmis, la réponse étant acheminée via l’acquéreur.
-
Les directives de Visa en matière de litiges classent les litiges en quatre catégories : fraude, autorisation, erreurs de traitement et litiges de consommation. Chaque catégorie exige des preuves différentes, donc la lecture du code de motif avant de rassembler les documents est la première étape.
-
Le guide des rétrofacturations de Mastercard établit une deuxième présentation lorsque les biens ont été livrés comme convenu, qu’un remboursement a déjà été émis ou que la rétrofacturation était invalide, y compris les litiges déposés en dehors du délai applicable.
-
La page Gérer les litiges d’American Express confirme que moins de 0,030 % des transactions des titulaires de carte américains en 2025 sont devenues des litiges parvenus aux commerçants. Ce chiffre est spécifique au réseau et ne représente pas un taux de rétrofacturation à l’échelle de l’industrie.
-
La documentation officielle de Visa stipule clairement que des preuves irréfutables n’exigent pas que Visa, l’émetteur ou toute autre partie conclue que le titulaire de carte a participé à la transaction. Les preuves améliorent la position d’un commerçant ; elles ne garantissent jamais le résultat.
Qu’est-ce qu’une rétrofacturation de carte de crédit et un commerçant peut-il l’empêcher ?
Une rétrofacturation est un mécanisme de réseau de cartes qui permet à un émetteur de carte de renvoyer une transaction contestée du côté du commerçant dans la chaîne de paiement après qu’un titulaire de carte l’ait contestée et que l’émetteur détermine qu’un droit de litige s’applique.
Cette définition, tirée des directives de Visa pour la gestion des litiges des commerçants, est importante car elle répond à la question que la plupart des commerçants posent en premier : non, un commerçant ne peut pas empêcher un client d’appeler sa banque et de déposer une rétrofacturation de carte de crédit. Cette porte est ouverte à chaque titulaire de carte.
Ce qu’un commerçant peut faire, c’est répondre. Le processus de rétrofacturation passe par plusieurs étapes, et à plus d’une d’entre elles, un commerçant a une opportunité réelle et documentée de présenter des faits. Le problème est que bien répondre exige une préparation qui doit avoir lieu avant même que la notification n’arrive.
Chez DigitechPaiements, nous travaillons avec des commerçants partout au Canada et aux États-Unis, en magasin et en ligne, et le schéma est constant : les entreprises qui récupèrent les revenus contestés sont celles qui ont des dossiers organisés et un flux de travail interne rapide. Celles qui perdent sont généralement celles qui ont découvert trop tard quelle était la date limite.
Ce guide détaille les mécanismes, les preuves et les décisions afin que les commerçants sachent exactement à quoi s’attendre lorsqu’un litige de rétrofacturation apparaît sur leur compte.
Un commerçant peut-il refuser une rétrofacturation ? Voici la réponse directe
Un commerçant ne peut pas refuser une rétrofacturation, ce qui signifie qu’il ne peut pas l’empêcher de se produire. Un titulaire de carte contacte sa banque émettrice, l’émetteur décide si un droit de litige s’applique, et le processus commence que le commerçant soit d’accord ou non. Les directives de Visa pour la gestion des litiges des commerçants précisent que l’émetteur prend la décision initiale quant à l’existence d’une situation de litige.
Ce qu’un commerçant fait, c’est rejeter le litige, ce qui est une chose entièrement différente. Le diagramme du cycle de vie des litiges dans les directives de Visa en matière de litiges décrit le flux séquentiel exact :
-
Le titulaire de carte dépose un litige auprès de sa banque.
-
La banque du titulaire de carte envoie le litige au processeur de carte du commerçant.
-
Le processeur transmet la notification au commerçant.
-
Le commerçant accepte ou rejette le litige.
Rejeter signifie soumettre une réponse opportune et spécifique au motif, accompagnée de documents justificatifs, à l’acquéreur ou au processeur, qui présente ensuite la position du commerçant à l’émetteur.
Un commerçant ne peut pas empêcher un client de contester un paiement par carte, mais il peut contester un litige invalide par l’intermédiaire de son processeur ou de sa banque acquéreuse. Cette distinction est importante car elle fixe des attentes réalistes.
Le commerçant n’est pas le juge. Les règles administratives de Visa stipulent qu’administrativement, l’interaction principale dans un litige se fait entre l’émetteur et l’acquéreur, et que l’émetteur envoie le litige à l’acquéreur, ce qui peut impliquer ou contourner complètement le commerçant.
Il y a aussi une limite stricte qu’il convient d’énoncer d’emblée. La politique de Visa exige qu’un commerçant réponde à un litige par l’intermédiaire de son acquéreur ; si le commerçant ne peut pas résoudre le litige, la perte est supportée par le commerçant selon le processus du réseau. C’est la version honnête.
La protection contre les rétrofacturations, au sens pratique, n’est pas un bouclier qui fait disparaître les litiges. C’est une combinaison de prévention, de discipline de documentation et de savoir-faire pour répondre lorsqu’un cas est réellement contestable.
Que se passe-t-il immédiatement après qu’un client conteste un paiement ?
Après qu’un client conteste un paiement, la banque émettrice transmet la transaction contestée à l’acquéreur, qui l’examine ensuite. Si le litige est valide, l’acquéreur déduit le montant contesté du compte du commerçant et en informe le commerçant. Cette séquence, établie dans les directives de Visa pour la gestion des litiges des commerçants, explique pourquoi tant de propriétaires d’entreprise décrivent l’expérience comme de l’argent qui disparaît avant que quiconque ne leur pose une question.
Le débit n’est cependant pas la fin de l’histoire. Il s’agit d’une position financière provisoire pendant que le dossier passe par le processus formel de rétrofacturation. Les prochaines étapes immédiates dépendent de la marque de carte spécifique :
-
Visa : Selon la documentation officielle de Visa, le processeur transmet le litige au commerçant, qui l’accepte ou le rejette ensuite.
-
Mastercard : Le guide des rétrofacturations de Mastercard définit une deuxième présentation comme la réponse de l’acquéreur au nom du commerçant dans les situations éligibles.
-
American Express : Le guide Comprendre le processus de litige d’American Express distingue une demande de renseignements, dans laquelle le commerçant fournit des documents ou émet un crédit avant qu’une rétrofacturation ne soit créée, d’une rétrofacturation initiale, dans laquelle le compte du commerçant est débité en premier, et le commerçant soumet des documents pour annuler la rétrofacturation.
La réponse pratique à la question de savoir si l’argent est déjà perdu est donc : peut-être, et pas nécessairement encore. La première étape consiste à déterminer le type de notification reçu. Une plainte client n’est pas une rétrofacturation. Une demande de renseignements n’est pas une rétrofacturation. Une rétrofacturation initiale l’est, et le compte à rebours a déjà commencé.
Une dernière chose à comprendre concernant les délais. Le guide du Bureau de protection financière des consommateurs (CFPB) sur la correction des erreurs dans votre facture de carte de crédit confirme qu’un émetteur de carte américain dispose de 30 jours pour accuser réception d’un avis d’erreur de facturation et prend jusqu’à deux cycles de facturation pour terminer son enquête. C’est le côté consommateur de la chronologie, et cela aide à expliquer pourquoi un litige apparaît sur un compte de commerçant des semaines après la vente.
Qui fait quoi dans le processus de rétrofacturation ?
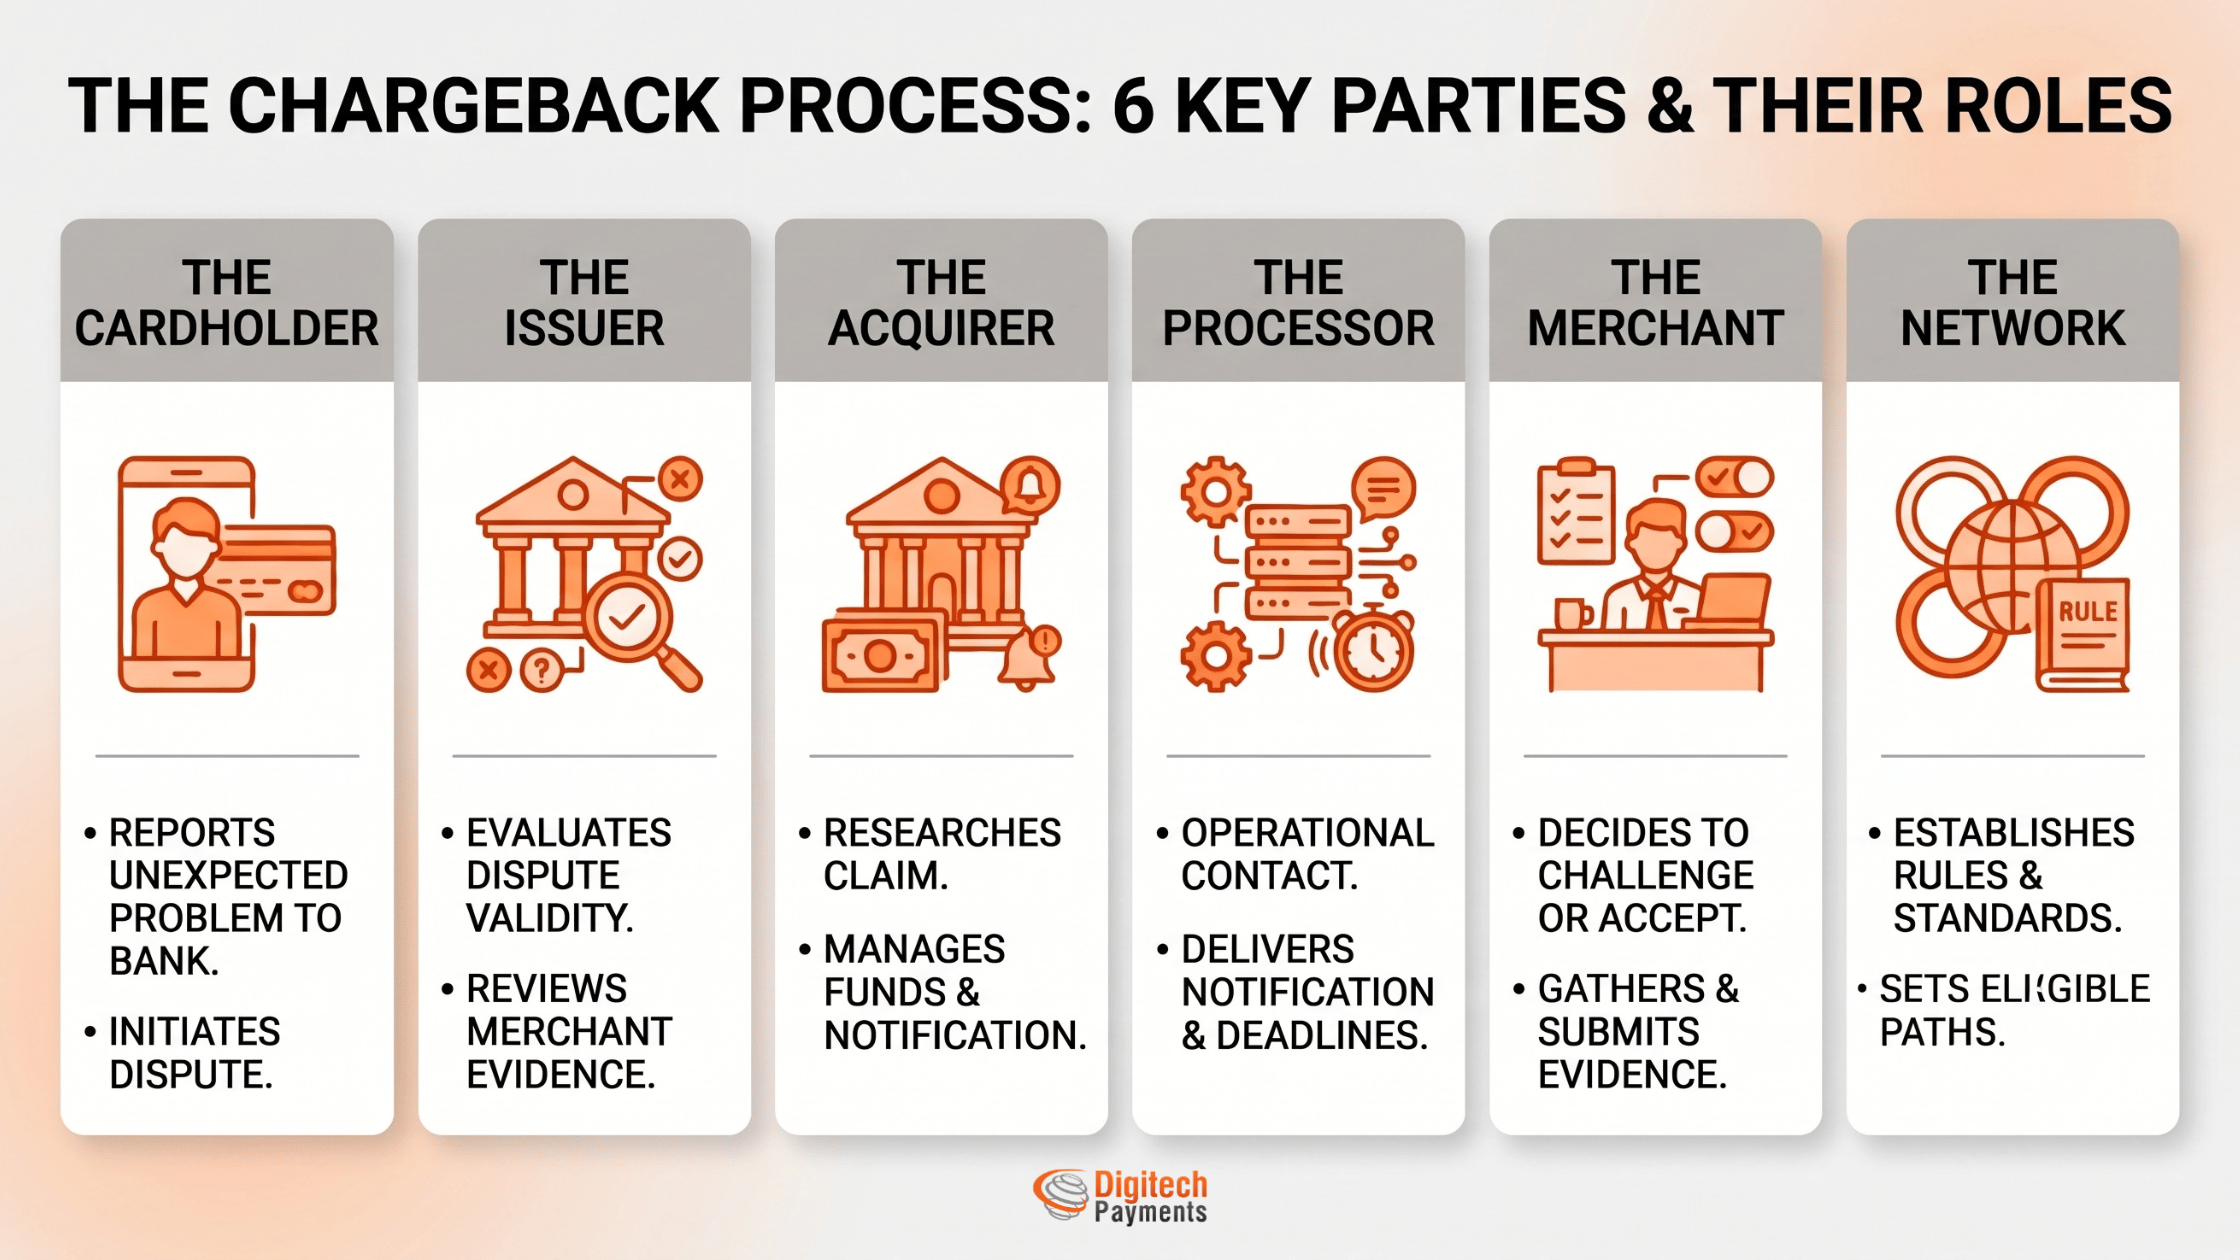
Le processus de rétrofacturation implique six parties, et chacune détient une pièce différente de la décision. Comprendre qui contrôle quoi empêche les commerçants de diriger leur énergie dans la mauvaise direction.
-
Le titulaire de carte : Initie le litige. Il contacte sa banque et décrit le problème. Rien de ce que fait un commerçant n’empêche cette étape.
-
L’émetteur : Agit comme la banque du titulaire de carte. Il détermine si une situation de litige existe et si un droit de litige s’applique. Les directives de Visa pour la gestion des litiges des commerçants placent cette évaluation directement auprès de l’émetteur, tant au début qu’à la fin. L’émetteur évalue également les preuves du commerçant lorsqu’elles reviennent par la chaîne.
-
L’acquéreur : Sert de banque qui détient le compte du commerçant. Selon la documentation officielle de Visa, l’émetteur envoie la transaction contestée à l’acquéreur, l’acquéreur l’examine, et si le litige est valide, l’acquéreur déduit le montant et informe le commerçant.
-
Le processeur : Fonctionne comme le point de contact opérationnel du commerçant. Il délivre la notification, indique la date limite de réponse et explique comment soumettre. L’implication pratique de la structure de Visa est qu’un commerçant répond par l’intermédiaire de son processeur ou de sa banque acquéreuse, plutôt que directement à l’émetteur de carte du client via un canal distinct.
-
Le commerçant : Décide d’accepter ou de rejeter, rassemble les preuves et les soumet à temps. C’est un véritable contrôle, mais c’est un contrôle sur les intrants, pas sur les résultats.
-
Le réseau : Établit les règles. Visa, Mastercard et American Express définissent chacune les catégories, les chemins de réponse éligibles et les normes de documentation. Le guide des rétrofacturations de Mastercard limite ce qui est considéré comme tardif dans le processus : les documents justificatifs soumis à partir d’un dépôt de pré-arbitrage ou d’arbitrage sont exclus de sa décision.
Il y a un autre document qui compte plus que la plupart des commerçants ne le réalisent. Les directives de Visa en matière de litiges dictent que l’accord du commerçant définit l’étendue complète de la responsabilité financière et administrative d’un commerçant en cas de litiges. Le propre accord de traitement d’un commerçant régit les débits de compte, le traitement des réserves, les méthodes de notification et les procédures de réponse.
Les commerçants qui n’ont jamais lu cette section de leur contrat devraient la lire. Et si le langage n’est pas clair, c’est exactement le genre de question qu’un courtier examine avant même qu’un litige ne survienne. Trouver la bonne structure de traitement adaptée à votre modèle commercial est crucial, et explorer les solutions de paiement personnalisées aide à clarifier ces termes dès le départ.
Que peut réellement contrôler un commerçant dans un litige de rétrofacturation ?
Un commerçant contrôle exactement trois variables dans un litige de rétrofacturation :
-
Accepter ou répondre à la rétrofacturation.
-
Si la réponse arrive avant la date limite du fournisseur.
-
Si les dossiers d’exploitation sont suffisamment organisés pour appuyer cette réponse.
Tout le reste incombe aux autres parties. Commençons par ce qu’un commerçant ne contrôle pas. Un commerçant ne contrôle pas si le client dépose une réclamation. Un commerçant ne contrôle pas la détermination initiale de l’émetteur selon laquelle un droit de litige s’applique. Et un commerçant ne contrôle pas l’évaluation finale, même avec une documentation solide.
Les directives de Visa pour la gestion des litiges des commerçants stipulent que des preuves irréfutables n’exigent pas que Visa, l’émetteur ou toute autre partie conclue que le titulaire de carte a participé à la transaction, l’a reçue ou en a bénéficié. Tout service ou flux de travail qui promet une victoire garantie sur les rétrofacturations survend ses capacités.
Maintenant, la partie qui incombe au commerçant. Le délai de réponse est entièrement sous le contrôle du commerçant. Manquez la fenêtre que le processeur vous donne, et le dossier est clos, quelle que soit la qualité des fichiers.
La documentation officielle de Visa demande aux commerçants de fournir rapidement tous les détails disponibles et la documentation pertinente dès la notification initiale du litige, car les preuves tardives sont complètement rejetées selon la procédure du réseau.
La qualité des enregistrements est également la responsabilité du commerçant. Les règles de litige de Visa exigent que les preuves soient lisibles et en anglais, ou accompagnées d’une traduction en anglais. Une photo floue d’un bordereau de livraison sur un téléphone est techniquement un document valide, mais cela n’aide pas. Pas plus qu’un fichier PDF de 60 pages sans explication de ce que le réviseur est censé remarquer.
Le guide des rétrofacturations de Mastercard exige que l’explication du commerçant réponde à la réclamation dans les situations pertinentes, ce qui montre qu’un récit court et direct a du poids.
Enfin, un commerçant contrôle sa posture opérationnelle. La politique de Visa stipule que les litiges résultent d’erreurs du commerçant, mais des erreurs se produisent également chez les acquéreurs, les émetteurs et les titulaires de carte. Cela va dans les deux sens. Certains litiges reflètent un processus défaillant. Certains sont des réclamations véritablement invalides.
Trier rapidement l’un de l’autre est une discipline, et c’est l’un des domaines où avoir une relation réactive avec un processeur change les résultats. Lorsqu’un retard de financement, un schéma de fraude ou un pic de litiges survient, la différence entre un fournisseur qui répond au téléphone et un qui ne le fait pas se mesure en revenus récupérés.
Un partenariat avec un processeur dédié comme DigitechPaiements vous assure d’avoir ce soutien réactif à vos côtés.
Quand un commerçant doit-il accepter une rétrofacturation au lieu de la contester ?
Un commerçant accepte une rétrofacturation de carte de crédit lorsque le litige est valide, lorsque la transaction ne peut pas être documentée ou lorsque le problème sous-jacent ne peut pas être résolu.
Les directives de Visa pour la gestion des litiges des commerçants stipulent explicitement que si le commerçant ne peut pas résoudre le litige, la perte est supportée par le commerçant. Contester une réclamation exacte gaspille des heures de personnel et ne produit rien.
La meilleure question est de savoir comment faire la différence rapidement. Les directives de Visa en matière de litiges fournissent quatre catégories pour le tri initial, et chacune pose une question factuelle différente :
-
Litiges de fraude : Exigent des preuves liant le titulaire de carte réel à la transaction.
-
Litiges d’autorisation : Répondus directement par les données de transaction prouvant une approbation correcte.
-
Litiges d’erreurs de traitement : Exigent des preuves montrant que la transaction a été facturée et soumise correctement.
-
Litiges de consommation : Répondus par les enregistrements de remboursement ou les données d’exécution (par exemple, résolution d’une réclamation pour remboursement manquant).
Mélanger ces catégories est la raison la plus courante de l’échec d’une réponse sur le fond.
La documentation officielle de Visa offre un exemple clair à retenir. Une réclamation pour un remboursement manquant exige des preuves montrant le montant et la date à laquelle le commerçant a soumis ou traité le crédit. Si le crédit a été traité et que la date est prouvée, il y a un véritable dossier. Si le crédit était prévu mais jamais traité, il n’y en a pas.
Le guide des rétrofacturations de Mastercard définit des situations spécifiques où un acquéreur déclenche une deuxième présentation : lorsque des biens ou services ont été réparés, remplacés, livrés ou fournis comme convenu ; lorsqu’un remboursement a été précédemment émis ; ou lorsque la rétrofacturation elle-même était invalide. Ce troisième point est souvent négligé.
La documentation de Mastercard décrit des exemples de litiges invalides, y compris ceux qui :
-
Ne répondent pas aux exigences.
-
Sont déposés en dehors du délai applicable.
-
Dupliquent une rétrofacturation antérieure pour la même transaction.
-
Manquent de documentation requise, ou incluent une documentation illisible ou incomplète.
Un litige vicié sur le plan procédural est contestable même lorsque la plainte sous-jacente du client a un certain mérite.
La politique de Visa met en garde contre le fait de traiter chaque litige comme une preuve de faute ou de fraude. Le code de motif, l’historique des transactions, les faits d’exécution, le statut du remboursement et les communications avec le client déterminent ensemble si les preuves répondent à la réclamation.
Effectuer cette vérification en cinq points avant de décider en vaut la peine. Si quatre des cinq soutiennent le commerçant, répondez. Si ce n’est pas le cas, acceptez la rétrofacturation de la carte de crédit, corrigez la cause opérationnelle et passez à autre chose. Le temps du personnel vaut plus qu’un dossier perdu.
Quelle documentation appuie la réponse d’un commerçant à une rétrofacturation ?
La documentation qui appuie une réponse à une rétrofacturation est celle qui répond directement à l’allégation spécifique du code de motif. Les directives de Visa pour la gestion des litiges des commerçants demandent aux commerçants de fournir rapidement tous les détails disponibles et la documentation pertinente dès la notification initiale, et de s’assurer que le matériel est lisible et en anglais ou traduit en anglais.
Pour des types de litiges spécifiques, la documentation officielle de Visa dicte les normes de documentation suivantes :
-
Marchandises ou services non reçus : Répondez avec une documentation montrant que le titulaire de carte ou une personne autorisée a reçu les marchandises ou services comme convenu.
-
Date de livraison manquée : Fournissez une documentation appuyant la date de livraison prévue.
-
Annulation par le client avant la livraison : Soumettez des enregistrements vérifiant que le commerçant était en mesure de fournir les biens ou services et que le client a annulé tôt.
Le guide des rétrofacturations de Mastercard détaille la documentation du commerçant qui prouve que les biens ou services ont été livrés ou fournis tels que décrits, non endommagés et non défectueux. Il fournit un exemple spécifique et utilisable : un accusé de réception signé par le titulaire de carte attestant que les biens ont été reçus en bon état.
Deux points structurels déterminent la manière dont le dossier doit être assemblé.
-
Premièrement, soumettez tôt et soumettez complet. La documentation de Mastercard stipule que les documents justificatifs soumis à partir d’un dépôt de pré-arbitrage ou d’arbitrage sont exclus de sa décision. Les preuves trouvées plus tard ne sont tout simplement jamais lues.
-
Deuxièmement, protégez les données de paiement lors de la constitution du dossier. Les réglementations du Conseil des normes de sécurité PCI en matière de stockage de données interdisent aux commerçants de stocker les codes ou valeurs de vérification de carte après l’autorisation, même cryptés. Les données CVV, CVC ou CID ne sont jamais incluses dans un dossier de preuves. Le cadre de conformité des paiements externalisés du Conseil établit que les commerçants restent responsables de s’assurer que les fournisseurs de paiement tiers protègent les données de compte de manière appropriée, même lorsque le traitement est externalisé.
Il y a aussi un jugement coût-bénéfice ici. Les directives de Visa en matière de litiges demandent aux commerçants de peser la valeur de la marchandise par rapport au coût et au bénéfice d’obtenir une preuve de livraison ou de ramassage, comme une certification du transporteur que la marchandise a été livrée. L’expédition avec signature requise pour chaque commande de faible valeur n’est pas une politique judicieuse. Pour les commandes de grande valeur, elle est souvent rentable dès la première fois qu’elle est nécessaire.
Quelles preuves fonctionnent pour le commerce électronique, les biens numériques et les ventes sans carte présente ?
Les commerçants sans carte présente ont besoin de preuves qui lient une personne réelle à une livraison réelle, et les directives de Visa pour la gestion des litiges des commerçants spécifient les types qui sont admissibles. C’est la catégorie de preuves la plus difficile à constituer après coup, c’est pourquoi les opérateurs de commerce électronique l’établissent à l’avance.
La documentation officielle de Visa définit des exigences spécifiques en matière de preuves en fonction du type de transaction :
-
Litiges de fraude sans carte présente : Les règles de litige de Visa valident les preuves photographiques ou par e-mail qui lient le titulaire de carte au destinataire ou montrent que le titulaire de carte possède ou utilise la marchandise ou le service. Les fils de discussion par e-mail du service client qui font référence au produit, l’historique du compte de fidélité et les commandes antérieures non contestées du même profil se situent tous dans ce territoire.
-
Marchandises sans carte présente collectées chez un commerçant : La politique de Visa reconnaît une signature du titulaire de carte sur un formulaire de ramassage, une copie de la pièce d’identité présentée ou les détails d’identification comme preuves acceptables. Les commerçants qui proposent l’achat en ligne avec ramassage en magasin traitent le formulaire de ramassage comme leur document le plus précieux, et il ne coûte presque rien à obtenir.
-
Livraison sans carte présente : Les directives de Visa spécifient que la preuve de livraison à la même adresse physique pour laquelle le commerçant a reçu une correspondance AVS « Y » ou « M » est acceptable, et stipulent explicitement qu’une signature n’est pas requise pour ce type de preuve. Une correspondance AVS claire associée à une confirmation de livraison à l’adresse correspondante est un chemin de preuve reconnu sans signature.
-
Transactions de biens numériques admissibles : La documentation administrative décrit les détails de téléchargement réussi, y compris une description des biens ou services et la date et l’heure du téléchargement, ainsi que des données supplémentaires telles que l’adresse IP, la localisation géographique de l’appareil et l’identifiant de l’appareil. Les entreprises de logiciels, de médias et d’applications confirment qu’elles enregistrent et conservent ces champs dans leurs journaux de plateforme, car la plupart ne le font pas par défaut.
La collecte efficace de ces données n’est pas un processus manuel. L’utilisation des bons produits et intégrations de traitement des paiements garantit que vos systèmes capturent et stockent automatiquement ces détails de transaction critiques au moment de la vente.
Le guide de préparation des commerçants Compelling Evidence 3.0 de Visa définit le cadre Compelling Evidence 3.0, qui aide les commerçants à répondre à certains litiges de fraude sans carte présente en utilisant des données de transaction structurées et vérifiables. La qualification ne garantit pas une victoire du commerçant, et aucun fournisseur ne le vend de cette manière.
Une protection efficace contre les rétrofacturations exige une prévention proactive ainsi que des preuves rétroactives. La page Solutions post-achat pour les commerçants de Visa rapporte que précisément 62 % des commerçants interrogés ont connu une augmentation de la fraude amicale dans une enquête couvrant plus de 1 000 commerçants en Amérique du Nord, en Europe, en Asie-Pacifique et en Amérique latine.
La même ressource post-achat explique également les outils de partage de données avant litige qui fournissent les détails de la transaction aux émetteurs et aux clients au moment de la demande, aidant à clarifier les frais inconnus avant qu’ils ne deviennent des litiges formels. Un descripteur de facturation reconnaissable fait plus de travail de protection contre les rétrofacturations que la plupart des outils de fraude.
Comment les remboursements, les annulations et les politiques de retour affectent-ils les rétrofacturations ?
La gestion des remboursements et des annulations est l’une des plus grandes sources contrôlables de rétrofacturations, et Visa traite la divulgation de la politique comme une exigence de prévention des litiges plutôt que comme un avantage. En fait, des politiques transparentes constituent votre première ligne de protection contre les rétrofacturations.
Les directives de Visa pour la gestion des litiges des commerçants stipulent que des divulgations claires sur les retours, les remboursements et les annulations aident à éviter les malentendus et les litiges potentiels, et que les titulaires de carte reçoivent ces divulgations au moment de l’achat, tant dans les environnements en face à face que dans le commerce électronique.
Les règles de placement sont spécifiques. Pour éviter les rétrofacturations, la documentation officielle de Visa exige que les commerçants divulguent les politiques de retour et de remboursement en fonction de l’environnement de transaction spécifique :
-
Au recto des reçus physiques : Imprimez la divulgation près de la zone de signature du titulaire de carte ou à un endroit facilement visible par le client.
-
Au verso des reçus ou des contrats : Exigez un champ de signature ou de paraphe dédié si la politique apparaît au verso d’un reçu ou dans un contrat distinct.
-
Sites web de commerce électronique : Présentez clairement la politique au moment exact de l’achat. Une politique enfouie à trois clics de profondeur dans le pied de page d’un site web n’est pas une divulgation valide.
La politique de Visa avertit explicitement que le fait de ne pas divulguer ces règles au moment de la transaction entraîne un litige lorsqu’un client retourne des marchandises.
La facturation récurrente a ses propres règles, et c’est là que les commerçants d’abonnements sont pénalisés. Les directives de Visa en matière de litiges imposent des protocoles d’annulation stricts pour les transactions récurrentes :
-
Le commerçant doit annuler immédiatement ou selon les spécifications du client.
-
Le commerçant doit confirmer l’annulation par écrit, y compris la date d’effet.
-
Il est interdit au commerçant de facturer un compte après qu’un client ait retiré l’autorisation au commerçant de débiter un compte Visa.
-
Le commerçant doit chercher un autre mode de paiement si un solde reste dû.
La facturation après une demande d’annulation n’est pas une zone grise ouverte à la discussion.
Du côté des preuves, le guide des rétrofacturations de Mastercard établit que les exigences relatives aux transactions récurrentes incluent une description des biens ou services, la date de début de la transaction originale et la preuve que le client a accepté les conditions récurrentes, telles que les enregistrements de clic pour accepter ou un contrat signé. Les commerçants dont le flux d’inscription ne stocke pas un enregistrement d’acceptation horodaté lié à la commande doivent le mettre en place avant l’arrivée du prochain litige.
Le délai de remboursement est également important. La documentation de Mastercard précise que lorsqu’un remboursement a été émis avant une deuxième présentation et correctement et dûment documenté, l’émetteur clôt le litige pour le montant remboursé. Les remboursements partiels laissent le montant contesté restant non résolu. Un crédit rapide et bien documenté est souvent la résolution la moins chère disponible, à condition que le commerçant se coordonne avec son processeur si un litige formel est déjà ouvert.
Pourquoi les titulaires de carte ont-ils des droits de litige en premier lieu ?
Les titulaires de carte ont des droits de litige parce que la loi sur la protection des consommateurs et les règles du réseau de cartes les créent, et comprendre cette couche juridique explique pourquoi le processus de rétrofacturation est structuré pour favoriser la réclamation initiale du client.
Aux États-Unis, le Règlement Z définit ce qui constitue une erreur de facturation. Le règlement du CFPB sur la résolution des erreurs de facturation définit une erreur de facturation comme incluant un débit de carte de crédit pour des biens ou services que le consommateur n’a pas acceptés ou qui n’ont pas été livrés comme convenu. Cette catégorie est volontairement large. « Non livré comme convenu » couvre :
-
Les expéditions tardives.
-
Les articles substitués.
-
Les services qui ne correspondaient pas à ce qui avait été promis.
Il y a une horloge côté consommateur. Le guide de litige de carte de crédit du Bureau de protection financière des consommateurs exige que les consommateurs américains envoient un avis écrit d’erreur de facturation à l’émetteur de la carte dans les 60 jours calendaires exactement après que le débit apparaît sur le relevé pour protéger leurs droits en vertu du Fair Credit Billing Act. Pour les commerçants, cela explique le décalage. Un litige arrivant deux mois après une vente est normal, pas suspect.
Les cartes de débit suivent une voie distincte. The directives de l’agence sur les transactions non autorisées exigent qu’une banque ou une coopérative de crédit enquête sur une transaction électronique non autorisée signalée dans les 10 jours ouvrables, avec des délais de résolution plus longs dans certaines circonstances. Les litiges concernant les cartes de débit et les transferts de fonds électroniques suivent un cadre américain différent de celui des litiges d’erreurs de facturation de cartes de crédit, de sorte que les délais et les obligations auxquels les commerçants sont confrontés varient selon le type de paiement.
Pour les commerçants opérant au Canada, ces règles américaines ne sont pas directement transférables. Les droits de litige des consommateurs et les obligations d’enquête des banques varient selon le type de paiement, les règles du réseau de cartes et la juridiction. Cet article est à des fins éducatives, non juridiques, et les questions spécifiques au Canada doivent être adressées à un conseiller qualifié.
Une note sur le volume, soigneusement formulée. La page Gérer les litiges d’American Express confirme que moins de 0,030 % des transactions des titulaires de carte américains en 2025 sont devenues des litiges parvenus aux commerçants. Il s’agit de données spécifiques au réseau pour une marque de carte dans un pays, et cela ne représente pas un taux de rétrofacturation à l’échelle de l’industrie ni une référence pour une entreprise particulière.
Accepter, contester ou résoudre : comparaison de vos trois options
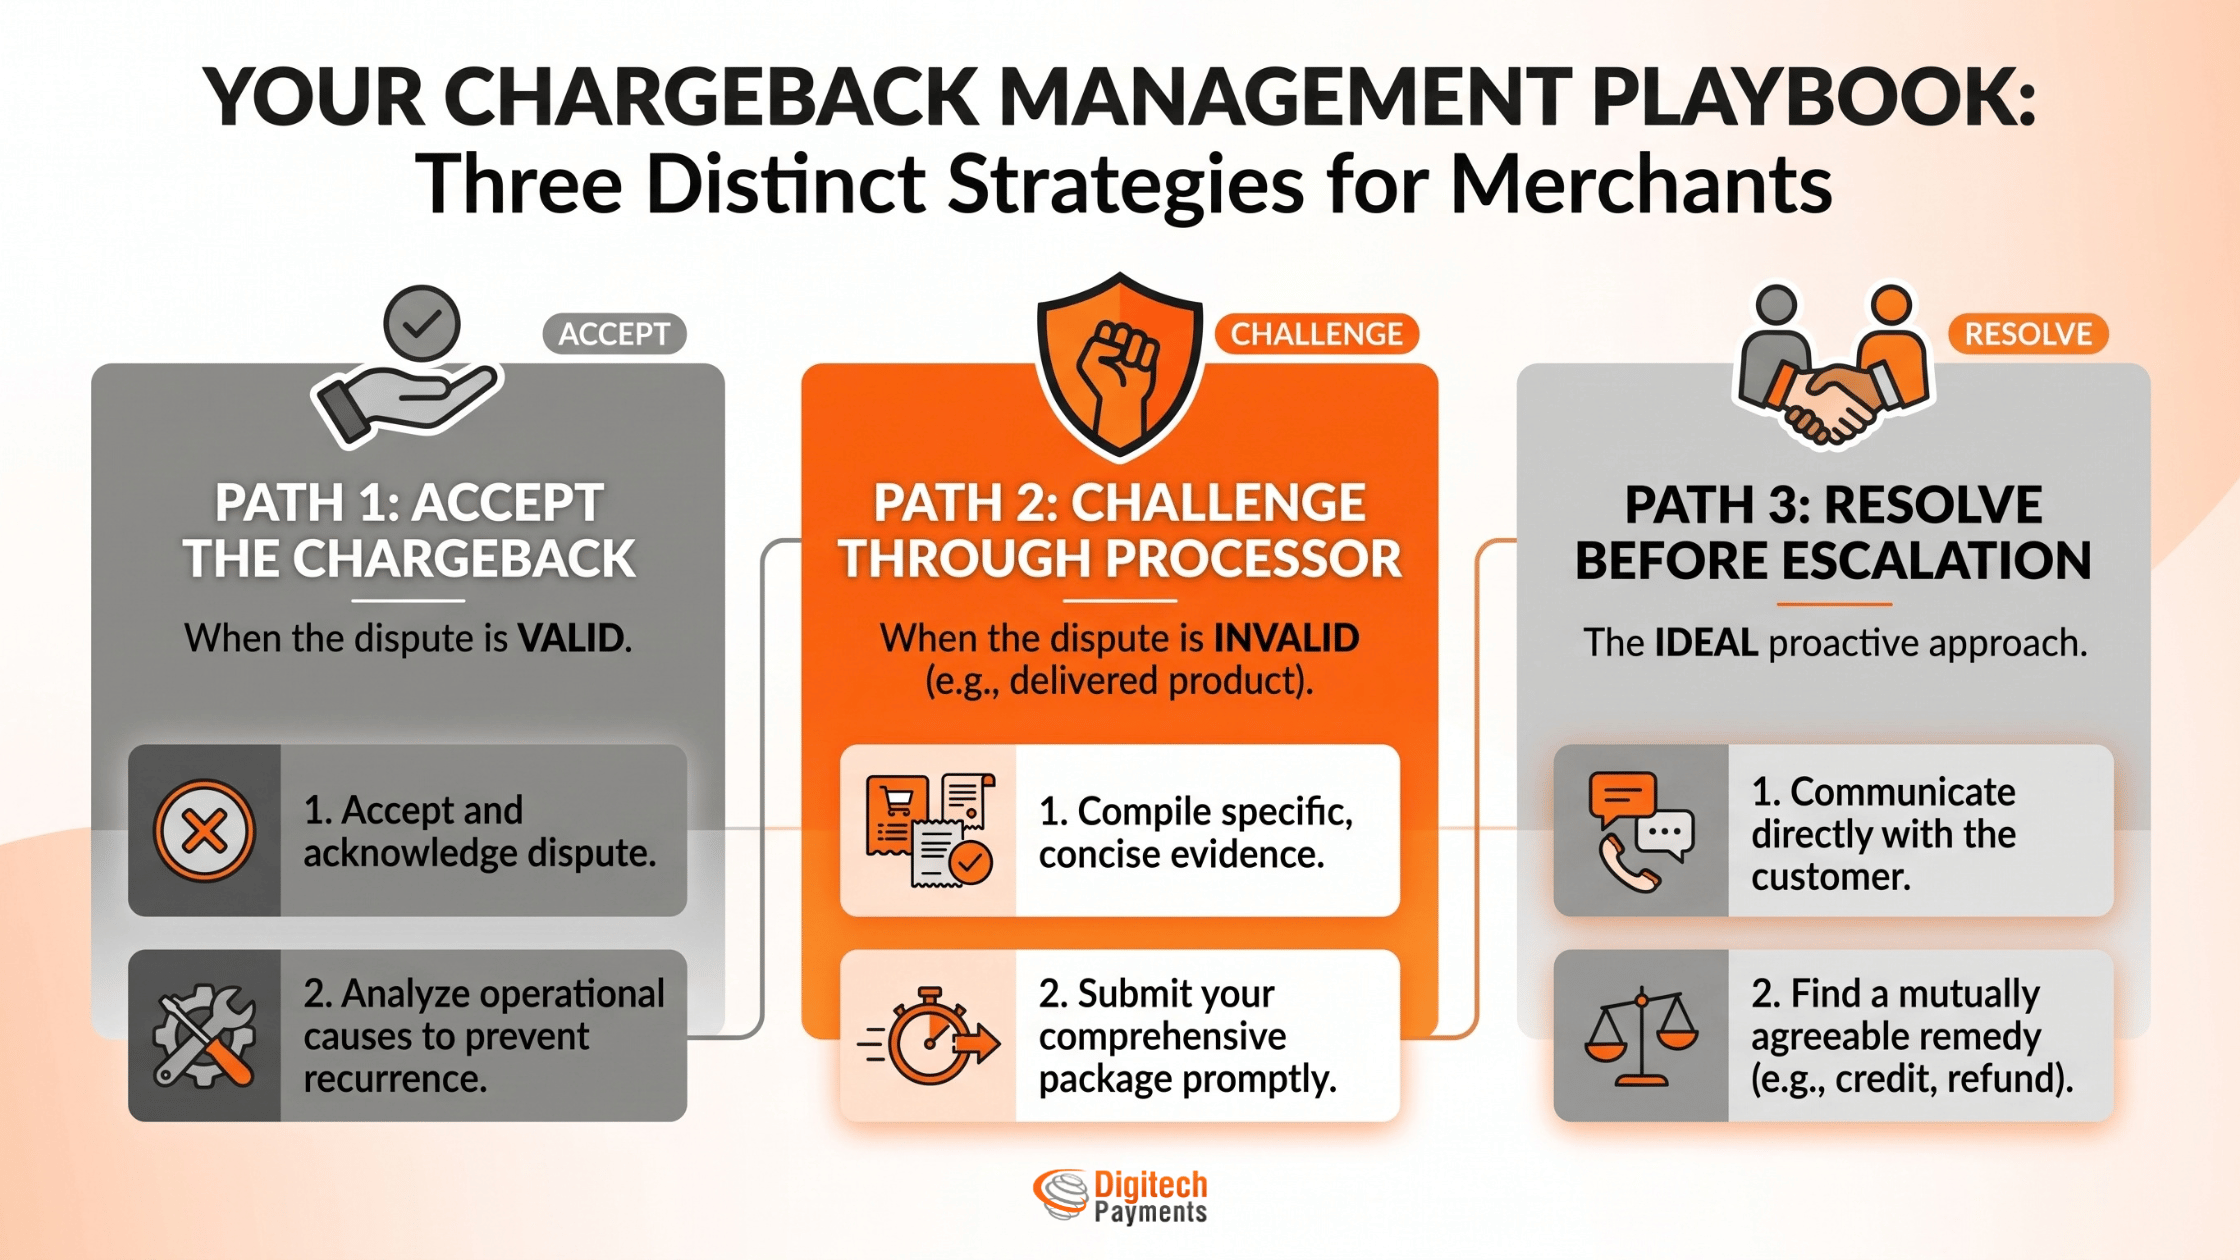
Chaque litige de rétrofacturation tombe dans l’une des trois catégories, et choisir la bonne rapidement protège à la fois la marge et les heures de personnel. Les trois options sont :
-
Accepter la rétrofacturation.
-
La contester par l’intermédiaire d’un processeur ou d’un acquéreur.
-
Résoudre le problème du client avant qu’il ne dégénère en processus de réseau formel.
La décision dépend généralement de deux variables : si la réclamation est factuellement valide et si le cas est déjà entré dans le processus formel de rétrofacturation.
Si un client envoie un e-mail directement à un commerçant, ou si le commerçant reçoit une demande d’American Express, il est encore possible de résoudre le problème directement. Une fois qu’une rétrofacturation formelle existe et que le compte a été débité, les options réalistes se limitent à l’accepter ou à y répondre par l’intermédiaire de l’acquéreur.
Le tableau ci-dessous met en correspondance les trois voies avec les dimensions pertinentes : adéquation, action, documentation, degré de contrôlabilité du résultat et risque principal dans chaque voie. Notez en particulier la colonne de contrôle. Même dans la voie de contestation, un commerçant ne contrôle que la qualité et les délais. Le processus de l’émetteur et du réseau détermine la suite des événements.
Une liste de contrôle en 12 étapes pour la réponse aux rétrofacturations
Utilisez cette séquence chaque fois qu’une notification de litige arrive. Travailler dans l’ordre évite de passer des heures sur un cas qui aurait dû être accepté dès la troisième minute.
-
Confirmez la nature exacte de la notification. Déterminez si la notification est une plainte client, une demande de renseignement ou de pré-litige, ou une notification formelle de rétrofacturation. American Express distingue les demandes de renseignements des rétrofacturations directes, et le chemin de réponse diffère pour chacune. Une mauvaise interprétation au début fait perdre les heures les plus précieuses disponibles.
-
Lisez la raison du litige avant de toucher un seul document. Visa définit quatre catégories : fraude, autorisation, erreurs de traitement et litiges de consommation, chacune nécessitant une réponse factuelle différente. Rassembler des documents avant de comprendre l’allégation produit un gros dossier qui passe complètement à côté de l’essentiel.
-
Enregistrez immédiatement la date limite de réponse du fournisseur. Les délais varient selon le réseau, le type de litige, la géographie, l’acquéreur et le flux de travail du processeur. Il n’y a pas de chiffre universel, et toute source en citant un fait des suppositions. Le processeur est la source opérationnelle de vérité. Écrivez la date quelque part de visible et travaillez à rebours à partir de celle-ci.
-
Extrayez l’enregistrement complet de la transaction originale. Localisez le numéro de commande, les détails d’autorisation, le reçu ou la facture, la date de paiement, le statut d’exécution, les coordonnées du client et tout historique de support antérieur. Rassembler cela en un seul endroit montre en quelques minutes si le litige de rétrofacturation est défendable.
-
Vérifiez si un remboursement, une annulation, un remplacement ou une réparation a déjà eu lieu. Mastercard autorise une seconde présentation lorsque les biens ont été réparés, remplacés, livrés ou fournis comme convenu, ou lorsqu’un remboursement a été précédemment émis. Un crédit antérieur documenté résout fréquemment la question sans autre argument.
-
Choisissez une voie : accepter, contester ou résoudre. Acceptez lorsque la réclamation est valide ou ne peut être résolue. Contestez uniquement lorsque la documentation répond directement à la réclamation énoncée. Résolvez directement lorsque l’affaire n’a pas encore dégénéré et qu’un recours client est approprié. Prenez cette décision délibérément plutôt que par défaut.
-
Faites correspondre chaque pièce de preuve à son code de raison, élément par élément. La preuve de livraison répond aux réclamations de non-réception. La preuve de remboursement répond aux réclamations de crédit non traité. L’acceptation de la politique répond aux litiges d’annulation. Les preuves de compte et d’utilisation s’appliquent aux ventes numériques sans carte présente. Les preuves qui ne traitent pas l’allégation énoncée n’ont aucun poids.
-
Rédigez une brève explication du commerçant. Mastercard exige que le commerçant fournisse une explication répondant à la réclamation dans les situations pertinentes. Quelques phrases claires décrivant ce qui s’est passé et renvoyant à la pièce justificative pertinente l’emportent toujours sur un lot de pièces jointes non structurées.
-
Vérifiez chaque document pour la lisibilité et la langue. Visa exige que la documentation soit lisible et en anglais, ou accompagnée d’une traduction en anglais. Numérisez à pleine résolution, confirmez que les dates et les montants sont lisibles, et supprimez tout ce qui ne soutient pas l’argument spécifique.
-
Protégez les données de paiement lors de l’assemblage des dossiers. Le PCI Security Standards Council interdit strictement le stockage des codes ou valeurs de vérification de carte après l’autorisation, même cryptés. Ne jamais inclure les données CVV, CVC ou CID dans un dossier de preuves. Rédigez toute information sensible non requise et confirmez que la méthode de partage de fichiers est sécurisée.
-
Soumettez via le processeur ou l’acquéreur et conservez une preuve de soumission. L’acquéreur est la voie normale vers le processus officiel de rétrofacturation, et non une ligne directe vers l’émetteur. Enregistrez les horodatages, les numéros de confirmation et les copies de tout ce qui a été soumis, puis planifiez un suivi si aucune réponse n’est arrivée.
-
Utilisez le résultat pour améliorer la prévention. Examinez si le litige est dû à un descripteur de facturation peu clair, à une demande d’annulation manquée, à une preuve de livraison faible, à une politique non divulguée, à un retard d’exécution ou à une mauvaise conservation des dossiers. Visa souligne que de nombreux litiges proviennent d’erreurs évitables et qu’une résolution rapide et directe prévient les litiges inutiles.
Vos prochaines étapes pour la gestion des rétrofacturations.
Les rétrofacturations sont un processus, pas un verdict. Un titulaire de carte a toujours le droit de déposer une réclamation ; l’émetteur décide toujours en premier ; et un compte est débité avant que quiconque n’entende la version du commerçant. Mettre en place une protection fiable contre les rétrofacturations revient à contrôler quelques variables clés :
-
Descripteurs de facturation reconnaissables.
-
Politiques clairement divulguées.
-
Registres d’acceptation horodatés.
-
Preuve de livraison et de ramassage correspondant directement à la commande.
-
Un flux de travail interne qui permet d’envoyer un dossier de preuves avant la date limite fixée par le processeur.
C’est sur ce dernier point qu’une relation avec un processeur prend tout son sens. Les litiges, les schémas de fraude et les retards de financement ne respectent pas les heures ouvrables, et les commerçants découvrent rapidement si leur fournisseur répond réellement.
DigitechPaiements a passé 15 ans à soutenir divers commerçants à travers le Canada et les États-Unis, en magasin et en ligne. Nous avons une note de 4,4 sur 5 sur plus de 1 000 avis parce que nous répondons réellement au téléphone.
En matière de prix, nous restons transparents et personnalisés, négociés en fonction du volume et du type de transaction plutôt qu’un chiffre d’appel qui change plus tard. Si vous souhaitez un partenaire qui clarifie votre accord de traitement et se bat pour vous, parlons-en. Contactez notre équipe dès aujourd’hui pour un devis personnalisé ou une aide immédiate concernant un litige actuellement sur votre compte.
Questions fréquemment posées
1. Comment contester une rétrofacturation et gagner ?
Contester une rétrofacturation signifie soumettre une réponse rapide et spécifique à la raison via un processeur ou un acquéreur, accompagnée de documents qui répondent directement à l’allégation énoncée par le titulaire de carte. Mastercard autorise une seconde présentation dans des situations spécifiques, notamment lorsque les biens ont été livrés comme convenu, qu’un remboursement a déjà été émis ou que la rétrofacturation était invalide. Visa précise, cependant, que des preuves irréfutables n’obligent pas l’émetteur ou toute autre partie à statuer en faveur du commerçant. Des preuves solides améliorent la position ; elles ne garantissent jamais une victoire, et tout fournisseur promettant le contraire survend.
2. De quelle documentation ai-je besoin pour contester une rétrofacturation ?
La documentation nécessaire pour annuler avec succès une rétrofacturation par carte de crédit dépend entièrement du code de raison. Visa indique qu’une réclamation pour marchandise non reçue est traitée avec la preuve que le titulaire de carte ou une personne autorisée a reçu les biens comme convenu, tandis qu’une réclamation pour remboursement manquant est traitée avec des preuves montrant le montant et la date à laquelle le crédit a été soumis. Mastercard exige une documentation prouvant que les biens ont été livrés tels que décrits, non endommagés et non défectueux, y compris un accusé de réception signé par le titulaire de carte. Tout le matériel doit être lisible et en anglais ou traduit en anglais, et il ne doit jamais inclure de codes de vérification de carte stockés.
3. Combien de temps ai-je pour répondre à une rétrofacturation ?
Il n’y a pas de date limite de réponse universelle, et considérer un seul chiffre comme standard est une erreur. Les délais de réponse varient selon le réseau de cartes, le type de litige, la géographie, l’acquéreur et le flux de travail du processeur. Le processeur ou la banque acquéreuse est la source pratique pour la date limite, les règles de réseau applicables et la méthode de soumission pour un cas spécifique. Enregistrer cette date dès l’arrivée de la notification est important. Mastercard stipule que les documents justificatifs soumis à la date ou après le dépôt d’une pré-arbitrage ou d’une arbitrage sont complètement exclus de sa décision, donc une soumission précoce et complète l’emporte sur une soumission tardive et approfondie.
4. Comment gérer un client qui conteste un paiement ?
Bien gérer la situation signifie répondre rapidement et factuellement avant que l’affaire n’escalade vers le processus formel de rétrofacturation. Visa conseille une résolution rapide et directe, et American Express détaille les réponses au stade de l’enquête dans lesquelles la fourniture de documents ou l’émission d’un crédit résout le cas sans qu’une rétrofacturation ne soit jamais créée. Enquêter sur la commande, confirmer ce qui a été livré et quand, et émettre un crédit si cela est justifié sont les premières étapes appropriées. Une mise en garde : si un litige formel est déjà ouvert, coordonnez-vous avec le processeur avant d’émettre un remboursement, car un crédit non coordonné crée une confusion opérationnelle.
5. Que se passe-t-il si mon taux de rétrofacturation est trop élevé ?
Un volume élevé de litiges affecte la manière dont un acquéreur traite un compte, et Visa spécifie que l’accord du commerçant définit l’étendue complète de la responsabilité financière et administrative d’un commerçant pour les litiges, y compris les débits de compte et le traitement des réserves. Cela fait de l’accord de traitement le document à lire, et non une référence générique en ligne. American Express confirme que moins de 0,030 % des transactions des titulaires de carte américains en 2025 ont donné lieu à des litiges atteignant les commerçants, mais il s’agit de données spécifiques au réseau, et non d’une norme industrielle. Les commerçants dont le volume de litiges augmente devraient nous contacter pour examiner ce que leur accord dit réellement et pour trouver une configuration de traitement plus durable.
Références
-
American Express. Gérer les litiges. 2025.
-
American Express. Comprendre le processus de litige. 2022.
-
Consumer Financial Protection Bureau (CFPB). Comment récupérer mon argent après avoir découvert une transaction non autorisée ? 2026.
-
Consumer Financial Protection Bureau (CFPB). Comment corriger les erreurs sur votre facture de carte de crédit. 2025.
-
Consumer Financial Protection Bureau (CFPB). Comment contester un débit sur ma facture de carte de crédit ? 2024.
-
Consumer Financial Protection Bureau (CFPB). 12 CFR § 1026.13 Résolution des erreurs de facturation. s.d.
-
Mastercard. Guide des rétrofacturations. 2025.
-
PCI Security Standards Council (PCI SSC). FAQ sur le stockage des codes ou valeurs de vérification de carte. s.d.-a.
-
PCI Security Standards Council (PCI SSC). Le PCI DSS s’applique-t-il aux commerçants qui externalisent toutes les opérations de traitement des paiements ? s.d.-b.
-
Visa. Directives de gestion des litiges pour les commerçants. 2024.
-
Visa. Préparation des commerçants à la preuve irréfutable 3.0. 2023.
-
Visa. Solutions post-achat pour les commerçants. s.d.

