
Résumé : points clés sur le traitement des paiements par carte de crédit
- L’autorisation et le règlement sont des services distincts. La documentation d’acceptation de Visa décrit un service d’autorisation et un service distinct de compensation et de règlement (Visa, 2018), ce qui signifie qu’un écran d’approbation ne prouve pas encore que des fonds ont été transférés.
- La banque émettrice prend la décision d’approbation, pas votre terminal. Mastercard décrit l’autorisation comme le processus de vérification de l’identité du titulaire de la carte, de l’authenticité de la carte et de la disponibilité des fonds au point de vente avant la réception d’une réponse (Mastercard, s.d.).
- Un débit en attente est une étape normale et inévitable. Le Consumer Financial Protection Bureau définit les débits en attente comme autorisés mais non encore réglés et note qu’ils peuvent réduire immédiatement le solde disponible d’un client (CFPB, 2022).
- Le moment de la capture doit correspondre à l’exécution. La documentation développeur de Visa indique qu’une capture doit être soumise lorsque le commerçant exécute la commande du client (Visa, s.d.-e), ce qui est particulièrement important pour les marchandises expédiées et les services exécutés ultérieurement.
- Les données circulent avant l’argent. La compensation échange les détails de la transaction entre l’acquéreur et l’émetteur pour l’enregistrement et le rapprochement ; le règlement est l’échange distinct, facilité par le réseau, de fonds entre ces institutions.
Comprendre le traitement des paiements par carte de crédit pour les commerçants au Canada et aux États-Unis
Un paiement par carte semble instantané. Le client effectue un contact, le terminal émet un signal sonore, le reçu s’imprime et tout le monde passe à autre chose. Derrière cette expérience de deux secondes, une chaîne d’événements distincts se déroule à travers plusieurs institutions, et comprendre cette chaîne change la façon dont vous gérez votre entreprise.
Le traitement des transactions est la séquence en plusieurs étapes qui achemine un paiement par carte depuis le contact ou le clic du client jusqu’à l’approbation de l’émetteur, la capture, la compensation et le règlement, se terminant par le transfert de fonds entre institutions financières avant le financement de votre compte marchand.
Si vous vous êtes déjà demandé « Comment fonctionnent les paiements par carte de crédit ? », vous n’êtes pas seul. Connaître la réponse n’est pas une question académique. C’est ce qui vous permet de :
- Répondre aux clients avec assurance lorsqu’ils appellent au sujet d’un débit en attente.
- Décider avec précision quand capturer une commande en ligne.
- Reconnaître pourquoi une approbation sur le terminal n’est pas la même chose que de l’argent sur votre compte.
- Comprendre exactement quand et comment vos frais de traitement des cartes de crédit sont appliqués.
Nous avons passé 15 ans chez DigitechPaiements à aider les commerçants du Canada et des États-Unis à comprendre exactement cela, et les questions que nous entendons le plus souvent se résument à une chose : personne n’a expliqué le milieu du processus. Voici cette explication, en langage clair, sans jargon laissé non défini.
Que se passe-t-il réellement lorsque la carte d’un client est débitée ?
Lorsque la carte d’un client est débitée, cinq événements se produisent en séquence :
- Le paiement est initié et transmis.
- La banque émettrice l’autorise ou le refuse.
- Le commerçant capture la transaction approuvée.
- Les détails de la transaction sont compensés entre les banques.
- Les fonds sont réglés entre l’émetteur et l’acquéreur.
Ce n’est qu’après tout cela que votre compte marchand est financé, et cette dernière étape dépend de votre propre accord marchand, pas de l’horloge du réseau.
Commencez par les parties. Un paiement par carte implique cinq entités clés :
- Le client : Le titulaire de la carte qui initie le paiement.
- Le commerçant : Votre entreprise qui fournit les biens ou services.
- L’acquéreur ou le processeur du commerçant : L’institution financière qui traite le paiement en votre nom.
- Le réseau de cartes : L’infrastructure (comme Visa ou Mastercard) reliant le côté commerçant au côté client.
- La banque émettrice : L’institution financière qui a émis la carte du client et détient ses fonds.
L’aperçu des services de commutation de Mastercard explique qu’un réseau de cartes relie les côtés acquéreur et émetteur d’une transaction et prend en charge les activités principales d’autorisation, de compensation et de règlement (Mastercard, s.d.). Cette seule phrase contient toute l’architecture. Le réseau n’est pas une banque. C’est le tissu conjonctif qui permet à deux banques qui ne se sont jamais rencontrées de transiger de manière fiable des millions de fois par jour.
L’autorisation est le premier véritable point de décision. La même documentation de Mastercard décrit l’autorisation comme le processus de transmission des demandes, des réponses, des annulations et des messages connexes afin que le système de paiement puisse vérifier l’identité du titulaire de la carte, l’authenticité de la carte et la disponibilité des fonds au point de vente (Mastercard, s.d.).
Remarquez que le terminal est un messager, pas un juge. Le guide 3-D Secure de Visa confirme que lors de l’autorisation, l’émetteur vérifie des détails tels que les fonds disponibles, l’état du compte et les indicateurs de risque, puis approuve ou refuse la transaction (Visa, s.d.-c). Si un bon client se voit refuser, votre équipement est rarement la cause. La banque émettrice a pris une décision de risque basée sur les informations dont elle disposait à ce moment-là.
Là où les commerçants trébuchent, c’est ce qui vient ensuite. Le guide d’acceptation des paiements de Visa décrit le système de paiement comme ayant un service d’autorisation et un service distinct de compensation et de règlement (Visa, 2018).
L’approbation et l’achèvement financier final sont des fonctions différentes traitées à des moments différents. Ce fait structurel explique presque toutes les questions « où est notre argent » que nous recevons, et c’est le fondement de tout ce qui suit.
Comment fonctionne le traitement des paiements par carte de crédit, du contact à la réponse du terminal ?
Le traitement des paiements par carte de crédit commence au moment où un client présente un paiement et, pour la partie en salle, se termine lorsque votre terminal ou votre page de paiement reçoit la réponse d’approbation ou de refus de l’émetteur. Entre les deux, les données de paiement sont protégées en transit, acheminées via le côté acquéreur vers le réseau de cartes et transmises à la banque émettrice pour décision.
La façon dont le client présente le paiement modifie ce qui se passe dans ces premières millisecondes :
- Pour une transaction à puce en personne : L’aperçu de la sécurité des puces d’EMVCo explique que le terminal marchand peut authentifier cryptographiquement la carte et ses données en vérifiant les signatures numériques générées par la carte, l’émetteur et le système de paiement (EMVCo, 2021). C’est une différence significative par rapport à une bande magnétique. La puce ne stocke pas seulement un numéro ; elle participe à la transaction. Le guide de référence en cybersécurité d’EMVCo note qu’une transaction EMV génère un code de sécurité à usage unique dérivé de données cryptographiques spécifiques à la transaction (EMVCo, 2025). Cela n’élimine pas la fraude, et aucun fournisseur honnête ne vous dira que c’est le cas, mais cela signifie que les données capturées d’une transaction ne sont pas simplement réutilisables dans la suivante.
- Pour un paiement par portefeuille numérique : Le numéro circulant dans vos systèmes de traitement des paiements peut ne pas être le numéro de carte du client. L’aperçu de la tokenisation des paiements d’EMVCo explique que la tokenisation des paiements EMV remplace le numéro de compte principal par une valeur alternative unique appelée jeton de paiement EMV, qui peut être limité à un commerçant, un appareil ou un scénario de paiement spécifique (EMVCo, s.d.). Limité est le mot clé. Un jeton retiré de son contexte approuvé a une utilité limitée.
- Pour les paiements sans présentation de la carte : Ceux-ci suivent un chemin entièrement différent. La documentation 3-D Secure de Visa définit les transactions sans présentation de la carte comme celles effectuées en ligne, dans une application ou par téléphone, dans lesquelles la carte physique n’est jamais présentée (Visa, s.d.-c). Parce que la carte est absente, une étape supplémentaire s’exécute souvent en premier. L’aperçu de Visa Secure de Visa décrit EMV 3-D Secure comme permettant l’échange de données de transaction entre le commerçant et l’émetteur avant l’autorisation pour aider à valider que le paiement est initié par le titulaire légitime du compte (Visa, s.d.-d).
Il s’agit d’authentification, et ce n’est pas la même chose que l’autorisation. Visa trace une ligne claire : l’authentification confirme qui effectue le paiement, tandis que l’autorisation détermine si le paiement peut se poursuivre (Visa, s.d.-c ; Visa, s.d.-d). Réussir l’authentification ne garantit pas l’approbation. L’émetteur décide toujours.
Quelle est la différence entre l’autorisation et le règlement ?
Comprendre le fonctionnement des paiements par carte de crédit signifie reconnaître que la différence entre l’autorisation et le règlement réside dans le moment et la fonction. L’autorisation transmet une décision, tandis que le règlement transfère de l’argent.
Pour décomposer cela :
- L’autorisation est la décision oui ou non en temps réel de l’émetteur sur une demande de paiement.
- Le règlement est le transfert ultérieur, facilité par le réseau, de fonds entre les banques émettrices et acquéreuses.
Entre eux se trouvent deux étapes supplémentaires que les commerçants regroupent souvent lors du traitement quotidien des cartes de crédit :
- Capture : Il s’agit de votre soumission d’une autorisation approuvée pour compensation et règlement.
- Compensation : Selon la documentation des services de commutation de Mastercard, il s’agit de l’échange de détails de transactions financières entre l’acquéreur et l’émetteur pour prendre en charge l’enregistrement et le rapprochement des comptes (Mastercard, s.d.). Considérez la compensation comme garantissant que chaque institution détient un enregistrement correspondant de la même transaction.
Ce n’est qu’après la compensation que le règlement se produit. Mastercard décrit cela comme le processus par lequel le réseau facilite l’échange de fonds au nom des émetteurs et des acquéreurs (Mastercard, s.d.).
Le guide d’acceptation des paiements de Visa trace la même distinction dans l’autre sens. La compensation fournit les informations de transaction pour l’enregistrement, tandis que le règlement rapporte et transfère les montants dus entre les institutions financières (Visa, 2018). Les données circulent d’abord. L’argent circule ensuite. Si vous retenez une phrase de cet article entier, retenez celle-ci.
Voici pourquoi la distinction a des conséquences opérationnelles :
- Une transaction autorisée qui n’est jamais capturée ne se compense ni ne se règle pas.
- Une transaction capturée avec des données non concordantes peut se compenser incorrectement.
- Une transaction réglée entre deux banques n’est toujours pas le même événement que le paiement de votre entreprise, et ne reflète pas non plus immédiatement la déduction de vos frais de traitement des cartes de crédit.
Les directives de Visa sont explicites : le règlement du réseau et le financement du commerçant sont liés mais distincts (Visa, 2018). Votre acquéreur ou votre banque marchande détermine comment les fonds sont mis à disposition en vertu de votre accord spécifique. Tout fournisseur vous promettant une vitesse de financement universelle décrit son propre arrangement, pas une règle du réseau.
C’est également là que les commerçants se font parfois piéger par des arrangements qu’ils n’ont pas entièrement lus. Des conditions d’introduction qui changent plus tard, des calendriers de financement que personne n’a expliqués, un support qui disparaît lorsqu’un lot ne se finance pas.
La solution n’est pas un processeur magique. Il s’agit de comprendre à quelle étape vit un problème, afin de pouvoir poser la bonne question à la bonne partie. Si vous n’êtes pas sûr de la structure de votre propre arrangement de financement, c’est une conversation à avoir directement avec votre courtier, car cela dépend de votre volume, de votre type de transaction et de votre combinaison de canaux.
Pourquoi un client voit-il un débit en attente après une approbation ?
Un client voit un débit en attente parce que la transaction a été autorisée mais ne s’est pas encore réglée. Cet écart est une partie normale du traitement des transactions, pas une erreur de la part de votre entreprise. La circulaire sur les pratiques de découvert du Consumer Financial Protection Bureau définit les débits en attente comme autorisés mais non encore réglés (CFPB, 2022).
La circulaire fait également deux autres points qui méritent d’être placés sur une carte à côté de votre caisse :
- Cela affecte les soldes instantanément : Un débit autorisé en attente peut réduire le solde disponible d’un consommateur avant qu’il ne soit enregistré comme transaction réglée. C’est pourquoi un client peut effectuer un contact pour faire un achat modeste et voir immédiatement ses fonds disponibles diminuer, même si la transaction n’a pas terminé son traitement.
- C’est hors de votre contrôle : Le délai entre l’autorisation et le règlement fait partie du traitement du système de paiement. Votre client n’a pas causé le débit en attente, et votre personnel non plus.
Il y a une subtilité connexe. Les conseils bancaires mobiles du CFPB notent que le montant d’une transaction par carte de débit en attente peut différer du montant final qui est enregistré sur le compte du client (CFPB, 2020). C’est légitime dans de nombreux scénarios quotidiens, et il vaut la peine de former votre équipe à expliquer plutôt qu’à détourner.
Deux types d’autorisation expliquent la plupart de ces différences (Visa, 2024a) :
- Autorisation estimée : Utilisée lorsque le montant final de la transaction n’est pas connu au début de la transaction. Les hôtels, les locations de véhicules, les achats de carburant et les onglets ouverts vivent tous ici.
- Autorisation incrémentielle : Augmente le montant total autorisé lorsque le montant précédemment autorisé semble insuffisant. Une autorisation incrémentielle s’ajoute à l’approbation existante ; elle ne la remplace pas.
Les clients lisent parfois ces entrées empilées comme des frais en double, ce qui est exactement le moment où une explication calme et informée de votre personnel de première ligne peut empêcher un litige inutile.
Les directives d’annulation de Visa avertissent également que des données de transaction manquantes ou non concordantes entre les messages estimés, incrémentiels, d’annulation et de compensation peuvent entraîner la retenue de fonds plus longtemps que nécessaire ou entraîner ce que les clients interprètent comme des frais supplémentaires (Visa, 2024a). Il s’agit à la fois d’un problème de systèmes et d’un problème de formation. Les deux sont réparables, et les deux sont moins chers à réparer que la bonne volonté qu’ils coûtent lorsqu’ils sont ignorés.
Quand un commerçant doit-il capturer une transaction approuvée ?
Un commerçant doit capturer une transaction approuvée lorsque la commande est réellement exécutée.
La documentation d’acceptation VisaNet Connect de Visa établit deux règles clés pour une commande exécutée après le paiement (Visa, s.d.-e):
- L’objectif de la demande de capture. Elle est utilisée pour initier la compensation et le règlement d’une autorisation précédemment approuvée.
- Le moment de la capture. Elle doit être exactement au moment où le commerçant exécute la commande du client.
Pour les entreprises en face à face, cela crée rarement de friction. La documentation de Visa note qu’une transaction de vente est destinée aux achats où les biens ou services sont livrés immédiatement au client (Visa, 2018). Un client achète un café, le prend, et la transaction est enregistrée comme une vente. L’autorisation et la capture s’effondrent effectivement en un seul moment parce que l’exécution se produit au comptoir.
Le commerce électronique est l’endroit où le moment de la capture devient une véritable décision commerciale. Si un client commande un article personnalisé le lundi et qu’il est expédié le vendredi, l’autorisation approuvée reste en place pendant 4 jours. Capturer au moment du paiement signifie que vous avez pris le paiement pour quelque chose qui n’a pas encore été livré. Attendre jusqu’à l’expédition aligne l’argent avec la marchandise, ce qui est exactement ce que les directives décrivent.
La même logique s’étend aux scénarios que les commerçants de tous les secteurs rencontrent. Vous devez décider délibérément de votre politique de capture pour :
- Précommandes : Pour des articles qui n’existent pas encore.
- Expéditions partielles : Quand la moitié de la commande part maintenant et le reste la semaine prochaine.
- Réservations : Quand le service a lieu des semaines après la réservation.
- Fabrication sur mesure : Quand le délai dépend des matériaux.
Note pratique pour toute personne qui examine cela : le bon comportement de capture dépend de vos systèmes de traitement des paiements, de votre modèle d’exécution et de vos dispositifs de carte enregistrée. Les commerçants qui exploitent à la fois une boutique physique et un canal en ligne ont souvent besoin de paramètres différents pour chacun, et ces configurations se trouvent dans votre passerelle ou votre plateforme.
Si personne ne vous a expliqué ces paramètres, il est raisonnable de demander à votre fournisseur de les passer en revue avec vous, ligne par ligne. Contactez notre équipe pour voir comment nous gérons cela lors de l’intégration, afin que des paramètres de capture incohérents ne génèrent jamais d’appels inutiles au service client.
La mauvaise approche consiste à tout capturer immédiatement pour des raisons de trésorerie, tout en expédiant avec un long délai. Cela augmente le volume de remboursements, accroît la confusion des clients entre montants en attente et montants comptabilisés, et donne aux litiges une prise facile.
Quelle est la différence entre une annulation (void), une contre-passation et un remboursement ?
Ils résolvent des problèmes différents à des moments différents du cycle de vie, et utiliser le mauvais crée une frustration client évitable. Voici comment les distinguer :
- Une annulation (void). Annule une transaction en attente ou préalablement approuvée avant qu’elle ne se finalise. La documentation VisaNet Connect de Visa décrit une annulation comme l’inversion d’une transaction en attente ou préalablement approuvée, y compris dans certaines situations de délai d’attente (Visa, s. d.-e). Une annulation est une action avant finalisation, et sa disponibilité dépend des capacités de votre système et du temps écoulé.
- Une contre-passation d’autorisation. Indique à l’émetteur de libérer ou d’ajuster une retenue de fonds. Le guide de traitement des contre-passations de Visa définit cela comme un message informant l’émetteur que tout ou partie d’une transaction préalablement autorisée ne sera pas finalisée (Visa, 2024a). C’est l’outil pour le client qui a autorisé un montant estimé élevé et a finalement dépensé beaucoup moins, ou pour la commande annulée avant expédition. Contre-passer une autorisation non utilisée libère les fonds du client, au lieu de les laisser immobilisés jusqu’à l’expiration automatique de la retenue.
- Un remboursement. Rend l’argent après qu’un achat est finalisé. Visa décrit un remboursement comme un bon de crédit ou un retour de marchandise soumis pour une transaction par carte ou par jeton (Visa, s. d.-e). Si les fonds ont déjà été compensés et règlés, le remboursement est votre recours. Si ce n’est pas le cas, une contre-passation ou une annulation est plus rapide et plus propre pour le client.
Concrètement, se tromper ressemble à ceci : un client annule une commande, votre équipe émet un remboursement sur une transaction qui n’a jamais été capturée, et vous vous retrouvez avec une retenue non libérée et un crédit qui flotte dans le système. Le client voit une incohérence sur son relevé et vous appelle.
Maintenant, multipliez cela par un mois chargé, et vous aurez créé une charge de support à partir d’un manque de formation.
Au-delà de ces trois étapes se trouve le processus de litige, qui n’est pas une action initiée par le commerçant. La présentation de la résolution des litiges de Visa décrit un litige comme l’inversion de tout ou partie de la valeur d’une transaction par l’émetteur vers l’acquéreur, et généralement par la banque du commerçant vers le commerçant (Visa, s. d.-b).
Un paiement approuvé, compensé et règlé peut encore faire l’objet d’un litige plus tard. L’approbation n’a jamais été une garantie de caractère définitif, et bâtir vos opérations sur l’hypothèse inverse est la façon dont les commerçants se font prendre au dépourvu.
Un paiement peut-il encore devenir un litige après son règlement ?
Oui. Un paiement qui a été autorisé, capturé, compensé et règlé peut encore devenir l’objet d’un litige.
La documentation de Visa sur la résolution des litiges décrit un litige comme l’inversion de tout ou partie de la valeur d’une transaction par l’émetteur vers l’acquéreur et, généralement, par la banque du commerçant vers le commerçant (Visa, s. d.-b). Cette inversion intervient après coup, ce qui explique précisément pourquoi les litiges surprennent les commerçants qui pensaient que le règlement mettait un point final à leur cycle de traitement des transactions.
Le conseil le plus utile sur ce sujet est aussi le plus simple. Lorsqu’un commerçant reçoit une demande de litige via son acquéreur, Visa indique qu’une réponse rapide est la meilleure voie vers une résolution (Visa, 2024b).
La vitesse est la variable que vous contrôlez. Les éléments suivants existent sous une forme organisée… ou n’existent pas, et le moment où une demande arrive n’est pas le moment de commencer à constituer ce dossier :
- L’enregistrement de la transaction
- Les preuves d’exécution
- Les données d’authentification
- La confirmation de livraison
- L’historique des communications client
Traitez les litiges comme un flux de travail opérationnel plutôt que comme une surprise de back-office. Cela signifie mettre en place des règles internes claires :
- Quelqu’un est responsable de la boîte de réception où arrivent les demandes.
- Les enregistrements de transaction sont récupérables par date, montant et référence de commande, sans chasse au trésor.
- Votre personnel sait quelles preuves un type de transaction donné génère et exactement où elles se trouvent.
Sur l’authentification et la responsabilité, une note prudente compte plus qu’une note optimiste. Les lignes directrices de Visa sur la gestion des litiges indiquent que Visa Secure peut offrir une protection contre certains litiges liés à la fraude pour des transactions correctement traitées, authentifiées ou ayant fait l’objet d’une tentative d’authentification, mais que les règles de transfert de responsabilité varient selon la région et les circonstances de la transaction (Visa, 2024b).
Lisez cela attentivement. Certains litiges. Correctement traité. Varie selon la région. Personne ne devrait vous dire que l’ajout de 3-D Secure élimine les rétrofacturations, parce que la documentation de référence ne dit pas cela. Ce qu’elle dit, c’est qu’un traitement correct et une soumission de données exacte vous placent dans une meilleure position qu’un traitement négligé.
C’est la partie de la relation paiements où la qualité de service cesse d’être un terme marketing et devient mesurable. Lorsqu’une demande de litige arrive, ou qu’un lot n’est pas financé à la date prévue, ou qu’un schéma de fraude apparaît dans vos données de transaction, soit vous avez quelqu’un qui répond et connaît votre compte, soit vous avez un numéro de ticket.
Nous avons bâti notre réputation sur plus de 1 000 avis et une note de 4,4 sur 5, en grande partie en étant présents à ces moments précis, et les commerçants nous disent que c’est la différence qu’ils ressentent vraiment.
Comment les commerçants doivent-ils gérer les données de paiement de manière responsable ?
Les commerçants doivent gérer les données de paiement en ne collectant que ce dont l’entreprise a réellement besoin, en ne stockant jamais de données d’authentification sensibles après l’autorisation, et en confirmant leurs obligations précises avec leur acquéreur et un évaluateur qualifié. La sécurité des données de paiement n’est pas une configuration ponctuelle ; c’est une responsabilité continue de gouvernance, partagée dans l’ensemble de l’écosystème du traitement des cartes de crédit.
Le cadre de base est la norme PCI DSS. La présentation de PCI DSS du PCI Security Standards Council indique qu’elle fournit des exigences techniques et opérationnelles de base pour protéger les données de comptes de paiement (PCI SSC, s. d.).
Point crucial : la même source précise que PCI DSS s’applique aux organisations (y compris les commerçants, les processeurs, les acquéreurs, les émetteurs et les prestataires de services) si elles font l’une des choses suivantes (PCI SSC, s. d.) :
- Stocker des données de titulaires de carte.
- Traiter des données de titulaires de carte.
- Transmettre des données de titulaires de carte.
- Affecter la sécurité des données de titulaires de carte.
Vous n’êtes pas un simple spectateur dans cette liste. Si des données de titulaires de carte touchent vos systèmes de traitement des paiements ou vos équipes, vous êtes dans le périmètre.
Deux exigences précises valent la peine d’être retenues, car elles tranchent vite les débats :
- Limiter la conservation des données de titulaires de carte : la FAQ du Conseil indique que les organisations doivent limiter la conservation à ce qui est nécessaire à des fins commerciales, légales ou réglementaires, et supprimer les données de manière sécurisée lorsqu’elles ne sont plus nécessaires (PCI SSC, 2025). Cela exclut l’habitude courante de conserver les détails de carte « au cas où » un client recommanderait.
- Interdire le stockage de données d’authentification sensibles : la même FAQ interdit de stocker ces données après l’autorisation, y compris les données de piste complètes, les codes/valeurs de vérification de carte et les données de bloc PIN (PCI SSC, 2025). Si quelqu’un dans votre organisation note des codes de sécurité sur un bon de commande ou les enregistre dans un champ de note CRM, cette pratique doit cesser aujourd’hui.
La tokenisation est ici un outil de réduction des risques réellement utile, avec une mise en garde importante. Le guide de Visa sur l’identité d’authentification indique que la tokenisation peut aider à réduire le risque de compromissions et à simplifier la conformité PCI DSS (Visa, s. d.-a). Elle soutient la conformité. Elle ne la fournit pas automatiquement, et aucun commerçant ne devrait considérer une pile tokenisée comme un programme de conformité terminé.
Le cadrage honnête est le suivant : rien dans cette section ne constitue une certification juridique ou de conformité, et cela ne doit pas être lu comme tel. Vos obligations réelles dépendent de la manière dont vous acceptez les paiements, des systèmes que vous exploitez et de ce que votre acquéreur exige. Confirmez-les avec votre acquéreur, votre fournisseur de paiement, un évaluateur qualifié et, le cas échéant, vos conseillers juridiques. Ce que nous pouvons vous dire, à partir de 15 ans de conversations avec des commerçants, c’est que les entreprises qui ont le moins de problèmes de données sont celles qui ont décidé tôt de détenir moins de données, pas celles qui ont acheté plus d’outils.
Comparer trois flux de paiement courants
Tous les paiements par carte n’empruntent pas la même route. Une carte à puce à votre comptoir, un téléphone utilisé en sans contact sur le même terminal et un paiement en ligne finalisé à minuit aboutissent tous à la même décision de l’émetteur. Cependant, les mécanismes de sécurité qui mènent à cette décision diffèrent fortement.
Lorsque vous vous demandez comment fonctionnent les paiements par carte de crédit selon les canaux, rappelez-vous que comprendre ces différences est essentiel au traitement moderne des cartes de crédit. Cela vous aide à configurer correctement chaque canal et aide votre personnel à expliquer aux clients pourquoi l’expérience varie.
Le point commun aux trois est l’émetteur. La documentation de Mastercard sur les services de commutation précise que l’autorisation, la compensation et le règlement font partie du cycle de vie, que le client tape, insère, saisisse ses identifiants en ligne ou utilise un portefeuille numérique (Mastercard, s. d.).
Ce qui change, ce sont les preuves présentées à l’émetteur avant cette décision, et la forme que prend l’identifiant en transit. Pour les commerçants qui exploitent à la fois des canaux en présentiel et e-commerce, ce qui décrit une grande part des entreprises au Canada et aux États-Unis, ce tableau est une référence utile pour des discussions de configuration propres à chaque canal.
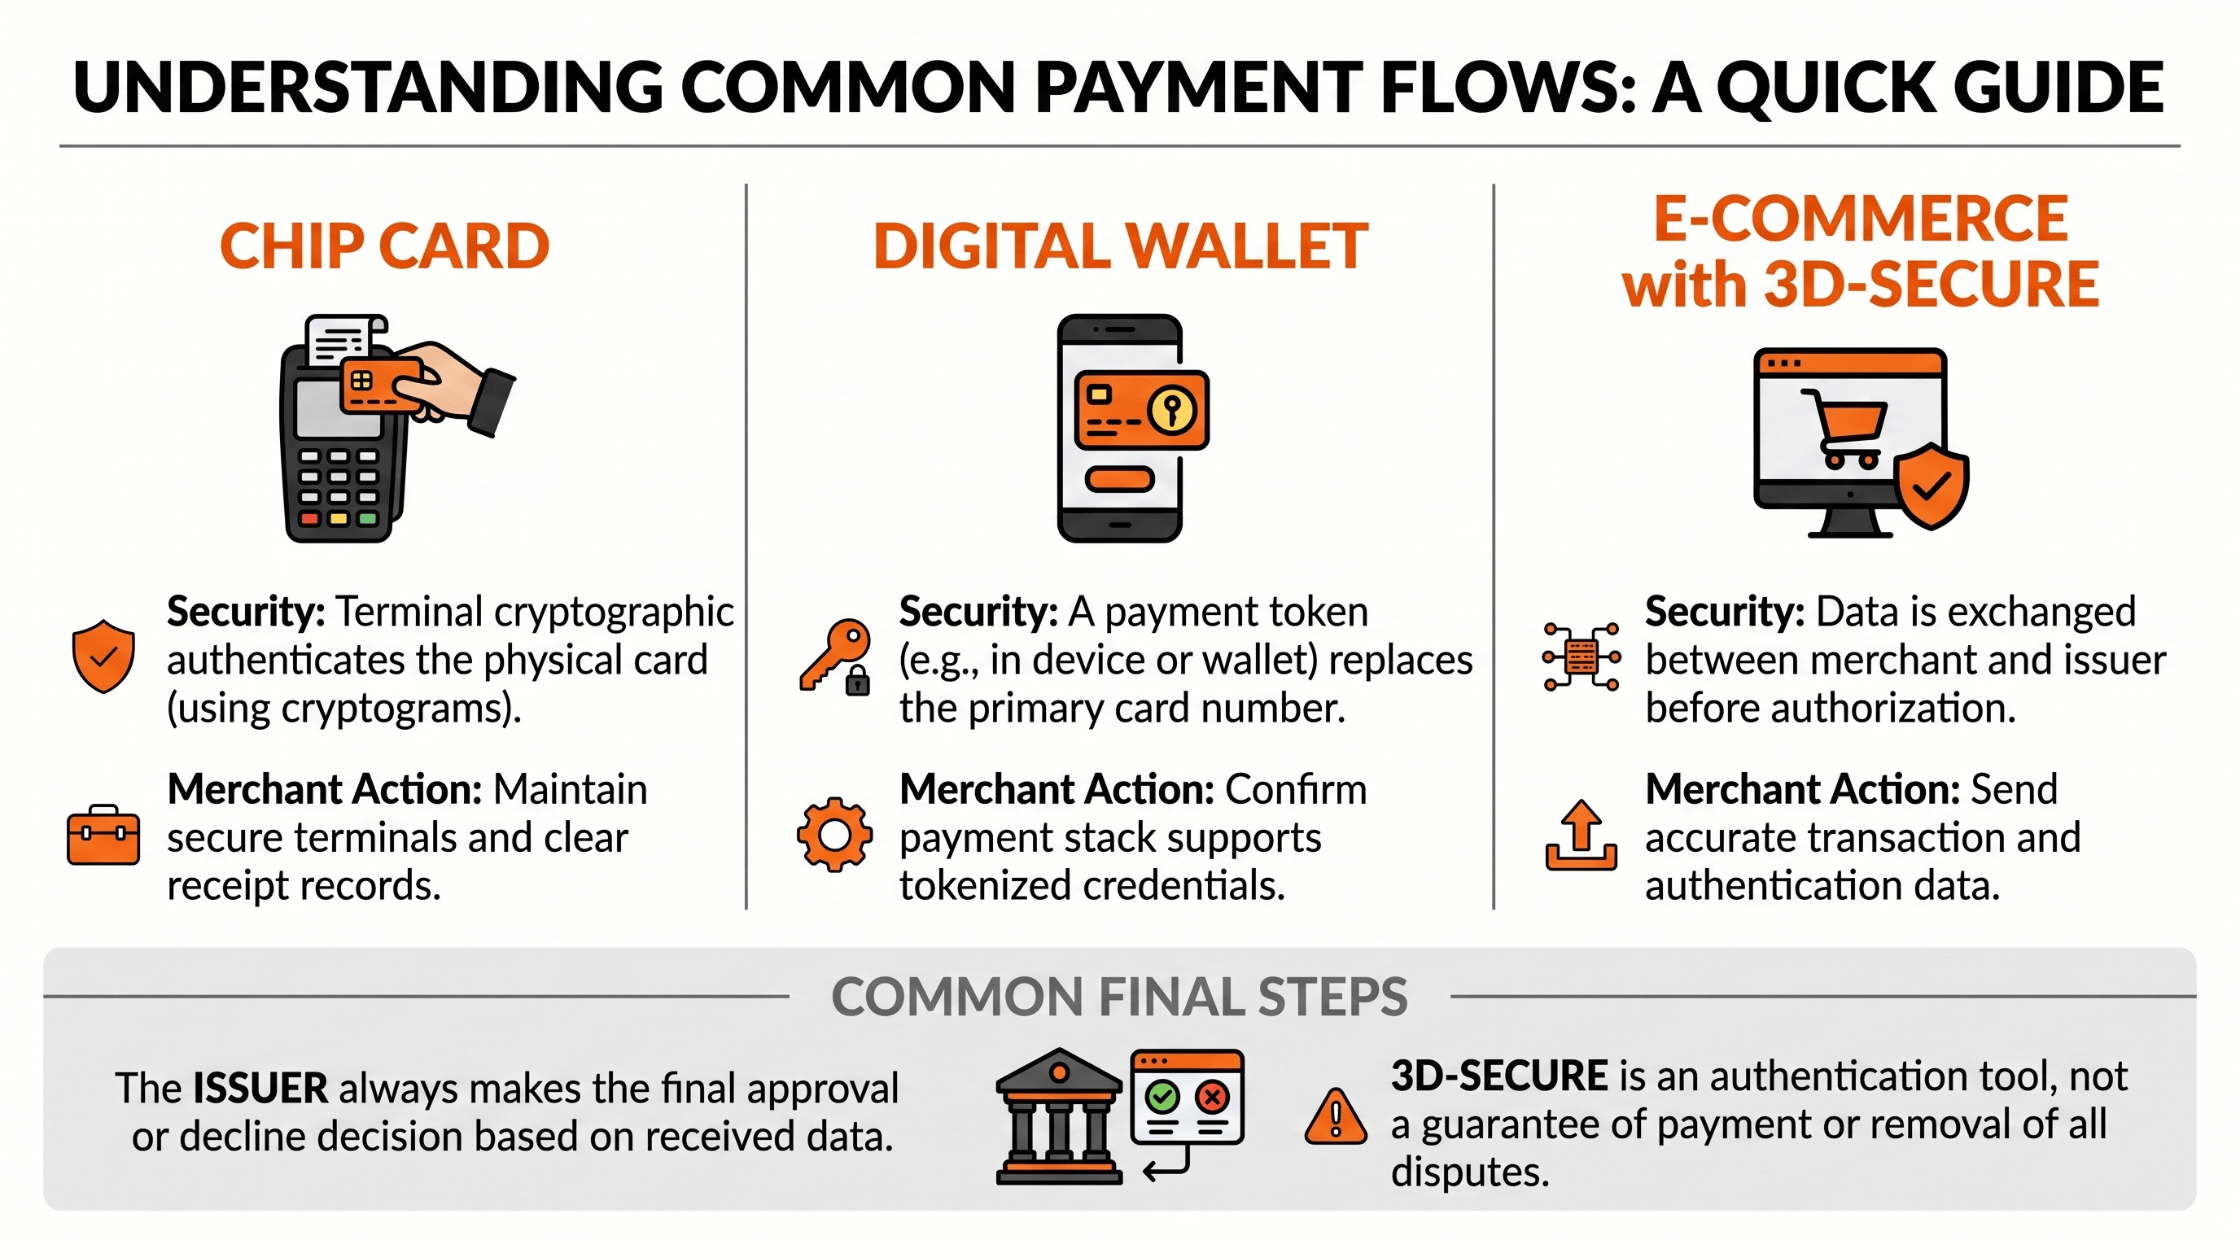
| Dimension | Carte à puce au point de vente | Paiement par portefeuille numérique | E-commerce avec EMV 3-D Secure |
|---|---|---|---|
| Comment le paiement est-il présenté | Le client insère une carte à puce dans un terminal compatible | Le client utilise un identifiant tokenisé depuis un appareil ou un portefeuille | Le client saisit ou sélectionne des identifiants dans un paiement en ligne |
| Mécanisme de sécurité principal | Le terminal peut authentifier cryptographiquement la carte et les données de transaction au moyen de cryptogrammes propres à la transaction | Le numéro de compte principal peut être remplacé par un jeton de paiement limité à un commerçant, un appareil ou un scénario | Des données d’authentification peuvent être échangées entre le commerçant et l’émetteur avant l’autorisation |
| Ce que l’émetteur décide toujours | S’il approuve ou refuse la demande d’autorisation | S’il approuve ou refuse la demande d’autorisation | S’il approuve ou refuse après toute étape d’authentification |
| Point à retenir pour le commerçant | S’assurer que le terminal et le flux de transaction prennent en charge une acceptation sécurisée en présentiel et des enregistrements de reçus clairs | Vérifier que votre pile de paiement prend correctement en charge les identifiants tokenisés et un reporting de transaction exact | Envoyer des données de transaction et d’authentification exactes ; l’authentification ne garantit pas l’approbation et n’élimine pas les litiges |
Le schéma mérite d’être dit clairement : une meilleure sécurité en amont améliore la qualité des informations qui parviennent à l’émetteur, mais elle ne retire jamais l’émetteur de la décision.
La liste de contrôle du cycle de vie complet : du sans contact au financement
Utilisez ceci comme un parcours opérationnel d’une transaction unique. Chaque étape ci-dessous est tirée de la documentation des réseaux ou des régulateurs, et chacune est un point où la configuration du commerçant ou le comportement du personnel peut aider… ou nuire.
- Le client initie le paiement. Il tape, insère, glisse (là où c’est permis) ou saisit ses informations en ligne. Votre terminal, votre passerelle ou votre page de paiement commence à assembler la demande de paiement. Confirmez que chaque point d’acceptation de votre entreprise exécute un logiciel à jour et pris en charge avant de vous préoccuper de quoi que ce soit en aval.
- Les informations de paiement sont protégées en transit. Vos systèmes de traitement des paiements transmettent la demande de traitement. Dans un portefeuille numérique ou un autre flux tokenisé, la documentation sur la tokenisation d’EMVCo explique qu’un jeton de paiement peut entièrement remplacer le numéro de compte principal (EMVCo, s.d.).
- Les transactions en ligne peuvent inclure une authentification. Pour le commerce électronique éligible, EMV 3-D Secure échange des données entre le commerçant et l’émetteur avant l’autorisation pour aider à valider le titulaire de la carte (Visa, s.d.-d). Transmettez des données précises ici, car des soumissions incomplètes affaiblissent votre position par la suite.
- La demande d’autorisation transite par l’écosystème. La demande passe par le côté acquéreur et le réseau de cartes jusqu’à l’émetteur. La documentation de Mastercard décrit ce routage comme la fonction principale du réseau reliant les côtés acquéreur et émetteur (Mastercard, s.d.).
- L’émetteur approuve ou refuse. La banque émettrice évalue les fonds ou le crédit disponibles, le statut du compte et les informations de risque, puis renvoie une réponse. Votre terminal affiche cette décision ; il ne la prend pas. Formez votre personnel à ne jamais blâmer le client en cas de refus.
- Une approbation peut créer une retenue en attente. En cas d’approbation, la transaction peut rester en attente plutôt que d’être réglée, et le CFPB note que la retenue peut immédiatement réduire le solde ou le crédit disponible du client (CFPB, 2022). Préparez une explication simple pour toute personne qui vous interroge.
- Vous complétez ou exécutez la commande. Pour une livraison immédiate, la transaction se déroule comme une vente. Pour les marchandises expédiées ultérieurement ou les services exécutés ultérieurement, maintenez l’autorisation et alignez l’étape suivante sur l’exécution réelle plutôt que sur le paiement.
- Vous capturez la transaction approuvée. La capture initie la compensation et le règlement de l’autorisation précédemment approuvée. Examinez le délai de capture par défaut de votre passerelle pour chaque canal, et définissez-le délibérément pour chaque modèle d’exécution que vous utilisez.
- Les détails de la transaction sont clairs. L’acquéreur et l’émetteur échangent les informations détaillées de la transaction financière requises pour l’enregistrement et la réconciliation des comptes. Des données incohérentes ou manquantes à ce stade produisent des retenues qui persistent et des frais que les clients interprètent mal.
- Les institutions financières procèdent au règlement. Le réseau de cartes facilite l’échange de fonds entre l’émetteur et l’acquéreur résultant de la transaction compensée. Il s’agit d’un mouvement interbancaire, et il se produit au-dessus de votre entreprise plutôt qu’à l’intérieur de celle-ci.
- Vous recevez des fonds conformément à votre accord commercial. Les directives d’acceptation de Visa indiquent clairement que le règlement du réseau et le financement du commerçant sont distincts, et que votre acquéreur ou votre banque commerciale détermine comment les fonds sont mis à disposition (Visa, 2018). Lisez cette section de votre accord, et si elle n’est pas claire, demandez à votre courtier de vous l’expliquer.
- Des événements post-transaction peuvent encore se produire. Une autorisation annulée peut nécessiter une annulation. Un achat retourné peut nécessiter un remboursement. Une transaction enregistrée peut devenir un litige. Attribuez un responsable à chacun de ces éléments avant d’en avoir besoin.
- Rapprochez et conservez de manière responsable. Faites correspondre régulièrement vos totaux de lots aux dépôts, et ne conservez que les données du titulaire de carte que vos obligations commerciales, légales ou réglementaires exigent réellement. Les données d’authentification sensibles ne doivent pas être stockées après l’autorisation.
- Examinez votre configuration périodiquement. Les canaux changent, les modèles d’exécution changent et le volume change. Un examen annuel des terminaux, des paramètres de la passerelle, du comportement de capture et du flux de travail des litiges permet de détecter les problèmes avant les clients.
Si votre examen annuel révèle que votre matériel ou logiciel actuel est dépassé, il est peut-être temps de le mettre à niveau. Découvrez nos produits de traitement des paiements fiables pour vous assurer que chaque point d’acceptation de votre entreprise utilise une technologie actuelle, prise en charge et sécurisée.
Qu’est-ce qui fait un bon partenaire de traitement des paiements ?
Un bon partenaire de traitement des paiements est celui qui vous explique le fonctionnement du système, optimise votre flux de travail de traitement des transactions, est joignable en cas de problème et structure sa tarification de manière transparente en fonction de votre activité réelle plutôt que d’un chiffre d’ouverture attrayant. Tout le reste n’est qu’emballage.
Évaluez un partenaire potentiel à l’aide de ces quatre tests :
- Commencez par l’éducation. Si votre fournisseur ne peut pas expliquer la différence entre l’autorisation et le règlement, ou ne peut pas vous dire quand votre capture doit être déclenchée pour une commande expédiée, il n’est pas équipé pour vous aider lorsque ces mécanismes posent problème. Les commerçants qui souffrent le moins des surprises de paiement sont ceux dont les fournisseurs ont expliqué le cycle de vie avant que la surprise ne se produise.
- La présence est le deuxième test. C’est celui que la plupart des commerçants ne découvrent que sous la pression. Les retards de financement, les demandes de litige et les schémas de fraude n’arrivent pas à un moment opportun. Les directives de Visa en matière de litiges soulignent qu’une réponse rapide est la meilleure voie vers la résolution, un objectif impossible s’il faut des jours pour joindre une personne compétente (Visa, 2024b). Un service haut de gamme n’est pas une courtoisie dans ce secteur. C’est la différence opérationnelle entre une demande résolue et une perte inutile.
- Examinez la structure des prix. Ne vous fiez pas uniquement au chiffre d’appel. La plainte la plus courante des commerçants dans le secteur concerne des conditions d’introduction attrayantes qui augmentent avec le temps et des arrangements dans lesquels le commerçant assume discrètement des risques qu’il n’a jamais acceptés. Une tarification structurée et transparente négociée en fonction de votre volume, de vos types de transactions, de votre modèle commercial et de votre combinaison de canaux se comporte de manière prévisible. C’est pourquoi nous ne publions jamais de tarifs. Votre entreprise n’est pas la même que celle d’à côté. Pour tout ce qui concerne les frais de traitement de carte de crédit, les taux ou les conditions de financement, parlez-en à votre courtier pour obtenir un devis personnalisé basé sur votre profil réel.
- Renseignez-vous sur la diligence raisonnable. Un partenaire qui pose des questions détaillées sur votre modèle, la taille moyenne de vos tickets, les schémas de remboursement et les délais d’exécution met en place un arrangement qui tiendra la route. Celui qui ne pose pas de questions devine, et les suppositions deviennent des problèmes au pire moment.
Nous servons les commerçants depuis 2011 depuis Montréal, opérant en tant que MSP/ISO enregistré de la branche canadienne de U.S. Bank National Association et Elavon. Nous soutenons un large éventail de commerçants à travers le Canada et les États-Unis dans des environnements en personne et de commerce électronique.
Quinze ans, plus de 1 000 avis et une note de 4,4 sur 5 ne sont pas, à eux seuls, des raisons de choisir un fournisseur, mais ils constituent un bon point de départ pour votre diligence raisonnable. Examinez nos solutions pour commerçants pour voir comment cela s’applique à votre secteur.
L’essentiel
Le traitement des cartes de crédit est une séquence complexe en plusieurs étapes, et non un transfert instantané de fonds. Comprendre les différences entre l’autorisation, la capture, la compensation et le règlement vous permet de prendre des décisions éclairées concernant vos opérations de traitement des cartes de crédit. Les commerçants qui subissent le moins de perturbations de paiement sont ceux qui gèrent activement le cycle de vie de leurs transactions, sécurisent leurs données de paiement et reconnaissent qu’une approbation sur un terminal n’équivaut pas à de l’argent en banque.
Si vous souhaitez un partenaire de paiement qui vous aide activement à gérer ces mécanismes et à optimiser votre infrastructure de traitement, parlons-en. Nous avons passé 15 ans à aider les commerçants aux États-Unis et au Canada à réduire les frictions, à configurer les bons paramètres de capture et à conserver une plus grande partie de leurs revenus durement gagnés. Contactez-nous chez DigitechPaiements pour voir comment nous pouvons construire une configuration de paiement sécurisée et efficace, adaptée à votre modèle commercial spécifique.
Questions fréquemment posées
1. Qu’est-ce qui fait un bon partenaire de traitement des paiements ?
Un bon partenaire de traitement des paiements explique les mécanismes de vos paiements avant que des problèmes ne surviennent, répond rapidement en cas de litiges ou de questions de financement, et fixe des prix de manière transparente en fonction de votre volume et de vos types de transactions spécifiques, vous assurant ainsi de ne jamais être surpris par des frais de traitement de carte de crédit cachés. Les directives de Visa en matière de litiges soulignent qu’une réponse rapide est la meilleure voie vers la résolution, mais cela ne fonctionne que si votre fournisseur est réellement joignable (Visa, 2024b). Recherchez un partenaire qui effectue une véritable diligence raisonnable sur votre modèle commercial et vos délais d’exécution. Pour toute question concernant les tarifs ou les conditions de financement, parlez-en à votre courtier pour obtenir un devis adapté à votre profil réel.
2. Que se passe-t-il lorsqu’une carte client est débitée ?
Lorsqu’une carte client est débitée, la demande de paiement est transmise à la banque émettrice via votre acquéreur et le réseau de cartes, et l’émetteur approuve ou refuse en fonction des fonds disponibles, du statut du compte et des indicateurs de risque. En cas d’approbation, la transaction peut rester en attente plutôt que d’être réglée, et le CFPB note qu’un débit autorisé en attente peut réduire immédiatement le solde disponible du client (CFPB, 2022). Vous capturez ensuite la transaction approuvée, les détails sont compensés entre l’acquéreur et l’émetteur, et les fonds sont réglés entre ces institutions avant que votre compte commerçant ne soit financé.
3. Comment fonctionne le traitement des paiements par carte de crédit de bout en bout ?
Le traitement des paiements par carte de crédit fonctionne en cinq étapes liées : l’initiation, l’autorisation, la capture, la compensation et le règlement. La documentation des services de commutation de Mastercard explique que le réseau de cartes relie les côtés acquéreur et émetteur et prend en charge l’autorisation, la compensation et le règlement comme ses activités principales (Mastercard, s.d.). L’autorisation est la décision en temps réel de l’émetteur ; la capture soumet l’autorisation approuvée pour la compensation et le règlement ; la compensation échange les détails de la transaction nécessaires à l’enregistrement et à la réconciliation ; et le règlement déplace les fonds entre les banques. Le financement du commerçant suit ensuite selon votre propre arrangement de compte commerçant.
4. Comment fonctionne le processus de règlement des paiements par carte après l’autorisation ?
Après l’autorisation, vous capturez la transaction approuvée, ce qui, selon la documentation des développeurs de Visa, devrait se produire lorsque vous exécutez la commande du client (Visa, s.d.-e). La capture initie la compensation, où l’acquéreur et l’émetteur échangent les informations détaillées de la transaction requises pour l’enregistrement et la réconciliation des comptes. Le règlement suit, le réseau de cartes facilitant l’échange de fonds entre l’émetteur et l’acquéreur. Votre propre financement est une étape distincte déterminée par votre acquéreur ou votre banque commerciale en vertu de votre accord spécifique, c’est pourquoi aucun fournisseur ne peut promettre un calendrier de financement universel.
5. Quelle est la différence entre l’autorisation et le règlement ?
L’autorisation est la décision en temps réel d’approbation ou de refus d’une demande de paiement par la banque émettrice, basée sur les fonds disponibles, le statut du compte et les indicateurs de risque à ce moment-là. Le règlement est le transfert ultérieur de fonds entre l’émetteur et l’acquéreur, facilité par le réseau de cartes après que la transaction a été compensée. La documentation de Visa sur l’acceptation des paiements traite l’autorisation, la compensation et le règlement comme des services distincts, ce qui explique précisément pourquoi un écran approuvé ne signifie pas que l’argent a été transféré (Visa, 2018). Les données se déplacent pendant la compensation ; l’argent se déplace pendant le règlement.
Ouvrages cités
- Consumer Financial Protection Bureau (CFPB). Consumer Financial Protection Circular 2022-06: Unanticipated Overdraft Fee Assessment Practices. Consumer Financial Protection Bureau, 2022.
- Consumer Financial Protection Bureau (CFPB). Online and Mobile Banking Tips for Beginners. Consumer Financial Protection Bureau, 2020.
- EMVCo. EMVCo Cybersecurity Quick Reference Guide. EMVCo, 2025.
- EMVCo. EMV Chip Specifications to Support Elliptic Curve Cryptography. EMVCo, 2021.
- EMVCo. Payment Tokenisation. EMVCo, s.d.
- Mastercard. Transaction Switching: Our Technology. Mastercard, s.d.
- PCI Security Standards Council (PCI SSC). FAQ 1318: Cardholder Data Retention. PCI Security Standards Council, 2025.
- PCI Security Standards Council (PCI SSC). PCI DSS. PCI Security Standards Council, s.d.
- Visa. Authorization and Reversal Processing Best Practices for Merchants. Visa, 2024a.
- Visa. Merchant Dispute Management Guidelines. Visa, 2024b.
- Visa. Visa Payment Acceptance Best Practices for U.S. Retail Petroleum Merchants. Visa, 2018.
- Visa. Authentication and Identity. Visa, s.d.-a.
- Visa. Dispute Resolution. Visa, s.d.-b.
- Visa. 3-D Secure. Visa, s.d.-c.
- Visa. Visa Secure. Visa, s.d.-d.
- Visa. VisaNet Connect Acceptance. Visa, s.d.-e.

